
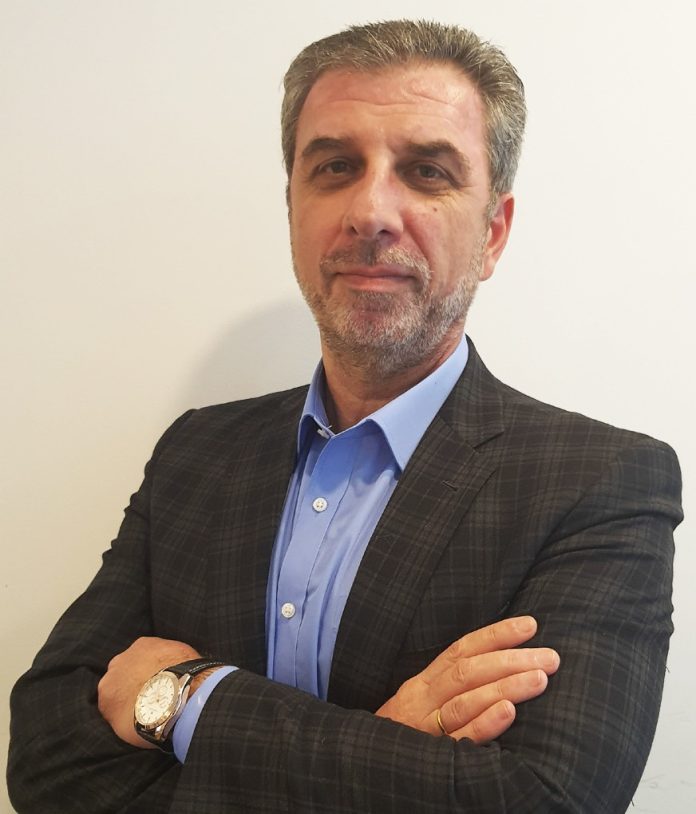


გოჩა ჭოლოკავა – სერტიფიცირებული აუდიტორი №SARAS-A-374286, ბიზნესის შემფასებელი, მოძრავი ქონების შემფასებელი, მცირე და საშუალო საწარმოებისთვის ფინანსური ანგარიშგების საერთაშორისო სტანდარტის (IFRS for SME-ს) ტრენერი – დაიბადა თბილისში 1965 წლის 22 აგვისტოს.
განათლება
1982-1987 – ივანე ჯავახიშვილის სახელობის თბილისის სახელმწიფო უნივერსიტეტი, ფიზიკოსი.
1994 – მენეჯერთა მომზადების სრული კურსი (დიდი ბრიტანეთის კომპანია „ანდერსენ კონსალტინგის“ ფილიალი ქ. მოსკოვში).
2005-2006 – ტრენინგები მენეჯერულ აღრიცხვასა და ფინანსურ მოდელირებაში (ESM), „ორის ბუღალტერიაში“, საერთაშორისო საბუღალტრო სტანდარტებში.
2010-2014 – პროფესიული სერტიფიცირების ACCA-ს სრული კურსი (I-II-III ეტაპი), პროფესიონალი ბუღალტრის, აუდიტორის, ფინანსური მენეჯერის სერტიფიკატი №509.
2017 – ბიზნესის შემფასებლის მასერტიფიცირებელი პროგრამა.
2018 – მოძრავი ქონების შემფასებლების მასერტიფიცირებელი პროგრამა.
2018 – ფინანსთა სამინისტროსთან არსებული ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის ზედამხედველობის სამსახურის მიერ ორგანიზებული მცირე და საშუალო საწარმოებისათვის (SME) ფინანსური ანგარიშგების საერთაშორისო სტანდარტის (IFRS for SME-ს) ტრენერთა გადამზადების პროგრამა.
სამუშაო გამოცდილება
01.08.2019 – აუდიტური კომპანია „ფი-ქეი-ეფ კაიზენი“, მმართველი პარტნიორი.
01.08.2019 – აუდიტური კომპანია „ფი-ქეი-ეფ კაიზენი“, აუდიტის გარიგების პარტნიორი.
01.03.2015 – აუდიტური კომპანია „არბიტრანს“, მმართველი პარტნიორი.
01.07.2014-დან – შპს „ჯი თი აგრო“, დირექტორი, პარტნიორი.
01.05.2012-01.11.2014 – შპს „გრანიანო“ (სადისტიბუციო კომპანია), დირექტორი.
01.10.2011-01.05.2012 – შპს „გრანიანო“ (სადისტიბუციო კომპანია), მთ. ბუღალტერი.
2011-2012 – აუდიტური კომპანია „ბეიკერ ტილი ჯორჯია“, მიწვეული აუდიტორი.
01.05.2008-01.03.2011 – შპს „ალედა“ (კოდაკის, ფუჯის, კომპიუტერული აქსესუარების და სხვადასხვა ციფრული აპარატურის სადისტრიბუციო კომპანია), აღრიცხვის სამსახურის უფროსი (მთ. ბუღალტერი).
2006-2008 – შპს „იმერი-7“, ი/მ როსტომ ჩინჩალაძე (ავეჯის მასალების და აქსესუარის საქართველოში ერთ-ერთი უმსხვილესი ექსპორტიორი, 4 ფილიალით) და შპს „კვება 2004“ (შპს „იმერი-7“-ში არსებული სასადილო), მთავარი ბუღალტერი.
2004-2006 – შპს „მწვანე ბაზარი“ (მარნეულის სადღეღამისო აგრობაზრობა), დირექტორის პირველი მოადგილე.
2002-2003 – შპს „ნატექს ჯორჯია“, წარმოების უფროსი.
1997-2001 – შპს „სეგმა“, ერთ-ერთი დამფუძნებელი და დირექტორი.
________________________________________________________________________________
ბატონო გოჩა, მადლობა ინტერვიუზე თანხმობისთვის. უპირველესად მოგვიყევით, როგორი იყო თქვენი გზა ფიზიკოსობიდან აუდიტორობამდე?
დავიწყოთ იმით, რომ ვსწავლობდი კომაროვისა და მე-3 ექსპერიმენტულ სკოლებში. სკოლის დასრულების შემდეგ სწავლა სახელმწიფო უნივერსიტეტში ფიზიკის ფაკულტეტზე გავაგრძელე და დავრჩი მყარი ტანისა და რადიაციული ფიზიკის კათედრაზე, სადაც დაახლოებით წელიწად-ნახევარი ვიმუშავე. შემდეგ მაშინდელ პოლიტექნიკურ ინსტიტუტში თბოფიზიკის კათედრაზე გადავედი, სადაც გარკვეულ კვლევებს ვატარებდით. თუმცა, არ მომეწონა იქ ყოფნა, ამიტომ მცდელობა მქონდა ისევ სახელმწიფო უნივერსიტეტს დავბრუნებოდი და ბირთვული ფიზიკის კათედრაზე გადავსულიყავი. ეს ის პერიოდია, როდესაც ქვეყანაში ყველაფერი აირია – 1990-1991 წლები. რაღაც ეტაპზე მივხვდი, რომ საქართველოში ფიზიკა არავის აღარ სჭირდებოდა და მასთან დამშვიდობება მომიწევდა. შესაბამისად, როგორც ჩემი თაობის ადამიანების დიდმა ნაწილმა, მეც ახალი პროფესიის ძებნა დავიწყე.
იყო ასეთი, ეთერზეთების წარმოების პატარა კოოპერატივი. მეგობართან ერთად ამ კოოპერატივში შევუდექი მუშაობას, გარკვეული პროდუქციაც გამოვუშვით, თუმცა, არ გაიყიდა. ქვეყანაში ომი დაიწყო და საქმის კეთებაზე საუბარიც კი ზედმეტი იყო. ცოტა მოგვიანებით ჩემი ბიძაშვილის ინიციატივით, ჩავერთე ბიზნესში, რომელიც გულისხმობდა სხვადასხვა სახის ელექტრომოწყობილობების დსთ-ის ტერიტორიაზე – უკრაინასა და რუსეთში რეალიზაციას. ეს იყო 1995-1996 წლებში. შემდეგ დავოჯახდი.
მაშინდელი საქმიანობით გარკვეული თანხა დავაგროვე და ჩემი კომპანია დავაფუძნე. ეს იყო სადისტრიბუციო კომპანია, რომელიც სამომხმარებლო პროდუქტის იმპორტით იყო დაკავებული – შაქარი, წიწიბურა, ერთი პერიოდი შაბიამანიც შემოვიტანეთ. ერთ-ერთი იმპორტისას წიწიბურა თავდაცვის სამინისტრომ შეისყიდა, თუმცა, თანხა აღარ გადაგვიხადა. ეს დაემთხვა ეკონომიკურ კრიზისს, 1998 წელს, სახელმწიფო ბიუჯეტი გაირღვა, მთავრობამ დეფოლტი გამოაცხადა. მოკლედ, ამ თანხის ნაწილ-ნაწილ მიღებას წლების განმავლობაში, ვცდილობდი. საბრუნავი ფინანსური რესურსი აღარ მქონდა და ჩემმა ბიზნესმა არსებობა შეწყვიტა. კახეთში, თელავის რაიონში, კერძოდ კი სოფელ კონდოლში დედულეთი მაქვს. საცხოვრებლად იქ არ გადავსულვართ, მაგრამ დიდ დროს ვატარებდი, სოფლის მეურნეობას ვეწეოდი და თავს ამით ვინახავდით. ამასთანავე სულ ვფიქრობდი, რა შემეძლო დამატებით გამეკეთებინა. პარალელურად სულ ვმუშაობდი საკუთარ თავზე, ვეცნობოდი საგადასახადო კოდექსებს, ამ კუთხით გატარებულ საკანონმდებლო ცვლილებებს. აღმოვაჩინე, რომ ACCA-ს კურსები არსებობდა. ვიშოვე „გადაქსეროქსებული“ პირველი ორი წიგნი, რომელიც მხოლოდ რუსულ ენაზე იყო და წავიკითხე. მაშინ იყო 1/1 და 1/2 დონე, რომელიც ბიზნესის წარმოებისთვის საჭირო ცოდნის მიღებაში გეხმარებოდა. ვინაიდან საკუთარი ბიზნესი აღარ მქონდა, დავიწყე ფირმების ძებნა, რომლებიც დაქირავებულ თანამშრომლად ამიყვანდნენ. ჩემი მეგობრის დახმარებით მოვხვდი მარნეულის ღამის ბაზრობაზე, აღმასრულებელი დირექტორის პოზიციაზე. თუმცა, ის ჩემი საქმე არ იყო. ისევ სხვა გზების ძებნა დავიწყე. ერთი პერიოდი სუპერმარკეტების ქსელ „პოპულის“ ერთ-ერთი ფილიალის დირექტორადაც ვიმუშავე, მხოლოდ 2 თვე. არც ეს იყო ჩემი საქმე. გადავწყვიტე ბუღალტერიაში წავსულიყავი, ამ კუთხით უკვე გარკვეული ცოდნა მქონდა. მარნეულში მუშაობისას ისეთი მდგომარეობა შეიქმნა, რომ მივხვდი ბუღალტერიის შესწავლა აუცილებელი იყო. 2006 წელს ბაფ-ში ბუღალტრების მომზადების კურსები გავიარე. ფიზიკის ფაკულტეტიდან ჩემი კურსელების დახმარებით (რომლებსაც ასევე სხვა პროფესიები ჰქონდათ არჩეული) ბუღალტერიაში მუშაობა დავიწყე. ისე აეწყო, რომ ერთი თვის შემდეგ ერთ-ერთ კომპანიაში, რომელიც ავეჯის წარმოებისთვის საჭირო მასალების იმპორტს ახორციელებდა, მთავარ ბუღალტრად დავიწყე მუშაობა. იქაც დაახლოებით წელიწადნახევარი დავყავი, მერე “კოდაკის” წარმომადგენლობაში გადავედი, რადგან იქ უფრო მეტი ანაზღაურება იყო. შემდეგ ჩემი ცოდნა რომ უფრო მეტად გამეღრმავებინა, 2010 წელს ბუღალტერთა ფედერაციაში ACCA-ს კურსების გავლა დავიწყე. ამ დროს უკვე 5 შვილი მყავდა, დილით 6 საათზე ვდგებოდი, 8-მდე ვმეცადინეობდი, სანამ ბავშვები გაიღვიძებდნენ, მერე ისინი სკოლაში მიმყავდა და მივდიოდი სამსახურში.
შემდეგ „კოდაკის“ წარმომადგენლობა დაიხურა. რამდენიმე კომპანიაში აუთსორსინგით დავიწყე მუშაობა, ვეწეოდი საბუღალტრო საქმიანობას, ფინანსური მენეჯერის ფუნქციაც მქონდა. პარალელურად, ამ პერიოდში, აუდიტორულ კომპანიებთან შეხებაც მქონდა. კომპანია „ბეიკერ ტილი ჯორჯიამ“ რამდენიმე აუდიტში მიმიწვია, ეს იყო ჩემი პირველი მნიშვნელოვანი შეხება აუდიტთან. ვატარებდით საგადასახადო და ფინანსურ აუდიტებს.
2015-ში დავამთავრე ACCA კურსები. იმის გამო, რომ უკვე საჭირო ცოდნა და გამოცდილება მქონდა, საკუთარი კომპანია „არბიტრანსი“ დავაფუძნე. „არბიტრანსი“ აუთსორსინგით საქმიანობდა ისეთ მსხვილ კომპანიებთან, როგორებიცაა „ალტა“, „სმაილი“ და მათთან დაკავშირებული კომპანიები. წლიური ბრუნვა საკმაოდ მაღალი იყო, დაახლოებით, 400-500 ათასი ლარი. ამასობაში „დაგვეწია“ „ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის შესახებ“ ახალი კანონი. იმ დროს უკვე აუდიტზე გადავერთეთ, თუმცა, არ ვიყავით ქსელური კომპანია, არ გვქონდა მეთოდოლოგია. ძალიან რთულია მეთოდოლოგიის გარეშე მუშაობა ამ ბიზნესში. 2019 წლის 1 ოქტომბერს „PKF Georgia“-დან გარიგების პარტნიორობა შემომთავაზეს, რაც გულისხმობდა იმას, რომ აუდიტის გუნდს გავუწევდი ხელმძღვანელობას და აუდიტს PKF-ის თანამშრომლებთან ერთად ჩავატარებდი. ასე ვიმუშავე დაახლოებით 2 წელი. 2022 წლის 4 ოქტომბერს კი PKF-ის მმართველი პარტნიორი გავხდი.
მმართველი პარტნიორების ცვლილება რამ განაპირობა?
ძველმა პარტნიორებმა გადაწყვიტეს აუდიტის ბიზნესიდან წასვლა. ბანკიდან ავიღე სესხი და გამოვისყიდე მათი წილი. გვაქვს მნიშვნელოვანი გეგმები. სამწუხაროდ, ძველი ხელმძღვანელობის პირობებში კომპანიამ სდპ-ის აუდიტის უფლებამოსილების სტატუსი დაკარგა. უმთავრესი მიზანია კომპანიას ეს სტატუსი დავუბრუნოთ, კიდევ უფრო განვავითაროთ აუდიტი, რომელიც მაღალ ხარისხზე იქნება დაფუძნებული. ჩვენ უფრო მეტად ვზრუნავთ ხარისხზე, ვიდრე კლიენტების მოზიდვაზე. ვფიქრობ, რომ კლიენტებს სწორედ მაღალი ხარისხით მოვიზიდავთ. ჩვენს საქმეში ეგრეთწოდებული, სახალხო მარკეტინგი (მომხმარებელთა მხრიდან კომპანიის მაღალი რეპუტაციის ერთმანეთისთვის გაზიარება) უფრო მეტად მუშაობს, ვიდრე რეკლამა.
ჩვენი კომპანია PKF ინტერნეიშელის ქსელის წევრია, შესაბამისად აუდიტის ხარისხის კარგად განხორციელებისთვის ყველანაირი მხარდაჭერა გვაქვს სათავოდან. ნებისმიერი ინფორმაციის, „მანუალების“ მიღების, სტანდარტების მეთოდოლოგიასთან შესაბამისობაში მოყვანის პრობლემა არ არსებობს. ასე რომ, სათავოდან მხარდაჭერა საშუალებას გვაძლევს გავაუმჯობესოთ ხარისხი და აუდიტი ძალიან მაღალ დონეზე ჩავატაროთ.
ერთ დროს PKF წარმატებული კომპანია იყო, რომელმაც სდპ-ის აუდიტის უფლებამოსილების სტატუსიც მარტივად მოიპოვა. მოგვიანებით კი, კომპანიაში მდგომარეობა გართულდა და მან ეს სტატუსიც დაკარგა. რა იყო ის მოტივი, რომელმაც ამ სიტუაციაში კომპანიის წილების გამოსყიდვა გადაგაწყვეტინათ?
კომპანიას განვითარების საკმაოდ დიდი პოტენციალი აქვს, იმიტომ რომ ქსელურია, არის ძალიან ძველი, საკმაოდ პრესტიჟული. მსოფლიოში, დღეის მდგომარეობით, მე-14 ადგილზე იმყოფება. გარკვეული პერიოდი, მე-7-მე-8 ადგილზეც იყო. საერთაშორისო მასშტაბით, ვინც კი ფინანსებში ჩახედულია, ყველამ იცის PKF. ზოგადად აუდიტორული ფირმების, რეიტინგი ყალიბდება შემოსავლების მიხედვით, მაგრამ ტრადიციებიდან გამომდინარე, ცნობილია, რომ PKF არის კვალიფიციური აუდიტის ჩამტარებელი კომპანია. მე ვიყიდე და გავრისკე ბრენდის გამო. როდესაც აქ ვმუშაობდი, გარიგების პარტნიორის პოზიციაზე, მენეჯმენტში არ ვიხედებოდი, მაგრამ ვიხედებოდი PKF-ის მეთოდოლოგიებში. ვიცოდი ის შესაძლებლობები, რაც ამ კომპანიაში მექნებოდა. მე და ჩვენს გუნდს გვაქვს რემედიაციის და განვითარების ჩვენი გეგმა. ჩემი აზრით, აუცილებელია, რომ ადამიანებს, რომლებიც აუდიტს ატარებდნენ, მაღალი კვალიფიკაცია ჰქონდეთ. ეს ერთ-ერთი მთავარი გამოწვევაა. სტაჟიორებს, რომლებსაც უმაღლესი განათლება აქვთ, 6-თვიანი სტაჟირებაც კი არ ჰყოფნით იმისთვის, რომ აუდიტში სრულფასოვნად ჩაერთონ. აქ ყველაფერს თავიდან სწავლობენ, მათთან ყოველდღიური ტრენინგები გვაქვს, დაახლოებით 40 წუთი, სადაც კონკრეტული კომპანიის აუდიტის ქეისებს გავდივართ.
სასწავლო პროცესი დაფუძნებულია PKF-ის სასწავლო პროგრამაზე. ის მინუსები, ლაფსუსები რაც უკვე იყო ჩვენს კომპანიაში, გამოსწორებადია. ვერ ვიტყვი, რომ უკვე ყველაფერი ისეა როგორც უნდა იყოს, მაგრამ განვითარების ამ გზაზე ვდგავართ.
2016 წელს მიღებულმა კანონმა, კომპანიებს სავალდებულო აუდიტის ჩატარების პასუხისმგებლობა დააკისრა, თუმცა გვესმის, რომ ამ კანონის ამოქმედებიდან 7 წლის გასვლის შემდეგაც კი, საქართველოს ბაზარზე ჯერ კიდევ ცოტაა აუდიტორული კომპანია, რომელიც საერთაშორისო სტანდარტების დაცვით, მაღალი ხარისხის აუდიტს ჩაატარებს. თქვენ თუ ეთანხმებით ამას და პრობლემა რაში მდგომარეობს?
საქმე მარტივად არ არის. ნებისმიერი კარგი მიზნის დასახვა უფრო ადვილია, ვიდრე ამ მიზნის განხორციელება. სამწუხაროდ, დასახული მიზნის მიღწევის გზების შეფასებისას ჩვენი მენტალიტეტი რეალურზე უფრო ნაკლები ძალისხმევის ჩატარებას გულისხმობს. საქმის კარგად კეთებისთვის მხოლოდ სურვილი არ კმარა. ეს სურვილი დაფუძნებული უნდა იყოს ცოდნაზე, ყოველდღიურ მუშაობაზე. მინდა კიდევ ერთხელ გავუსვა ხაზი, რომ სამწუხაროდ, ეს ყველაფერი ბევრს გაცნობიერებული არ აქვს. თითქმის ყველა აუდიტორი გეტყვის, რომ შემოდის ახალი სტანდარტები, ახალი რეგულაციები, რომელზედაც მუშაობენ. ძალიან მინდა ეს დავიჯერო, მაგრამ ეს მუშაობა ბევრ დასკვნაში არ ჩანს. ახალი კანონის ამოქმედების შემდეგ საკმარისი დრო გავიდა იმისთვის, რომ ადამიანმა აუდიტი ისწავლოს და რაღაცა გააკეთოს. მესმის, რომ ყველა ქსელური კომპანია ვერ იქნება. მე მარეგულირებელს არ ვიცავ, მასაც თავისი ხარვეზები აქვს და ბევრ რამეში არ ვეთანხმები, მაგრამ თუკი საქმის კეთება გინდა, საკუთარ თავზე ბევრი უნდა იმუშაო. აუდიტის უკვე ძალიან ბევრი ლიტერატურაა გამოქვეყნებულა და უნდა წაიკითხო. თუ ვერ იგებ, არიან ტრენერები, რომელსაც შეგიძლია მიმართო და განმარტებები მიიღო. ეს არ არის კარგად გაცნობიერებული. ვინც აუდიტში მუშაობს, მას ისე უნდა უყურებდეს, როგორც სამეცნიერო სამუშაოს. ყოველდღე ხელში წიგნი უნდა ეჭიროს. აუდიტორმა უნდა იცოდეს ბიზნესიც, ბუღალტერიაც და ფინანსებიც. ვცდილობ, რომ ჩემმა სტაჟიორებმა ბუღალტერიაც ისწავლონ.
ამ კუთხით გასაგებია აუდიტორების პრობლემა. რაც შეეხება მარეგულირებელ სამსახურს, რამდენად სწორია ის მიდგომები, რომელსაც ის ინდუსტრიის მიმართ ახორციელებს?
ზედამხედველობის პრობლემა ის არის, რომ რაღაცები უფრო გასაგები უნდა იყოს, რეგულაციები მაქვს მხედველობაში. ხელშეწყობა არის, მაგრამ არასაკმარისი. დღემდე ვერ მივაღწიეთ იმას, რომ ვიცოდეთ, თუ როგორ ტარდება შემოწმება. ჩარჩო ხომ უნდა არსებობდეს, ვიცოდეთ ეს ყველაფერი როგორ ხდება. ჯერ ერთი, ყველას ერიდება ამ საკითხის ჯიქურ დასმა, მაგრამ მეტ-ნაკლებად ვინც ვკითხულობთ, პასუხი არის ის, რომ შემოწმება ხდება სტანდარტების მიხედვით. თავად აუდიტი არის მსჯელობაზე დაფუძნებული, მსჯელობა არის ყოველთვის სუბიექტური. ჩემი გამოცდილებიდან ასეა. ჩათვალეთ, როგორც ფიზიკოსი, ისე გეუბნებით, მსჯელობა ყოველთვის ობიექტური ვერასოდეს იქნება. ამას აუდიტიც უშვებს, მსჯელობის შესაბამისად გადაწყვეტილების მიღება, ეს თავად აუდიტის სტანდარტში ბევრ ადგილას არის მოცემული. გადაწყვეტილებას იღებ განსჯიდან გამომდინარე და ამ განსჯისას „სარასის“ (ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის ზედამხედველობის სამსახურის) და ჩემი ხედვა შეიძლება ერთმანეთს არ დაემთხვეს. ეს არ უნდა ნიშნავდეს იმას, რომ აუდიტი დაბალი ხარისხით არის შესრულებული. ის, რომ მათ განსხვავებული მიდგომა აქვს, იმას არ ნიშნავს, რომ ჩემი მიდგომა არასწორია. დავუშვათ, რომ მხოლოდ მათი მიდგომაა სწორი, მაშინ უნდა გვქონდეს მათი მხრიდან მკაცრი „მანუალები“ კონკრეტულ საკითხებთან დაკავშირებით, ანუ კეთილი ინებონ და ჩამომიწერონ, რომ ამ კონკრეტული საკითხების მიმართ მიდგომა უნდა იყოს ასეთი. საერთოდ კი, თუ კოლეგები ვართ, რატომ არის შენი აზრი ჩემს აზრზე უპირატესი? კარგი, თუ შენი აზრი უპირატესია, მაშინ ამიხსენი, რატომ? ხომ უნდა ვიცოდე, რაში ხარ მართალი. ჩემი აზრით, ეს არის „სარასთან“ ურთიერთობის უმთავრესი პრობლემა. ის, რომ კიდევ არის დარჩენილი რაღაცები გასაკეთებელი, ეს გასაგებია, სამუშაო პროცესია და ნელ-ნელა დალაგდება.
საინტერესოა თქვენი აზრი, რატომ არის, რომ ჯერ კიდევ ბევრი ფინანსური ანგარიშგების აუდიტს ფიქტიურად იტარებს?
ეს არის კომპლექსური პრობლემა, გამომდინარე საქართველოს ბოლო 200-წლიანი ისტორიისას შექმნილი მენტალობიდან. სანამ ბოლო მომენტი არ დადგება, მანამდე არ გვახსენდება, რომ აუდიტი გვაქვს ჩასატარებელი. თუკი კომპანიას უცხოელი პარტნიორები, ან დამფუძნებლები არა ჰყავს, უკეთეს შემთხვევაში 1 აგვისტოს ახსენდება, რომ მისი კომპანია 1 ოქტომბრამდე აუდირებული უნდა იყოს. მეორე მხრივ „ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის“ ეთიკის კოდექსში არის ჩანაწერი – უნდა შეაფასო შენი შესაძლებლობები, გაქვს თუ არა დამკვეთის მიერ შემოთავაზებული მოთხოვნების დაკმაყოფილების უნარი. ანუ შენი კვალიფიკაცია და დრო ამ მოთხოვნებს ყოფნის თუ არა. გასამართლებელი არ არის, მაგრამ პირობითად, სულ 10 აუდიტი რომ გაქვს ჩასატარებელი და აქედან, 9 კომპანიიდან აგვისტოში მოგმართავენ, ოჯახი გაქვს, ხალხი გყავს შესანახი და უარს ვერ ეუბნები. 10 კომპანიის აუდიტს 2 თვეში ვერავინ გააკეთებს. ეს არის ერთი მიზეზი.
მეორე მიზეზი – აუდიტის ჩასატარებლად კომპანიაში რომ შედიხარ, მისი ბუღალტერი უნდა გეთანამშრომლებოდეს. ზოგს ჰგონია, აუდიტს ჩატარების დროს აუცილებელია, რაიმე ხარვეზი მოვუძებნო, გამოვიჭირო, ჯარიმა გადავახდევინო. აუდიტი ტარდება იმიტომ, რომ დამკვეთმა დაინახოს პრობლემები და დასახოს მის მოგვარების გზები.
საბჭოთა კავშირის დროს ბუღალტრობა, სხვა პროფესიებთან შედარებით, ნაკლებად პრესტიჟული იყო. სინამდვილეში, ბუღალტერია ძალიან სერიოზული პროფესიაა. ადამიანი განდობს მთელი თავისი ბიზნესსაქმიანობის აღრიცხვას. მომხრე ვარ, რომ ბუღალტერია იყოს სერტიფიცირებული. ზოგიერთი კომპანიის ბუღალტრის მხრიდან მიდგომა არის რაღაც სხვანაირი, არასწორი – ახლა “ვიღაც აუდიტი” მყავს (თან სწორ სახელსაც არ გვიწოდებენ, ფიზიკური პირი აუდიტორია და არა აუდიტი), ახლა კიდევ მას რაღაცები უგზავნე, მაგის ტვინის ბურღვა მინდა, სად მცალია ახლა მაგისთვის და ა.შ. კარგია ის, რომ ეს მიდგომა იცვლება უკეთესობისკენ. აუდიტორი ბიზნესმენი არ არის, იგი ბიზნესს არ ასწავლის, აუდიტორი ცდილობს დაანახოს დამკვეთს ის, რომ მისი ბიზნესი როგორ უნდა იყოს კარგად დაცული და რა პრობლემები დგას მისი კომპანიის წინაშე. კომპანიის საბოლოო მდგომარეობა სწორედ ანგარიშგებებშია გამოხატული. როდესაც სრულყოფილი ცოდნა გაქვს კომპანიის ფინანსური მდგომარეობის შესახებ, ხომ უფრო კარგად დაგეგმავ ბიზნესს! თუ გგონია, რომ მოგება გაქვს მილიონები და ამ დროს აღმოაჩენ, რომ ყველა დებიტორი ჩამოსაწერი გყავს, ესე იგი სინამდვილეში შეიძლება ზარალშიც იყო. ხომ უკეთესია, რომ ეს ინფორმაცია გქონდეს? თუმცა, კიდევ ერთხელ აღვნიშნავ, რომ პროცესები ნელ-ნელა გამოსწორებისკენ მიდის. სიმართლე გითხრათ, ბოლო პერიოდში ფიქტიური აუდიტების შესახებ აღარც გამიგია.
სხვათა შორის, ბევრი კომპანიაა ისეთი, რომელიც თავად გირეკავენ აუდიტის გასაკეთებლად. მერე კარგად გაკეთებულ აუდიტში ყველაფერი ამოდის. შანსი არ არის, რომ მსხვილი რამეები დაიმალოს. აუდიტს რომ ატარებ, კომპანიის რისკებს მთლიანად აფასებ, ეს კომპანია ფუნქციონირებადია თუ არა. კომპანიის ფუნქციონირებადობას როგორ გაარკვევ, თუ არ შეისწავლე თავად კომპანია? აუდიტორი სწავლობს ბიზნესპროცესებსაც და ეს ბიზნესპროცესები როგორ გადადის ფინანსურ ანგარიშგებაში. რამხელა კომფორტია ჩემთვის, მე რომ დამკვეთი ვარ, ჩემს კომპანიას კეთილი თვალით ამოწმებენ და თუ ბიზნესსა და აღრიცხვაში რამე ლაფსუსი მაქვს, ამაზე მიმითითებენ.
კიდევ ერთი საკითხი: იდეაფიქსია, რომ უპირობო დასკვნა უნდა ყველას. პირობითი დასკვნა იმას კი არ ნიშნავს, რომ ანგარიშგებაში რაღაც არასწორი გაქვს, დასკვნაში შავით თეთრზე წერია, რომ აუდიტორმა ვერ მიიღო საკმარისი რწმუნება იმაში, რომ ესა და ეს მუხლი ამა და ამ ანგარიშგების სწორია თუ არა. იმას კი არ ვწერთ, რომ არასწორია, რწმუნება ვერ მივიღეთ. ზოგადად ჩვენთან ბიზნეს განათლების პრობლემაც არის. მოდის ახალგაზრდა თაობა, რომელიც სხვანაირად აზროვნებს, თუმცა, ძველ თაობაში მიდგომები შესაცვლელია.
რაც ამ კითხვის დასაწყისში თქვით, რომ კომპანიების ნაწილი აუდიტურ ფირმებს მაშინ აკითხავენ, როდესაც აუდიტის ჩატარების “დედლაინი” იწურება, ამ კუთხით, მარეგულირებელი სამსახურის დახმარება როგორ წარმოგიდგენიათ?
ერთ-ერთ შეხვედრისას ვკითხე სამსახურის მაშინდელ უფროსს ბატონ იური დოლიძეს, ხომ არ აჯობებდა აუდიტის ჩატარების ვადები კომპანიების კატეგორიების მიხედვით განისაზღვროს-მეთქი. მაგალითად, ეს ვადა მეოთხე კატეგორიის კომპანიებისთვის იყოს პირველი აპრილი, მესამე კატეგორიის კომპანიებისთვის პირველი ივნისი. პატარა კომპანიაში, წლის შეჯამებას ნაკლები დრო სჭირდება. დიდ კომპანიებს შვილობილი კომპანიები ჰყავთ, მათი აუდიტი გაკეთებული იქნება და პირველ აგვისტოს რომ მოვა კომპანია შვილობილთან კონსოლიდაციის გაკეთების დროს, შვილობილის ანგარიშგების სისწორეზე რწმუნების მოპოვებაზე დრო აღარ დამეხარჯება. ჯერჯერობით, ამ საკითხის მიმართ არაფერი ისმის.
მიმდინარე წლის თებერვალში სამსახურმა წარმოადგინა „აუდიტის სფეროს განვითარების გრძელვადიანი ხედვა“, რომელიც სხვა სიახლეებთან ერთად, მომდევნო წლიდან აუდიტური კომპანიების კატეგორიების (ხარისხის კონტროლის შედეგების მიხედვით) გამსხვილებას ისახავს მიზნად. კერძოდ, ამჟამად არსებული 5 კატეგორიის ნაცვლად იგეგმება, რომ იქნება სამი კატეგორია. როგორია თქვენი კომენტარი შემოთავაზებულ სიახლეზე და ზოგადად, აუდიტური ფირმების ნუმერაციაზე კატეგორიების მიხედვით?
თავისთავად ამაში პრობლემას ვერ ვხედავ, თუმცა მგონია, რომ ბევრ კომპანიას შეუმცირდება რეიტინგი. კერძოდ, ჩემი აზრით, არის საშიშროება, რომ მე-3 კატეგორიის ზოგიერთი და მე-4 კატეგორიის უმეტესობა კომპანიებისა, მათი დღევანდელი მდგომარეობიდან გამომდინარე (მხედველობაში მაქვს გარიგების დონეზე და აუდიტორული ფირმის დონეზე არსებული ხარისხის უზრუნველყოფის მოთხოვნები) ვერ გაივლიან სავალდებულო აუდიტის ჩატარების უფლების კრიტერიუმებს. ვფიქრობ, სარასმა უნდა შეიმუშავოს და გამოაქვეყნოს უფრო დეტალური მოთხოვნები აუდიტური ფირმებისთვის კატეგორიის მინიჭების მოთხოვნების შესახებ (იგულისხმება გარიგების პარტნიორების რაოდენობა, თანამშრომლების რაოდენობა, თანამშრომლების კვალიფიკაციის დამადასტურებელი ინფორმაცია, დამკვეთების რაოდენობა და ა.შ.), ამასთან ზოგიერთ საკითხში (მაგალითად, თანამშრომლების განათლება) უნდა მიეცეს 3-დან 4-წლამდე პერიოდი ყველა იმ კომპანიას, რომლებმაც უმეტესი კრიტერიუმების დაკმაყოფილების გამო მიიღეს სავალდებულო აუდიტის ჩატარების უფლება. წინააღმდეგ შემთხვევაში, სდპ-ის და სავალდებულო აუდიტის ჩამტარებელ აუდიტურ ფირმათა რაოდენობა შემცირდება 30-40-მდე.
მეორე საკითხი, რომელზეც მსურს ყურადღების გამახვილება, არის ის გარემოება, რომ აღარ უნდა მოხდეს აუდიტორი ფიზიკური პირებისთვის ცალკე კატეგორიის მინიჭება. როგორც პირად განმარტებებში მოვისმინე, თითქოს აპირებენ, რომ სდპ-ის და სავალდებულო აუდიტის ჩამტარებელ აუდიტორებისთვის ეს მოთხოვნა ამოიღონ. გარიგებას ასრულებს აუდიტორი და არა მთელი აუდიტური კომპანია. თუ ასეთი განზოგადება მისაღებია, მაშინ არ უნდა არსებობდეს ხმსს 2 და უნდა იყოს მხოლოდ ხმსს 1 და ასს 220.
მესამე საკამათო საკითხია „სარასის“ საჯარო მოხელეებისთვის აუდიტორობის უფლების მისაღებად 6-თვიანი საცდელი პერიოდის დაწესება. თუ განათლების კრიტერიუმები დაკმაყოფილებული არა აქვს? სადაა აქ აუდიტის გუნდში მუშაობის 3-წლიანი გამოცდილება?
მინდა პროფესიულ ორგანიზაციებზეც გკითხოთ, რომლებიც სხვადასხვა დროს ინდუსტრიის განვითარების პროცესში მნიშვნელოვან როლს ასრულებდნენ და ალბათ ახლაც ასრულებენ. 2022 წლის დეკემბერში, როდესაც ბაფის გამგეობის წევრობაზე თქვენი კანდიდატურა წარადგინეთ, სამოტივაციო წერილში აღნიშნეთ, რომ ორგანიზაციას შიშნარევი ურთიერთობა აქვს ზედამხედველობის სამსახურთან, რას გულისხმობდით ამაში? ასევე გკითხავთ, დღეს რამდენად ასრულებს ბაფი თავის მოვალეობას?
ვგულისხმობდი იმას, რაზედაც უკვე ვისაუბრე. ბუღალტერთა და აუდიტორთა ფედერაცია უნდა იყოს ჩვენი წარმომადგენელი, უნდა იდგეს ნებისმიერი მისი წევრის გვერდით, გამონაკლისი მხოლოდ ეთიკის კოდექსის დარღვევაა. ფედერაცია უნდა იყო ჩვენი რუპორი. ყველა ბუღალტერი და ყველა აუდიტორი ვერ მივა „სარასში“. მთელი ამ ხნის განმავლობაში, არ მახსოვს, ბაფის მხრიდან გარკვეული ინიციატივის გატანის შემთხვევა, რაც იმის მანიშნებელია, რომ ან ინიციატივაა არასწორი და ამის გამო მიუღებელი, ან „სარასის“ პოზიციაა შეურიგებელი. არა მგონია, რომ ფედერაციის პოზიცია ყოველთვის არასწორი იყოს, ანუ გამოდის, რომ პრობლემა პოზიციის დაცვაშია. შიშნარევში სწორედ ის იგულისხმება, რომ ფედერაციის წევრების მხრიდან ჯერ-ჯერობით თავისი პოზიციის გატანის პრეცედენტი ძალიან ნაკლებადაა. ხომ არ არის ნაკლები აქტიურობა არგაღიზიანების შიშით გამოწვეული? ფედერაციის წევრები სხვადასხვა აუდიტურ კომპანიებში არიან გადანაწილებული, ამით ხომ არ არის გამოწვეული გადაჭარბებული სიფრთხილე? შიშნარევი დამოკიდებულებაა იმასთან დაკავშირებით, რომ „სარასი“ რაღაცებს არასწორად გაიგებს და საკუთარ აუდიტურ კომპანიებს უფრთხილდებიან?
მაშინ რა უნდა შეიცვალოს?
არ ვიცი, რა გითხრათ. ჩემი აზრით ისევ პროფესიონალიზმამდე მივდივართ. აუდიტურ კომპანიაში ისე უნდა იყოს ყველაფერი აწყობილი, რომ „სარასის“ მიმართ შიში არ არსებობდეს. ვიმეორებ, აუდიტის მიმართულებით ერთი პრობლემური საკითხიც არ მახსენდება, რომელზედაც ბაფმა იმსჯელა, მისი წევრების უმეტესობის თანხმობით გადაწყვეტილება მიიღო და იგი „სარასმა“ დააკმაყოფილა. აქვე ვიტყვი, რომ გაცილებით უკეთესი სიტუაციაა საგადასახადო საკითხებზე და შემოსავლების სამსახურთან ურთიერთობასთან დაკავშირებით. ბუღალტერთა ფედერაცია აუდიტის სტანდარტების განხორციელების ერთ-ერთი ფლაგმანი უნდა იყოს. წესდებაში არ უნდა ვწერდეთ ისეთ რაღაცას, რაც თუნდაც ოდნავ ეჭვს მაინც გამოიწვევს ეთიკის კოდექსთან მიმართებაში, იგულისხმება ფამილიარობის პრობლემა. მაგალითად, ჩემთვის გაუგებარია სურვილი, რომ ფედერაციის გამგეობის წევრი მარეგულირებლიდანაც უნდა იყოს. ამ ინიციატივის დაყენებისას, ინიციატორებს არგუმენტად მოჰყავდათ, რომ ეს მესამე ქვეყნების საუკეთესო პრაქტიკააო. სხვათა შორის, მეც მოვიძიე ინფორმაცია და იმ ქვეყნების წესდებებში ცალსახად არ წერია, რომ მარეგულირებლის წარმომადგენელი გამგეობის წევრად უნდა გყავდეს. ძალიან კარგია „სარასთან“ მჭიდრო თანამშრომლობა და ეს ასეც უნდა იყოს, მაგრამ მისი წარმომადგენელი გამგეობაში ვერ წარმომიდგენია. გამგეობა არის ორგანო, რომელიც სტრატეგიულ გადაწყვეტილებებს იღებს.
ვიცი, რომ კითხვის მიზანი არ იყო ბუღალტერთა და აუდიტორთა ფედერაციის საქმიანობის შეფასება, მაგრამ ორაზროვნების თავიდან აცილების მიზნით, მინდა მოგახსენოთ ჩემი აზრი ფედერაციის მუშაობის შესახებ.
უპირველეს ყოვლისა უნდა აღინიშნოს, რომ მოსაზრება „სარასის“ წარმომადგენლის გამგეობაში შეყვანის შესახებ უარყოფილი იქნა ბაფის ხელმძღვანელობის მხრიდანვე, ფედერაციის წევრებთან ამ მოსაზრების განხილვის შემდეგ;
გარდა ამისა, ჩატარდა რიგი მნიშვნელოვანი ღონისძიებები: დაემატა რამდენიმე კომიტეტი, მაგალითად მცირე და საშუალო აუდიტორული კომპანიების კომიტეტი, გააქტიურდა მუშაობა კომიტეტებში (მე თვითონ ვარ აუდიტის ხარისხის კომიტეტის წევრი) და ა.შ. ამდაგვარად, არ ვამბობ, რომ ბაფის აქტიური საქმიანობა შეჩერებულია, თუმცა გაუმჯობესების პოტენციალი ჯერ კიდევ არის.
როგორ უყურებთ თანამედროვე ტექნოლოგიების ჩართვას ინდუსტრიაში? მაგალითად, რა კუთხით შეიძლება ხელოვნური ინტელექტის გამოყენება?
ჩემი შვილი პროგრამისტია და ამ თემაზე ხშირად ვსაუბრობთ. თანამედროვე ტექნოლოგიები, საქმიანობის გამარტივების კუთხით, ინდუსტრიაში ბევრ რამეს შეცვლის, თუმცა ადამიანურ რესურსს ბოლომდე ვერ ჩაანაცვლებს. ყველაფერს ხელოვნური ინტელექტი ვერ გააკეთებს. ხელოვნური ინტელექტი მონაცემებს გადააქცევს ინფორმაციად, თუმცა მას მონაცემები სწორად უნდა მიაწოდო. ნებისმიერი ხელოვნური ინტელექტი რაღაცას აქსიომად იღებს, მაგრამ ეს აქსიომა რამდენად მართალია, ამას ვერ ამოწმებს. მაგალითად, ფიზიკის განვითარება სწორედ ის არის, რომ ფიზიკოსი „აქსიომებს“ ხშირად ცვლის, საპირწონედ მათემატიკას კონკრეტული აქსიომები აქვს და ყველაფერი მასზეა დაფუძნებული.
ხელოვნური ინტელექტის გამოყენება შეიძლება მოძიების, შედარების, ანალიზის კუთხით. თუმცა. გასაანალიზებელი მასალა ადამიანმა უნდა მიაწოდოს. მთავარია მონაცემების სწორად მიწოდება. თანამედროვე ტექნოლოგიები არის ინდუსტრიის მომავალი და ეს პროცესს ძალიან გაამარტივებს. მაგალითად, გაამარტივებს მოგება-ზარალის ანგარიშგების აგებას. ჩვენს კომპანიაში ვნერგავთ აუდიტის ახალ პროგრამას, სულ ცოტა დარჩა მის დასრულებამდე. დამკვეთის მხრიდან მონაცემების სწორად ატვირთვის შემთხვევაში საშუალება გაქვს მიიღო სრული ანალიტიკა, რომელიც ძალიან გეხმარება დამკვეთის რისკების შეფასების საკითხში, როგორც ზოგადად ბიზნეს-გარემოში, აგრეთვე დასააუდიტირებელი ანგარიშგების კონკრეტული მუხლის შემთხვევაში, რათა სწორად იქნას განსაზღვრული შესამოწმებელი ელემენტების ღირებულება და რაოდენობა.
ფიზიკის მიმართ თუ გაქვთ მონატრება და თუ გეგმავთ ამ მიმართულებით საქმიანობის გაგრძელებას?
არა, ძალიან დიდი ხანია ამ პროფესიაში აღარ ვარ. ფიზიკა ცოცხალი ორგანიზმია, სულ განვითარების პროცესშია, მე კი მას დიდი ხანია ჩამოვშორდი. ზოგადად ვიტყვი იმას, რაც ყველაზე უფრო მომწონს ფიზიკოსებში: ეს არის აზროვნების თავისუფლება და ჩარჩოების არარსებობა. ისინი პერიოდულად გადახედვას აკეთებენ, რამდენად სწორია ის, რაც უკვე არსებობს. ფიზიკოსი დაშვებების კორექტირებას ყოველთვის აკეთებს.
რაც შეეხება თქვენს თავისუფალ დროს, მას როგორ იყენებთ და თქვენი ოჯახის წევრები ვინ არიან?
ადრე მიყვარდა წიგნების კითხვა. ახლა სიმართლე გითხრათ, ბევრი დრო აღარ მაქვს. თავისუფალ დროს ტაძარში დავდივარ, წირვა-ლოცვას ვესწრები. მყავს 6 შვილი (სამი ბიჭი, სამი გოგო) და მეუღლე. უფროსი გოგონა გათხოვილია, კინორეჟისორია. მომდევნო ბიჭებმა უმაღლესი სასწავლებლები დაამთავრეს, ერთს თავისი ბიზნესი აქვს, მეორე პროგრამისტია. მე-4 შვილმა – გოგონამ ახლა ჩააბარა უნივერსიტეტში დიზაინის მიმართულებით. 2 უმცროსი – გოგონა და ბიჭი კი, სკოლის მოსწავლეები არიან.
ესაუბრა მაკა ხარაზიშვილი