
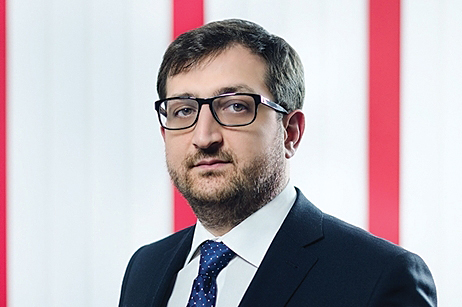


ალექსი ხოროშვილი – დაიბადა 1983 წლის 12 სექტემბერს, ქ. ბათუმში.
განათლება
2000-2004 წლები – კავკასიის ბიზნესის სკოლა, ბიზნესის ადმინისტრირების ბაკალავრი, ფინანსები და ბუღალტრული აღრიცხვა;
2002-2003 წლები – ჩრდილოეთ დაკოტას უნივერსიტეტი, მესამე კურსი, ბუღალტრული აღრიცხვა;
2019 წელი – MIT Sloan და MIT CSAIL – პროგრამა „ხელოვნური ინტელექტი: გავლენა ბიზნესსტრატეგიაზე“, კურსის დამთავრების სერტიფიკატი, ხელოვნური ინტელექტი ბიზნესში.
სამუშაო გამოცდილება
2022 წლის დეკემბერი – დღემდე – „სილქ ბანკი“ (Silk Bank), გენერალური დირექტორი;
2018 წლის თებერვალი - დღემდე - Nexus აღმასრულებელი დამფუძნებელი;
2020 მარტი - 2021 წლის სექტემბერი - „თიბისი ლიზინგი“ (TBC Leasing), სამეთვალყურეო საბჭოს დამოუკიდებელი წევრი;
2019 წლის იანვარი – 2019 წლის აგვისტო – ბათუმის ქართულ-ამერიკული სკოლა (GASB), სამეთვალყურეო საბჭოს დამოუკიდებელი წევრი;
2018 წლის მარტი – 2018 წლის დეკემბერი – ილიას სახელმწიფო უნივერსიტეტი, სარეკომენდაციო (მრჩეველთა) საბჭოს დამოუკიდებელი წევრი;
2015 ოქტომბერი – 2017 წლის ნოემბერი – „ლიბერთი ბანკი“ (Liberty Bank), გენერალური დირექტორი;
2009 წლის ნოემბერი – 2015 წლის ოქტომბერი – „ლიბერთი ბანკი“, აუდიტის კომიტეტის თავმჯდომარე, დირექტორთა საბჭოს წევრი;
2007 წლის ოქტომბერი – 2009 წლის ნოემბერი – „ერნსტ ენდ იანგი“ (EY), მენეჯერი (ნიუ-იორკი, ბაქო, თბილისი);
2003 წლის სექტემბერი – 2007 წლის ოქტომბერი – „ერნსტ ენდ იანგი“ (EY), სტაჟიორიდან უფროს სპეციალისტამდე (თბილისი, მოსკოვი, ნიუ-იორკი).
ჰყავს მეუღლე და ორი შვილი.
ბატონო ალექსი, უპირველესად, მადლობას გიხდით ინტერვიუსთვის. თქვენი გზა ბათუმის სკოლიდან და ამერიკული განათლებიდან დაიწყო, გაგრძელდა „დიდი ოთხეულის“ საერთაშორისო ოფისებითა და მივიდა საბანკო სექტორამდე. მოგვიყევით უფრო მეტი თქვენ შესახებ.
ძალიან საინტერესოა, რომ აუდიტსა და ფინანსებს წარმოადგენთ. ჩემთვის პატივია თქვენი ჟურნალისთვის ინტერვიუს ჩაწერა, იმიტომ რომ მეც მაგ პროფესიიდან, აუდიტიდან მოვდივარ.
1983 წელს ბათუმში დავიბადე. კარგ და დიდ ოჯახში გავიზარდე: ორი დედმამიშვილი ვიყავით, მაგრამ სახლში ყოველთვის ხალხმრავლობა იყო – ბებია, ბაბუა, ნათესავები. სწავლა ბათუმის პირველ სკოლაში დავიწყე. შემდეგ გაიხსნა დემირელის, იგივე შაჰინის სახელობის სკოლა-ლიცეუმი. 1994 წელს მისაღები გამოცდები ჩავაბარე და ამ სკოლის მოსწავლე გავხდი. იმ დროისთვის ეს იყო ნამდვილი საგანმანათლებლო რევოლუცია. ამ სკოლამ მომცა უფრო მეტი თავისუფლება, უფრო მეტი გახსნილობა. სკოლაშიც პირველი ვიყავი – მისაღებ გამოცდებზე პირველი ადგილი მქონდა, ვმონაწილეობდი მათემატიკურ ოლიმპიადებში. ჩვენი ოჯახისთვის სწავლა ყოველთვის მნიშვნელოვანი იყო. ჩემი მშობლები ბევრ რამეს თმობდნენ იმისთვის, რომ საუკეთესო განათლება მიგვეღო, საქართველოს მასშტაბით მაინც. თუმცა, სკოლის პერიოდში, ერთი წელი გაცვლითი პროგრამით ამერიკაში ვისწავლე.
სხვათა შორის, ამერიკაში წასვლა კურიოზით დაიწყო. ასაკი არ მიწყობდა ხელს, რომ პროგრამაში მონაწილეობა მიმეღო და გამოცდებზე გავსულიყავი, 14 წლის ვიყავი. იმ პერიოდში, ორი დაბადების მოწმობა მქონდა, მეორე მოწმობით, რომლის მიხედვითაც უფრო დიდი ვიყავი, გავედი გამოცდებზე და გავიმარჯვე. არადა, სატესტო გასვლა მქონდა დაგეგმილი, აღმოჩნდა, რომ ჩავაბარე, მაგრამ იმ სხვა დაბადების მოწმობით პასპორტს ვერ ავიღებდი. მახსოვს, ძალიან ვინერვიულე, ვწუხდი, რომ ვერ წავიდოდი. მხოლოდ მამაჩემი იყო მშვიდად, აცხონოს ღმერთმა, მერე თქვა სასაცილო ფრაზა – Мой сын поедет в Америку. მართლაც ჩამოვიდა თბილისში, შეხვდა ამერიკელებს, არ ვიცი რა ელეპარაკა, როგორ მოაგვარა. მათ თქვეს, ვინაიდან გამოცდები ჩააბარა, არ არის პრობლემა წავიყვანთო. ასე მოვხვდი 14 წლის ასაკში ამერიკაში, ილინოისის შტატში, უცხო ოჯახში.
აქაც გარკვეული გამოწვევების წინაშე აღმოვჩნდი, პირველი ოჯახი არც ისე კარგი იყო, შემდეგ იმ ოჯახის ერთ-ერთ წევრს ჯანმრთელობის პრობლემები ჰქონდა და სხვა ოჯახში უნდა გადავსულიყავი, რაც მარტივი არ იყო. ყოველ დილით სკოლაში აცხადებდნენ: აბა, ვის გინდათ ლექსო ხოროშვილი თქვენთან ოჯახში წაიყვანოთო~. შემდეგ გადავედი სასწაულ ოჯახში, სადაც მართლა შევიგრძენი ამერიკა, ამერიკული სითბო. დავმეგობრდით და მათთან კავშირი დღემდე მაქვს. მთელი წელი სტუმარივით ვიყავი.
სკოლის დამთავრების შემდეგ, თურქეთში წასვლა და იქაურ უნივერსიტეტში ჩაბარება გადავწყვიტე. ჩავაბარე და მოლოდინი მქონდა, რომ დაფინანსებას მოვიპოვებდი, მაგრამ არ გამოვიდა. გადაწყდა სასწავლებლად თბილისში ჩამოვსულიყავი. ახალი გახსნილი იყო კავკასიის ბიზნეს-სკოლა. სწავლა უკვე დაწყებული იყო, მივედი კახა შენგელიასთან, მოვუყევი ჩემი ისტორია. მითხრა, კარი ღიაა, შედი და ისწავლეო. კარგი სასწავლებელი იყო კავკასიის ბიზნეს-სკოლა. ასევე უნივერსიტეტში სწავლის პერიოდში გაცვლითი პროგრამით ვიყავი ჩრდილოეთ დაკოტაში, ძალიან კარგ სასწავლებელში. სასწაულად ციოდა, აუდიტორიები ერთმანეთთან მიწისქვეშა გვირაბებით იყო დაკავშირებული. სწავლის გარდა ვერაფერს გავაკეთებდით, მანდ დავეუფლე ბუღალტერიას სიღრმისეულად. ეს მიმართულება ძალიან მაინტერესებდა, ზოგადად მათემატიკა მუდმივად ჩემში იყო. ჩამოვედი საქართველოში და ჩემი პროფესიული კარიერა „საქართველოს ბანკში“ დაიწყო. ამ ბანკში ჩემი კურსიდან რამდენიმე მივიდა, ზოგი დღემდე იქ არის, დირექტორის პოზიციაზეც. თუმცა, მე იქიდან მალე წამოვედი და „ერნსტ ენდ იანგში“ დავიწყე საქმიანობა. ძალიან კარგი კომპანიაა, ბევრი რამ ვისწავლე. მანდ ჩამოვყალიბდი ფინანსისტად.
ზოგადად, ძალიან მიმართლებდა მენტორებში. ბევრჯერ მითქვამს ეს და კიდევ ერთხელ, აუცილებლად, უნდა ვახსენო ელნურ მუსტაფაევი და მარჩელო გელაშვილი, ვინც ეს პროფესია მასწავლეს. იმ დროს, რეალურად იმ კომპანიების ფინანსური დირექტორები ვიყავით, რომლებსაც ვამოწმებდით. თავიდან ბოლომდე ვიცოდით რა ხდებოდა, საბოლოოდ, როგორ აისახებოდა თითოეული გადაწყვეტილება ანგარიშგებაში. ეს ძალიან მნიშვნელოვანი იყო. მაშინ კომპანიებს ცალკე გუნდები არ ჰყავდათ, რომლებიც ანგარიშგებას მოამზადებდნენ. სტანდარტების ცოდნამ, სიახლეებმა, ტრენინგების ჩატარებამ, „ერნსტ ენდ იანგმა“ ბევრი რამე მომცა. რეალურად, პირველი ვიყავი, ვინც „ერნსტ ენდ იანგიდან“ ამერიკაში წავიდა. მანამდე გარკვეული პერიოდი მოსკოვის ოფისში ვმუშაობდი, ასევე ბაქოს ოფისში, ანუ ჯერ პოსტსაბჭოთა სივრცეში ვიმუშავე, შემდეგ წავედი ამერიკაში, საკმაოდ ახალგაზრდა. ნიუ-იორკში ვიყავი ორი წელი. საინტერესო წლები იყო. ჩემი იქ ყოფნა 2007-2008 წლების ფინანსურ კრიზისს დაემთხვა, რომელმაც ბევრი რამ დამანახა. 2009 წელს დავტოვე „ერნსტ ენდ იანგი“ და სამუშაოდ „ლიბერთი ბანკში“ გადავედი.
იქაც ძალიან საინტერესო პროცესი იყო. აუდიტის კომიტეტიდან დავიწყე – აუდიტის კომიტეტის თავმჯდომარე ვიყავი, მაგრამ მარტო ეს მოვალეობა არ მქონდა, რეალურად, პირველივე დღიდან გარკვეული მიმართულებები მებარა. ჩემს შემთხვევაში მენტორი ლადო გურგენიძე იყო, ნამდვილად ამ ქვეყნის საბანკო სექტორის დამფუძნებელი. მანდ ვისწავლე საბანკო საქმე და მმართველობა. აუდიტი მაინც ის მხარეა, სადაც გარედან უყურებ – შენს ქმედებებს ციფრებზე პირდაპირი ზეგავლენა არ აქვს. ხოლო მმართველობაში უკვე შენს გადაწყვეტილებებს პირდაპირ ხედავ, როგორ ებმება ხორცი და რა შედეგებამდე შეიძლება მივიდეს.
მენეჯმენტის სტილი ალბათ მანდ ჩამომიყალიბდა. საკმაოდ ახალგაზრდა გუნდი შეგვკრიბა ლადომ მაშინ. ფაქტობრივად გაკოტრებული ბანკი ავიღეთ – კაპიტალში 50-მილიონიანი გარღვევა ჰქონდა – და, ზომით საქართველოს მესამე ბანკად დავტოვეთ. ბოლო ორი წელიწად-ნახევარი, ბანკის გენერალური დირექტორი ვიყავი. იმ პერიოდისთვის საკმაოდ დიდი წარმატებები გვქონდა, გამოვირჩეოდით ინოვაციებით: ბიზნეს-ინკუბატორები, ციფრულად სესხების გაცემა (თვეში საშუალოდ 100 ათას სესხს გავცემდით), მინი-ვენებით პენსიების დარიგება – ამ ყველაფერში პირადად ვიყავი ჩართული. თუ არ იყო ჩემი იდეა, შესრულებაში აუცილებლად მონაწილეობას ვიღებდი.
სადღაც 2016-17 წელს მივხვდი, რომ ტელეფონი იყო ის მედიუმი, რომელიც ადამიანისთვის ყველა სერვისის მიმწოდებელი გახდებოდა. დავრწმუნდი, რომ შესაძლებელი იყო საქართველოდან, საზღვრების გარეშე, ბანკინგის შეთავაზება. პარტნიორებთან ერთად ჩამოვაყალიბეთ ეს ხედვა და დავიწყეთ ფიქრი, კვლევა, თუ როგორ ავაშენებდით ციფრულ ბანკს საქართველოდან. იმ პერიოდში ბევრი ქარტეხილი გადაგვხდა, დაგვემთხვა კოვიდი. გვქონდა რწმენა, რომ ტექნოლოგიებს უბრალოდ ვიპოვიდით, ახალს არაფერს გამოვიგონებდით.
სადღაც ერთი წელი, თუ არა მეტი, სან-ფრანცისკოდან შანხაიმდე მოვიარეთ ტექნოლოგიური კომპანიები – დიდები, პატარები. აღმოჩნდა, რომ მცდარი წარმოდგენა გვქონდა. მივხვდით, თუ ჩვენით არ დავწერდით ტექნოლოგიას, შეუძლებელი იქნებოდა ამის კეთება პარტნიორთან, ანუ ვენდორთან, რადგან ვერ ვუპასუხებდით მომხმარებლის იმ მოთხოვნებს, რაც მათ ჰქონდათ. ყველაფერი ბრწყინავდა, როცა ამ კომპანიებს ვესაუბრებოდით, მაგრამ დეტალებში რომ ჩავდიოდით, მალევე ვხვდებოდით, რომ ეს ძველი სისტემები იყო, ძველი კოდით დაწერილი.
და რეალურად აღმოვაჩინეთ, რომ პრობლემა არა მარტო ბანკინგშია, არამედ თვითონ ტექნოლოგიებშიც, და ალბათ ტექნოლოგიების მიწოდებაც ღირებული სერვისი იქნებოდა. დავიწყეთ პროდუქტების შექმნაზე ფიქრი. იმ ეტაპზე ბევრ ინვესტორს, ძირითადად ქართულს, ვესაუბრებოდით ამ იდეაზე. რეალურად, ვისაც სწორი ხედვა ჰქონდა და ვინც დაიჯერა ჩვენი შესაძლებლობების ეს იყო „სილქ როუდ ჯგუფი“ და გიორგი რამიშვილი. აქაც მინდა აღვნიშნო, რომ ბედი მწყალობს – ცხოვრების ამ ეტაპზეც კარგი მენტორი გამომიჩნდა. ერთობლივად, 2022 წლის ბოლოდან, დავიწყეთ „სილქ ბანკის“ ტრანსფორმაცია და მშენებლობა. მას შემდეგ აქ ვარ.
ვინ ან რა გარემოებებმა ითამაშა მთავარი როლი თქვენი როგორც ფინანსისტისა და მენეჯერის ჩამოყალიბებაში? თქვენი უფროსი ძმის – რუსლან ხოროშვილის წარმატებები იყო თუ არა თქვენთვის მისაბაძი მაგალითი?
– ალბათ იმდროინდელი გარემოდან მოდიოდა ეს, ვგულისხმობ 90-იან წლებს. საკმაოდ გაჭირვება იყო და ფინანსები, მენეჯმენტი, ბიზნესი – ეს მიმართულება ყველაზე პერსპექტიულად გამოიყურებოდა. ალბათ ერთ-ერთი გადამწყვეტი ფაქტორი ასევე იყო ჩემი მათემატიკისადმი და ტექნიკური საგნებისადმი ლტოლვა. ასევე ჩემი ძმაც იყო მაგალითი, რა თქმა უნდა, მთელი ცხოვრება. ის სამი წლით უფროსია, „ერნსტ ენდ იანგში“ ჩემამდე მოხვდა და დღეს კომპანიის უზბეკეთის ოფისს ხელმძღვანელობს. მე უფრო ცელქი ვიყავი და სულ მესმოდა: „აი, ნახე რუსლანი როგორია!“ და, რა თქმა უნდა, ეს შეჯიბრი ალბათ ჩაბეჭდილიც იყო. დღესაც მისაბაძია ჩემი ძმა – არა მარტო პროფესიონალურად, არამედ ღირებულებებითაც, ლიდერობითაც და ადამიანობითაც. შესაბამისად, ეს გახდა მიზეზი, რომ ამ პროფესიას გავყევი. სხვა დროს და სხვა ვითარებაში, შეიძლება სხვა პროფესიაც შემერჩია.
ამასთან დაკავშირებით ერთი ამბავი მინდა მოვყვე. კოლეგასთან ვსაუბრობდი ბავშვებზე, თუ სად ჩააბარა, მითხრა – ოკეანოლოგიაზეო, პორტუგალიაში. ვამბობ: „ვა, რა საინტერესოა!“ ანუ ეს ძალიან საინტერესოც არის და ძალიან კარგიც და მართლა ვფიქრობ, დღეს ის დროა, როცა საქართველო უფრო მეტად განვითარებულია. ჩვენს დროს რომ გეთქვა ოკეანოლოგიაზე მინდა სწავლაო, ალბათ სასაცილო იქნებოდა – ვერავინ გაიგებდა.
ამიტომ ჩემი არჩევანი დროის შესაბამისად გაკეთდა. პროფესიონალური კუთხით პირველი ნაბიჯები „ერნსტ ენდ იანგში“ გადავდგი. ამ კომპანიის დამსახურებაა, რომ მართლა კარგ პროფესიონალად ჩამოვყალიბდი, განსაკუთრებით ფინანსების დარგში. როგორც ვახსენე, ცხოვრებაში გამიმართლა, რომ კარგ მენტორებს ვპოულობდი. მათი დამსახურებაა, რომ პირადი განვითარებისთვის სწორ რაღაცებზე ვაკეთებდი აქცენტს.
ფინანსურ და საბანკო სექტორში საკმაოდ მრავალფეროვანი გზა გაქვთ გავლილი. როგორ იცვლებოდა თქვენი ხედვა მენეჯმენტზე სხვადასხვა პოზიციასა და ორგანიზაციაში მუშაობისას; ასევე როგორც ლიდერის მიდგომები წლების განმავლობაში? ასე ვთქვათ, როგორია „ლექსო ხოროშვილის მართვის სტილი“?
– ჩემი მართვის სტილი აქტიური და აუცილებლად შედეგზე ორიენტირებულია. დეტალებში ჩასვლა მიყვარს – ალბათ აუდიტორული წარსულია – პროცესების ზედმეტად მიშვება არ მიყვარს, მიუხედავად იმისა, რომ მჯერა დელეგირების საჭიროებისა და ამისკენ ვარ კიდეც მიდრეკილი. თუმცა ჩემს სტილში მაინც შეიმჩნევა, რომ ყოველთვის დეტალურად მინდა ვიცოდე, რა ხდება. მიუხედავად ამისა, ჩემი მიდგომა მაინც ნდობაზეა აგებული. ბევრჯერ უთქვამთ, რომ მიკრომენეჯერი ვარ და ეს გამიგია კიდეც, თუმცა ის ადამიანები, ვისთანაც ასე ვმუშაობდი, ყოველთვის კმაყოფილები იყვნენ.
ხისტიც შემიძლია ვიყო – კარიერის მანძილზე რამდენიმე დიდი „ქოსთქათინგი“ (საოპერაციო ხარჯებისა და შტატების მკაცრი შემცირება – რედ.) გამიკეთებია, როცა ბიზნესი ასეთ გადაწყვეტილებას მოითხოვდა. თუმცა მთლიანობაში ასე ვიტყოდი: შედეგზე ორიენტირებული, აქტიური და ნდობაზე დაფუძნებული ურთიერთობები.
ამასთანავე, მინდა ვთქვა, რომ დღეს ხელოვნური ინტელექტი ყველგანაა, მათ შორის მენეჯმენტშიც. ჩემი აზრით, მისი გვერდის ავლით მუშაობა არასწორია. თუმცა, თუ ჩემს პროფესიულ განვითარებას შევხედავთ, მაგალითად, „ლიბერთიში“ ჩემს გამოცდილებას მმართველობით პოზიციაზე, ბოლო პერიოდში უფრო დელეგირებისკენ გადავიხარე. მირჩევნია, უფლებამოსილება ადამიანს გადავაბარო, რადგან ეს მისი პოტენციალის ზრდას უწყობს ხელს – თავისუფალი ადამიანისგან ყოველთვის უფრო მეტი სიახლე და ინოვაცია მოდის.
ამის მჯერა, მყარად მჯერა და ეს მიდგომა ბოლო პერიოდში ნამდვილად შეიცვალა. სიახლეების მიმართაც პირიქით – მაქსიმალურად ღია ვარ, თუმცა, რადგან ჩემი პროფესიული საფუძველი რისკებიდან მოდის, მათი სწორი მართვა ჩემთვის ამავდროულად უმნიშვნელოვანესია.
რა არის ის ფუნდამენტური პრინციპები, რომლებსაც არასდროს გადაუხვევთ - როგორც მენეჯერი და როგორც პიროვნება?
შეთანხმების პატივისცემა – ეს არის მთავარი, და ეს ჩემს მენეჯერულ სტილშიც ჩანს. თუ რაღაცაზე შევთანხმდით, შეთანხმება უნდა შესრულდეს. სწორი იყო ის თუ არასწორი, ეს უკვე სხვა საკითხია, რადგან სამართლიანობა ხომ ყველასთვის განსხვავებულია, მაგრამ შეთანხმების პატივისცემა ჩემთვის ყოველთვის ერთ-ერთი მთავარი პრინციპია. მეორეა – უსამართლობა, რომელიც ჩემთვის მიუღებელია.
თქვენი წინა თანამდებობებიდან/საქმიანობებიდან, რომელი იყო ყველაზე საინტერესო ან/და წარმატებული თქვენთვის?
– ჩემი კარიერის გადასახედიდან, ყოველთვის წინ მივდიოდი, არ მქონია პერიოდი, როცა პროფესიული გაყინვა ვიგრძენი. „ერნსტ ენდ იანგისა“ და „ლიბერთიბანკის“ გამოცდილება რომ გავიხსენო, ეს პერიოდი მუდმივ სიახლეებს, ახალ გამოწვევებთან გამკლავებას, IPO-ს პროცესსა და ახალ პროდუქტებზე მუშაობას უკავშირდება. იყო იმედგაცრუებები და უსამართლობებიც ამ გზაზე, მაგრამ ეგ სხვა დროს და სხვა ფორმატში.
თუმცა ვფიქრობ, ყველაზე საინტერესო საქმეს ახლა ვაკეთებ. „სილქ ბანკის“ ციფრულ ბანკად აშენება, ფაქტობრივად, ნულიდან დავიწყეთ და არსებულ გარემოში, ამხელა კონკურენციისა და ბაზრის მასშტაბის გათვალისწინებით, ჩვენს გუნდთან ერთად მართლაც ყოველდღე შეუძლებელს ვაკეთებთ. შესაბამისად, „სილქ ბანკში“ მუშაობისას ყოველდღიურად საინტერესო სიახლეები იბადება.
რა არის თქვენი, როგორც „სილქ ბანკის“ გენერალური დირექტორის მთავარი სტრატეგიული პრიორიტეტი ამ ეტაპზე? ეს ბანკი უფრო ციფრული განვითარების გზით მიდის თუ ტრადიციულ ბანკადაც რჩება?
– სხვა ვექტორი უბრალოდ არ არსებობს – ერთადერთი სწორი გზა ციფრული მიმართულებაა. მიმაჩნია, რომ დღეს ტრადიციული ბანკინგი, განსაკუთრებით საქართველოში, საცალო-სამომხმარებლო ნაწილში იმდენად მაღალ დონეზეა განვითარებული, რომ მხოლოდ ციფრული ვექტორია რელევანტური. 2022 წლიდან დღემდე სამომხმარებლო პორტფელის ზომა 20-ჯერ გაიზარდა. ეს პირველი წელია, როდესაც შემოსავლების ზრდამ ხარჯების ზრდას გადაუსწრო – ანუ მექანიზმი გამართულად მუშაობს. ახლა მთავარი ამოცანაა, რაც შეიძლება მეტმა ადამიანმა გამოიყენოს ჩვენი მომსახურება, გაეცნოს ჩვენს პროდუქტებს და ბანკი სტაბილური მომგებიანობის გზაზე დავაყენოთ. რეალურად, გიორგი რამიშვილიც სულ მეუბნება, რომ „სილქნეტთან“ სინერგიაში ძალიან დიდი პოტენციალია, რასაც დღესდღეობით ბოლომდე ვერ ვიყენებთ. და სულ ვცდილობთ, რომ ეს ამოცანა ამოვხსნათ.
თქვენი ბანკის ახალი სლოგანი -„შენი მეორე ბანკი“ – ძალიან მომწონს. ვფიქრობ, სწორად მოფიქრებულია და კარგად არის გათვლილი მომხმარებელზე. გვითხარით, რატომ უნდა იყოს „სილქ ბანკი“ ჩემი მეორე ბანკი, რა არის მთავარი კონკურენტული უპირატესობა ან ნიშა სხვა ბანკებთან შედარებით?
– დაახლოებით 2025 წლის ბოლოს დავიწყეთ ფიქრი, რომ აუცილებელია, ხალხმა უკეთ გაგვიცნოს. უკვე შეგვიძლია თამამად დავიწყოთ საუბარი, რომ ბანკი ვართ და არა მარტო „მერე“ ბარათი.
სულ 24 თვეა, რაც ჩვენი ციფრული არხებით ვარსებობთ. კომუნიკაცია დავიწყეთ და გავუშვით 2024 წლის სექტემბერში. პირველი წელი ჩვენი მთავარი პროდუქტის – „მერე“ ბარათის განვითარების პროცესში ვიყავით. ეს არის განაწილების ბარათი, რომელიც რეალურად მერჩანტის, ანუ მაღაზიის ხარჯზე ფინანსდება. მომხმარებელს შეუძლია, ნებისმიერი შესყიდვა, უფასოდ 3-დან 12 თვემდე გადაანაწილოს.
ასეთი ალტერნატივა, ჩემი ინფორმაციით, ბაზარზე დღეს სხვას არ აქვს – ბუნებრივია, ამის გაკეთება შეიძლება, მაგრამ დღეს სხვა არ არსებობს.
დავუბრუნდეთ სლოგანსა და ზოგადად ჩვენს მიდგომას. დიდხანს ვმსჯელობდით და რეალობა ასეთია: ჩვენ პირველი ბანკი არ ვართ. თანაც ჩვენს ქვეყანაში, სადაც ორი მსხვილი ბანკი ბაზრის 80%-ს აკონტროლებს, ეგრეთ წოდებული Underbanked კატეგორია ძალიან მცირეა – თითოეულ ადამიანს ტელეფონში საშუალოდ 2-3 საბანკო აპლიკაცია მაინც აქვს. ჩვენი მომხმარებლებისგანაც სწორედ ეს უკუკავშირი წამოვიდა. მივხვდით, რომ მათი პირველი და ერთადერთი საბანკო აპლიკაცია ვერ ვიქნებით – ჩვენ ვიქნებით მეორე ბანკი. შესაბამისად, სანამ საბოლოო გადაწყვეტილებას მიიღებენ, პირობებს ჩვენთანაც გადაამოწმებენ – ნახავენ, რა შეთავაზება გვაქვს იგივე სერვისზე და რა დამატებითი სარგებლის მიღება შეუძლიათ ჩვენს აპლიკაციაში.
დღეს ფაქტია, რომ ერთ-ერთი საუკეთესო ვალუტის კურსი გვაქვს. მოხარული ვართ, რომ მთელი ბაზარი უკვე ამ ტრენდს მიჰყვა და საქართველოს მოსახლეობას უკეთეს პირობებს სთავაზობს, რაც ძალიან კარგია. ამასთანავე, გადარიცხვებსა და გადახდებზე ერთ-ერთი ყველაზე დაბალი საკომისიო სწორედ ჩვენს აპლიკაციაშია. გვაქვს 1%-იანი ქეშბექი ყველა ტრანზაქციაზე – როგორც საქართველოში, ისე საზღვარგარეთ. გასაგებია, რომ ბაზარზე ლოიალობის სხვადასხვა ცნობილი სისტემა არსებობს, მათ შორის „პლუს“ ქულები, თუმცა რეალური 1%-იანი ქეშბექი მომხმარებლისთვის გაცილებით მეტი ფინანსური სარგებელია. გარდა ამისა, გვაქვს უნიკალური „მერე“ ბარათი, რომელიც 300-ზე მეტ პარტნიორ ობიექტში (მერჩანტთან) მოქმედებს და მომხმარებლისთვის საკმაოდ კომფორტულ ყოველდღიურ ხარჯვის ინსტრუმენტად იქცა.
ამ ყველაფრის გათვალისწინებით, გადავწყვიტეთ, პირდაპირ გვეთქვა ის, რაც მომხმარებლისთვის რეალობაა. განსაკუთრებით ბოლო პერიოდში, როდესაც დაკვირვება გვიჩვენებს, რომ ყველა პირველობაზე აკეთებს აქცენტს – „პირველი ვარ“, „საუკეთესო ვარ“,„ჩემი აპლიკაცია მსოფლიოში პირველია“… საბანკო სექტორში ყოველდღიურად ვინმე რაღაცაში „პირველი“ ხდება. მიმაჩნია, რომ ასეთი გულწრფელი და პირდაპირი კომუნიკაციის წყალობით, ამ კამპანიასა და ჩვენს მიდგომას ძალიან კარგი უკუკავშირი მოჰყვა. ამით მომხმარებელს კიდევ უფრო უკეთ განვუმარტავთ ჩვენს მთავარ გზავნილს – რას ნიშნავს ეს მიდგომა და რატომ უნდა აირჩიონ ჩვენი პროდუქტი.
ახლახან ჩვენი მობილური აპლიკაციის კვლევის შედეგები განვიხილეთ და მომხმარებლის ძალისხმევის ინდექსმა (Customer Effort Score) 9.5 შეადგინა. ახალი აპლიკაციაა და ხარვეზებიც არის – ეს მესმის, რადგან ერთ წელიწადში აპლიკაციაში იმდენი ფუნქციონალი დავნერგეთ, რასაც ბაზარზე წლები დასჭირდა. ხარვეზები არის, თუმცა ვცდილობთ, მომხმარებლებთან მაქსიმალურად პირდაპირები და გულწრფელები ვიყოთ. თუ რამის მოგვარება შეგვიძლია, დროულად ვაგვარებთ, ხოლო თუ რამე არ გამოგვდის, ღიად ვეუბნებით. სწორედ ასეთი, სანდო ურთიერთობის შენარჩუნება მინდა ჩვენს მომხმარებლებთან.
თქვენ აღნიშნეთ, რომ საქართველოში უცხოური ბანკი ვერ იქნება ისეთივე წარმატებული, როგორებიც ქართული ბანკებია. რის საფუძველზე ამბობთ ამას? წესით, მომხმარებელი უფრო მეტად გლობალურად მსხვილი ბანკის ფილიალს უნდა ენდობოდეს, რომელსაც მყარი ფინანსური ზურგი აქვს.
– ჯერ ერთი, ეს რეალობაა, ფაქტია. მეორე – ქართულ საბანკო სექტორს ნდობის პრობლემა ნამდვილად არა აქვს. საქართველოში ერთ-ერთი ყველაზე მდგრადი საბანკო სისტემა გვაქვს. ბოლო 20-25 წელია, სისტემურ ბანკში მეანაბრის ფული არ დაკარგულა. შესაბამისად, ნდობის თემას საერთოდ არც ვიცნობთ – ქვეცნობიერად ქართველისთვის დღეს არ არსებობს ის, რომ ბანკი შეიძლება რისკიანი იყოს. ამის მიზეზი ისაა, რომ რეგულატორი თავის დონეზე დგას და ამ ყველაფერს ეფექტიანად უძღვება. ამასთანავე, გადაწყვეტილება სწრაფად მიიღება. უცხოური ფილიალი ვერასდროს მიიღებს იმაზე სწრაფად გადაწყვეტილებას, ვიდრე აქ მჯდომი მენეჯმენტი. ეს არის ყველაზე რეალური მიზეზი. ისტორიაც ამას ადასტურებს: HSBC-მ საქართველო რამდენიმე წელში დატოვა, Société Générale-მა კი 2016 წელს „ბანკი რესპუბლიკა“ ადგილობრივ ბანკს მიჰყიდა. ზოგადად, ქართველები „ბანკინგში“ რომ კარგები ვართ, ესეც ფაქტია.
თუმცა, ამასთანავე, „კარგ საბანკო სისტემას“ მომხმარებლისთვის სესხებზე საკმაოდ მაღალი საპროცენტო განაკვეთები აქვს. სულ გვესმის, რომ ორ მსხვილ ბანკს, ამ კუთხით კონკურენციისთვის, მინიმუმ მესამე ასეთივე მსხვილი ბანკი სჭირდება. თუ არის საქართველოში ისეთი, რომელიმე ბანკი, რომელიც საპროცენტო განაკვეთების თვალსაზრისით მათთან კონკურენციაში შევლენ?
– პირდაპირ გეტყვით – არა. ჩვენ არ შევდივართ კონკურენციაში იპოთეკური თუ კორპორატიული დაკრედიტების მიმართულებით – ამ სეგმენტში მსხვილ ბანკებს კონკურენციას ვერ გავუწევთ. „სილქ ბანკის“ პოზიციონირება უფრო ყოველდღიური მოხმარების ბანკია. ყოველდღიური სერვისები და ყოველდღიური ხარჯვა – სწორედ ეს არის ის სფერო, სადაც დიდ ბანკებს კონკურენციას ვუწევთ და მომავალშიც გავუწევთ. 0%-იანი განაწილება და 1%-იანი ქეშბექი მომხმარებლისთვის ისეთივე ფასია, უბრალოდ, სხვა სტრიქონში წერია. სამომხმარებლო სეგმენტში მასეც არ არის, ფასი ყველაფერს არ წყვეტს. მომსახურების ხარისხი, სისწრაფე, კომფორტი ციფრულ სამყაროში ძალიან მნიშვნელოვანია, რაზეც შეიძლება მომხმარებელმა რამდენიმე პროცენტიან სხვაობაზეც კი დახუჭოს თვალი.
ზოგადად როგორ აფასებთ საქართველოში მოქმედ საბანკო/ფინანსურ სექტორის მარეგულირებელ კანონმდებლობას: მკაცრია, ლიბერალურია თუ ოპტიმალური? მით უმეტეს, ახლა, როდესაც გაციფრულების აქტიური პროცესები მიდის, თქვენ რომ შეგეძლოთ, რას შეცვლიდით?
– ეროვნული ბანკი ფინტექის განვითარებას მხარს უჭერს – ამის არდანახვა შეუძლებელია. შექმნილია „სენდბოქსი“, ღია ბანკინგის პრინციპების დანერგვას რეალურად ავალდებულებს დიდ ბანკებს და ყველანაირად ცდილობს, წაახალისოს ინოვაციები. ამავდროულად, არსებობს ერთიანი საზედამხედველო მიდგომა ყველა ბანკისთვის – აი, ეს არის ის, რასაც, ჩემი აზრით, პირველ რიგში შევცვლიდი და რაზეც ვიმსჯელებდი. არ შეიძლება ერთსა და იმავე პარამეტრებს ითხოვდე პატარა ბანკებისა და ბაზრის გიგანტებისგან. კი, გარკვეული განსხვავებები არის – მაგალითად, სისტემურ ბანკებს აქვთ სისტემური ბუფერი, რაც პატარა ბანკებს არ მოეთხოვებათ, თუმცა ეს საკმარისი არ არის. მსხვილი ბანკები იმდენად დიდები არიან, რომ თუ ბაზრის დეკონცენტრაცია და გაფართოება გვინდა, ბევრად მეტი მოთხოვნები სწორედ იმ მოთამაშეებს უნდა წავუყენოთ, რომლებიც მართლა დიდები არიან.
მსოფლიოში ძალიან ცოტა ბაზარია, სადაც მხოლოდ ორ ბანკს უჭირავს ბაზრის 80%. ქვეყნის მასშტაბით თუ შევხედავთ, ამას თავისი შესაბამისი რისკებიც ახლავს. სწორედ ამიტომ, ვისურვებდი, რომ რეგულირების დონეზე საზედამხედველო მიდგომებიც განსხვავებული იყოს დიდ და პატარა მოთამაშეებს შორის. რაც შეეხება დანარჩენს – ღია ბანკინგი, ტოკენიზაცია, ვირტუალური აქტივები, ციფრული ლარი, სწრაფი გადახდები თუ საგადახდო სისტემებთან ინტეგრაცია – ეროვნული ბანკი ყველა ამ მიმართულებით ძალიან აქტიურად არის ჩართული.
ღია ბანკინგი სიახლეა და ბევრ კომპანიას ჯერ კიდევ არ აქვს გააზრებული მისი სარგებელი ფინანსურ მენეჯმენტში. თქვენი დაკვირვებით, რამდენად სწრაფად ინერგება ეს ტექნოლოგია ბიზნესში და, ზოგადად, საქართველოს მოსახლეობა ნელა იღებს ინოვაციებს თუ ეს უბრალოდ დროის საკითხია?
– ინოვაციებისა და სიახლეების მიმღებლობა, განსაკუთრებით საქართველოში, ყოველთვის მაღალია. ჩვენთან თუ ხარისხიანი ციფრული პროდუქტი იქმნება, მას ყველა სწრაფად ითვისებს. კომფორტი გვიყვარს, გვესმის და აქტიურადაც ვიყენებთ. აქ სრულიად სხვა გამოწვევასთან გვაქვს საქმე: მსხვილ მოთამაშეებს არ სურთ საკუთარი ეკოსისტემების გახსნა, რაშიც ლეგიტიმური არგუმენტებიც აქვთ, მათ ამ ინფრასტრუქტურაში უზარმაზარი ინვესტიცია ჩადეს. შესაბამისად, სისტემების ერთ დღეში გახსნა, ბიზნესინტერესების გარდა, უსაფრთხოების თვალსაზრისითაც საკმაოდ რთული პროცესია.
სწორედ ამიტომ, ჩვენ ნამდვილად პიონერები ვიყავით – პირველებმა ავამუშავეთ ღია ბანკინგის ყველაზე აქტიური სერვისი, KYC (მომხმარებლის იდენტიფიკაციის) მონაცემების გაცვლა. დღეს ჩვენი მომხმარებლების 64% სწორედ ამ ფუნქციონალის გამოყენებით არის აპლიკაციაში დარეგისტრირებული. გადახდების ნაწილში კი, მაგალითად, KEEPZ-ი მუშაობს – QR-გადახდების პლატფორმა, რომელიც ღია ბანკინგზეა აგებული. დასავლეთშიც გარკვეული დრო დასჭირდა ღია ბანკინგის ფართოდ დამკვიდრებას. ჩვენთანაც ეს პროცესი ნელ-ნელა ვითარდება და ახალი სერვისებიც ემატება – ახლა KEEPZ-იც საკმაოდ კარგად ვითარდება. ჩვენც ძალიან აქტიურად ვიყენებთ ღია ბანკინგს, თუმცა პოტენციალი კიდევ უფრო დიდია – ყველაფერს თავისი დრო და რესურსი სჭირდება. ერთი რამ ცალსახად შემიძლია ვთქვა, რომ ამ ტექნოლოგიის გამოყენება მომავალში კიდევ უფრო გაიზრდება.
თქვენ რისკები ახსენეთ. გაციფრულებამ კიბერუსაფრთხოების რისკებიც რეალურად გაზარდა. რამდენად დაცულია დღეს საქართველოში ციფრული საბანკო არხები ფიშინგისა თუ თაღლითობისგან, რამდენად მკაცრია საზედამხედველო სტანდარტები და, საბოლოო ჯამში, რამდენად უსაფრთხოდ არის დაცული მომხმარებელი?
– გააჩნია საიდან შევხედავთ. კიბერთაღლითობა შეიძლება მომხმარებლის დონეზე მოხდეს – როდესაც ადამიანი თავად უშვებს შეცდომას, თუმცა მეორე მხარე უშუალოდ ორგანიზაციაა. ეროვნული ბანკის მიერ კიბერუსაფრთხოების სტანდარტები საკმაოდ დეტალურად და მკაცრად არის გაწერილი. ჩვენს ბანკში – ისევე როგორც ჩემი წარსული გამოცდილებით „ლიბერთიში“, ამ მიმართულებას პირადად ვკურირებ. ეს საკითხი ძალიან მაღალ დონეზეა დაყენებული და ნებისმიერი ციფრული გადაწყვეტილების მიღებისას კიბერუსაფრთხოების გუნდი პროცესში თავიდანვე ჩართულია. ღრმად მწამს, რომ საქართველოს საბანკო სისტემა ამ კუთხით საკმაოდ მდგრადია, ეს დასტურდება როგორც ჩემი, ისე მთელი სექტორის მრავალწლიანი გამოცდილებით.
ახლა ამ ყველაფერს ხელოვნური ინტელექტიც დაემატა და ზუსტად რა შედეგებამდე მივალთ, წინასწარ მარტივად დასანახი არ არის. თუმცა, როგორც ორგანიზაცია, ხელოვნურ ინტელექტს დიდ შესაძლებლობად განვიხილავთ და ძალიან იმედიანად ვუყურებთ. ჩვენ ერთ-ერთი პირველები ვიყავით საბანკო სექტორში, ვინც რეალურად გენერაციული AI ასისტენტი დანერგა. ეს გასულ წელს, სადღაც სექტემბერში მოხდა. მიზეზი მარტივი იყო: ჩვენი მომხმარებლების რაოდენობა იმდენად სწრაფად გაიზარდა, რომ კონტაქტ-ცენტრზე დატვირთვა კრიტიკულ ზღვარს მიუახლოვდა და ეფექტური, ინოვაციური გამოსავალი უნდა გვეპოვა.
დღეს მომხმარებელთა მიმართვების 70-75%-ს სწორედ AI ასისტენტი პასუხობს. მომხმარებლები კმაყოფილები არიან – კომუნიკაცია ძალიან ბუნებრივია, თითქოს ადამიანს ესაუბრებიან. თუმცა ეს მხოლოდ დასაწყისი და პირველი ნაბიჯია. ჩვენი ამბიციაა, გავხდეთ „AI-Native“ (ხელოვნურ ინტელექტზე დაფუძნებული – რედ.) ბანკი და შიდა თუ საოპერაციო პროცესების დიდი ნაწილი ხელოვნურ ინტელექტზე, მათ შორის ავტონომიურ AI აგენტებზე გადავიყვანოთ. ამ ტექნოლოგიის უზარმაზარ პოტენციალს ვხედავთ და ამ მიმართულებით აქტიურად ვმუშაობთ. ბევრი რამ, შესაძლოა, გარედან ჯერ არ ჩანდეს, თუმცა შიდა პროცესებში AI უკვე მრავალ ეტაპზე გვაქვს დანერგილი. ეს არის ჩვენი სტრატეგიული განვითარების გეგმა, მიმდინარე და მომავალი წლის განმავლობაში მთლიანად ამ ტექნოლოგიურ ტრანსფორმაციაზე ვიქნებით ფოკუსირებულნი.
ბოლო პერიოდში გააქტიურდა მსჯელობა საქართველოს, როგორც რეგიონული ფინანსური ჰაბისა და „შუა დერეფნის“ როლის გაძლიერების შესახებ - თქვენი აზრით, რა აკლია დღეს ქვეყანას ამ პოტენციალის სრულად ასათვისებლად?
– მე მჯერა ამის, ღრმად მჯერა, რომ როგორც გეოგრაფიული, ისე კულტურული თვალსაზრისით, ბევრი ხელსაყრელი ფაქტორი მოქმედებს. არსებული გეოპოლიტიკური ვითარებიდან გამომდინარე, განსაკუთრებით ახლო აღმოსავლეთსა თუ ჩრდილოეთში მიმდინარე მოვლენების ფონზე, ჩვენს ქვეყანას უზარმაზარი პოტენციალი აქვს. დღეს რეალურად გვაქვს შანსი, აღმოსავლეთსა და დასავლეთს შორის მთავარ დერეფნად, ფინანსურ შუამავლად და ინფორმაციის გაცვლის ჰაბად ვიქცეთ. მთავარი გამოწვევა სწორედ ის იქნება, რომ როდესაც გლობალური პროცესები დარეგულირდება, შევინარჩუნოთ ის პოზიციები, რასაც დღეს ვაშენებთ.
ჩემი პირადი პოზიციით, ამ პროცესში ყველაზე ფუნდამენტური და გადამწყვეტი მაინც ძლიერი, პროგნოზირებადი სამართლებრივი გარემოა. სრული ნდობა – სწორედ ეს იქნებოდა გარდამტეხი ფაქტორი ამ ყველაფრის რეალიზებაში, რადგან ნდობის გარეშე სხვა ყველაფერი აზრს კარგავს. როდესაც ეს საძირკველი არსებობს, ბიზნესიც, საზოგადოებაც და სახელმწიფოც თავის ფუნქციას ეფექტურად შეასრულებს და პროცესებიც ბუნებრივად განვითარდება. ჩემი გადმოსახედიდან, მთავარი ფორმულა სწორედ ეს არის.
თქვენ, გარდა იმისა, რომ „სილქ ბანკის“ გენერალური დირექტორი ბრძანდებით, ფლობთ წილს/აქციებს საქართველოს რამდენიმე კომპანიაში. რას საქმიანობენ ეს კომპანიები და გყოფნით თუ არა დრო მათ მართვაში მონაწილეობის მისაღებად?
– ძირითადად პასიურად ვარ ყველგან, სადაც პარტნიორები მყავს. როგორც გითხარით, ჩემთვის ფუნდამენტური ღირებულება ნდობაა. ოპერაციულად აქტიურად არ ვარ ჩართული – ამის დროც არ მაქვს. ყველა ეს ინტერესი სამეთვალყურეო საბჭოსა და ეროვნული ბანკისთვის სრულად გამჟღავნებულია. როდესაც რაღაც საქმეს ხელს ვკიდებ, მასზე სრულად უნდა ვიყო კონცენტრირებული. მიუხედავად იმისა, რომ პარალელურად რამდენიმე მიმართულების მართვა შემიძლია, ჩემი ძირითადი ფოკუსი მაინც ყოველთვის ერთი, მთავარი პრიორიტეტისკენ არის მიმართული.
თუ გქონიათ ისეთი მნიშვნელოვანი მიზანი, რომლის გაკეთებაც ძალიან გინდოდათ, მაგრამ ვერ შეძელით – მიუღწეველი რამე გაქვთ ცხოვრებაში?
– მაქვს ახლაც – მინდა მსოფლიოს შემოვუარო. აი, ეს არის ჩემი მიზანი. ჯერჯერობით, მსოფლიოს ნახევარიც არ მინახავს.
ესაუბრა ეკა ხარაზი