
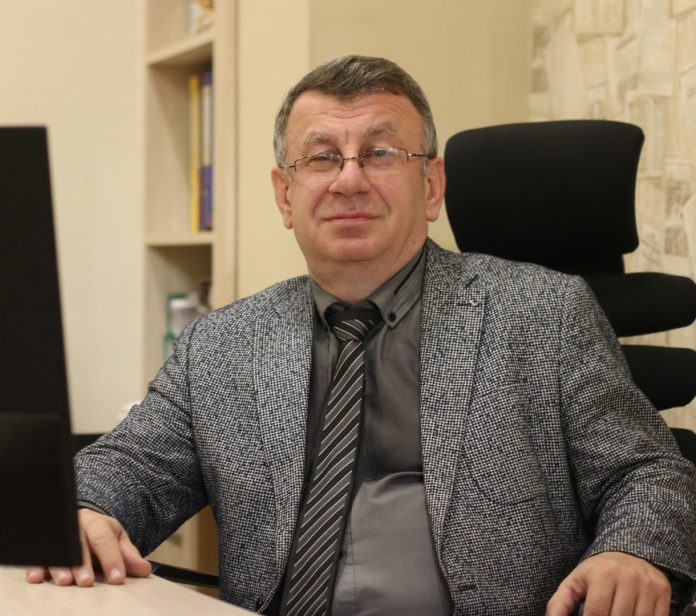


გიორგი ასლამაზაშვილი – დაიბადა თბილისში, 1966 წლის 14 დეკემბერს.
განათლება და სხვა კვალიფიკაციები
1983-1992 წლები – საქართველოს ტექნიკური უნივერსიტეტი.
საქართველოს პროფესიონალ ბუღალტერთა და აუდიტორთა ფედერაცია – მთავარი ბუღალტრის საკვალიფიკაციო პროგრამა.
საქართველოს პარლამენტის აუდიტორის საბჭო – ზოგადი აუდიტის სერტიფიკატი ზN6/231.
საქართველოს პროფესიონალ ბუღალტერთა და აუდიტორთა ფედერაცია – ყოველწლიური სავალდებულო პროგრამა აუდიტორთა რეესტრში რეგისტრირებული სერტიფიცირებული პირებისათვის.
შპს „ტრენინგ სფეისი“ – შრომის უსაფრთხოების სპეციალისტი TS N:001307.
შემფასებელთა და ექსპერტთა პროფესიული განვითარების ცენტრი – უძრავი ქონების შემფასებელი სერტიფიკატი A-0776.
ბუღალტრული აღრიცხვის, ანგარიშგების და აუდიტის ზედამხედველობის სამსახური – ინდივიდუალური სარეგისტრაციო ნომერი SARAS-A-863329.
სამუშაო გამოცდილება
2014 წლიდან დღემდე თანადამფუძნებელი – აუდიტორი, შპს „ეკონომაუდიტი“.
2016 წლიდან დღემდე თანადამფუძნებელი – აუდიტორი, შპს „რეკრუტმენტი პლიუსი“.
2007-2014 წლები – ინდივიდუალური აუდიტორი, შემოსავლების სამსახურის ალტერნატიული აუდიტორი.
2000-2007 წლები აუდიტორი – შპს „ინტერაუდიტი“.
________________________________________________________________________________
ბატონო გიორგი, გმადლობთ ინტერვიუსთვის. როგორც ვიცი, საკმაოდ საინტერესო გეგმები გაქვთ აუდიტორული საქმიანობის განვითარების თვალსაზრისით. სანამ ამ საკითხებზე გადავალთ, მანამდე მოგვიყევით თქვენ შესახებ.
დავიბადე თბილისში, დავამთავრე 131-ე საჯარო სკოლა. სწავლა საქართველოს ტექნიკურ უნივერსიტეტში – ქიმიის ფაკულტეტზე გავაგრძელე. ქიმია ზუსტი მეცნიერებაა, უდიდეს ნებისყოფას, სიზუსტესა და ორგანიზებულობას ითხოვს. ასევე უპირობოდაა დაკავშირებული ზუსტ გათვლებთან და ციფრებთან. ეს სპეციალობა არ იყო ჩემთვის უცხო. დედაჩემი წლების განმავლობაში მსხვილ ქიმიურ ლაბორატორიას ხელმძღვანელობდა. ქიმიის ანაბანაც მან შემასწავლა და შემაყვარა. უნივერსიტეტის დამთავრების შემდეგ, რამდენიმე წელი, ზარაფხანაში ჩემი სპეციალობით ვიმუშავე. დიდი სამომავლო გეგმებიც მქონდა, რომ არა ჩვენს ქვეყანაში უეცრად შეცვლილი პოლიტიკური და ბიზნესგარემო. ამის შემდეგ რამდენიმე წელი ვცხოვრობდი უკრაინაში, ქალაქ სუმში, სადაც ბიზნესსაქმიანობას ვეწეოდი. ჩემს კომპანიას უკრაინიდან საქართველოში შემოჰქონდა მარილი, შაქარი, ზეთი და სხვა სახის საკვები პროდუქტები. აი, სწორედ მაშინ დამჭირდა პროფესიონალ აუდიტორთა და ბუღალტერთა კონსულტაციები და მივხვდი რამხელა მნიშვნელობა აქვს ამ პროფესიას ბიზნესისთვის. საქართველოში დაბრუნებისას ნამდვილ აღმოჩენად იქცა ACCA-ის მოქმედი კურსები. პირველივე წიგნის გავლისას მივხვდი, რომ ეს იყო ის სფერო, სადაც მინდოდა რეალიზება. თანაც გარკვეულ წილად, როგორც ქიმიკოსს, უკვე მქონდა გამომუშავებული ბევრი ის თვისება, რაც ასევე აუცილებელია აუდიტორისათვის – ანალიზის უნარი, ლოგიკური და ზუსტი აზროვნება, სწრაფი გადაწყვეტილების მიღება და საკუთარი მოსაზრების დაცვა არგუმენტირებულად. სულ ACCA-ს 13 წიგნი გავიარე.
გამოგიტყდებით, რომ არ იყო ჩემი გზა იოლი. დიდი მადლიერებით და სითბოთი ვიხსენებ ჩემს პირველ სამუშაო გამოცდილებას აუდიტურ კომპანია „ინტერაუდიტში“. მისი ხელმძღვანელი – ბატონი ოთარ ხარჩილავა უფროს კოლეგასთან ერთად ჩემს უფროს მეგობრადაც იქცა და უამრავი პროფესიული, ადამიანური რჩევა-დარიგება მომცა. ჩემი პირველი უმნიშვნელოვანესი პროფესიული გამოცდილებაც და გამოწვევაც „ინტერაუდიტს“ უკავშირდება, როცა ბატონმა ოთარმა უდიდესი ნდობა გამომიცხადა და ჩამრთო იმ სამუშაო ჯგუფში, რომელსაც დაგვევალა საქართველოს გაზისა და ნავთობის კორპორაციის საქმიანობის შემოწმება კონკრეტული მიმართულებით. ძალიან ბევრი ვისწავლე ამ პროექტიდან და კარგი გამოცდილებაც მივიღე. დღეს, სამწუხაროდ, ბატონი ოთარი აღარაა ჩვენს შორის მაგრამ მისი სახელი, პროფესიული საქმიანობა და პიროვნული ღირსება არასდროს დამავიწყდება.
ამჟამად ვარ აუდიტური კომპანია „ეკონომაუდიტის“ თანადამფუძნებელი. ბედნიერი ვარ იმით, რომ გამოვზარდე, ჩემი ცოდნა გავუზიარე და შესანიშნავ ახალგაზრდა სპეციალისტებად ჩამოვაყალიბე ჩემი გუნდის წევრები… დღეს ეს ახალგაზრდები მზად არიან ნებისმიერი სირთულის გამოწვევებისთვის, რითაც ნამდვილად ვამაყობ.
აგერ უკვე 23 წელია ამ სფეროში ვარ და დღემდე ვსწავლობ და ვეცნობი სიახლეებს. მალე ერთი წელი გახდება, რაც დავთანხმდი პროფესიულ ორგანიზაცია ბაფში მცირე პრაქტიკის აუდიტორულ კომპანიებთან ურთიერთობის კომიტეტის თავმჯდომარეობას. ვისურვებდი, პრობლემებსა და გამოწვევებზე, სხვადასხვა მოსალოდნელ სიახლეებზე მსჯელობისას აუდიტორი კოლეგებისგან მეტ აქტიურობას. მაგალითად, სულ რამდენიმე დღის წინ ჯერ ბაფის და შემდეგ კი ჩემი კომიტეტის სახელითაც, მოქმედ აუდიტორებს გადაეგზავნათ ზედამხედველობის სამსახურის მიერ გადმოგზავნილი წერილი ხარისხობრივი კატეგორიების მიმართ განსახორციელებელ ცვლილებებთან მიმართებით სამსახურის ხედვასთან დაკავშირებით და ასევე სამსახურის 2023-2026 წლების სტრატეგია. ველოდებოდი უამრავ გამოხმაურებას, სხვადასხვა მოსაზრებას, თუმცა აქტიურობა მხოლოდ ორმა კოლეგამ გამოიჩინა, მათ შორის თქვენი ჟურნალის მთავარმა რედაქტორმა (მადლობა მას საკუთარი პოზიციის არგუმენტირებულად წარმოდგენისთვის). იმედია, მომავალში სხვა კოლეგებიც მიბაძავენ და საკითხის გადაწყვეტისას პირად და კულუარულ დონეზე მსჯელობას ამჯობინებენ მოკლე არგუმენტირებულ წერილობით მოსაზრებებს.
ბაფში აღნიშნული კომიტეტის ხელმძღვანელობაზე მიღებული თქვენი გადაწყვეტილების მოტივი რა იყო?
ბაფში მცირე პრაქტიკის მქონე აუდიტორულ კომპანიებთან ურთიერთობის კომიტეტი ცოტა ხნის წინ შეიქმნა. დამიკავშირდა გამგეობის თავმჯდომარე, ქალბატონი რუსუდან ჟორჟოლიანი და კომიტეტის თავმჯდომარეობა შემომთავაზა. თავიდან ვუთხარი, რომ დავფიქრდებოდი. შემდეგ, გამომდინარე იქიდან, რომ გავაანალიზე, თუ რა პრობლემებისა და გამოწვევების წინაშე დგანან მცირე აუდიტური კომპანიები, მათ შორის ჩვენიც, გადავწყვიტე ეს შემოთავაზება მიმეღო. ეს არის დიდი პასუხისმგებლობა, გავხდი კიდევ ერთი რიგითი მოხალისე და ვცდილობ სხვებთან ერთად დავდო პრაქტიკული შედეგი.
ამ კომიტეტის მთავარი ფუნქცია და მიზანი რა არის?
მცირე აუდიტური კომპანიები ძალიან დიდი გამოწვევების წინაშე დავდექით, ესენია ადამიანური რესურსი, ფინანსებთან ხელმისაწვდომობა თუ სხვა. ჩვენი მიზანია, რომ ყველა კომპანიისთვის ხელმისაწვდომი იყოს ის სახელმძღვანელო თუ მეთოდოლოგია, რომელიც ხარისხიანი აუდიტის ჩატარებისთვის არის საჭირო. ორ-სამ- თანამშრომლიანი კომპანიისთვის ამ ყველაფრის უზრუნველყოფა, რომელსაც სჭირდება ფინანსები და ადამიანური რესურსი, ცოტა რთულია.
უამრავი საკითხი იყრის თავს, რომლის გაკეთება, მცირე ზომის აუდიტურ კომპანიას, ალბათ, გაუჭირდება. ეს ფაქტია, მცირე ზომის კომპანიები ამის წინაშე ვდგავართ. სწორედ ამიტომ პროფესიულ ორგანიზაციასთან არსებული ჩვენი კომიტეტი დაუკავშირდა აუდიტორებს, შევიკრიბეთ და შევთანხმდით, რასაც ვერ გასწვდება ერთი კომპანია, ფინანსურად შესაძლებელი იქნება 15 კომპანიისთვის. გადავწყვიტეთ, შეგვერჩია ჩვენზე მეტი ცოდნის და გამოცდილების მქონე ფირმა ან ფიზიკური პირი, რომელიც შესაბამისი ანაზღაურების სანაცვლოდ, კიდევ ერთხელ გაგვაცნობდა ფინანსური ანგარიშგების აუდიტის პროცესს, დაწყებული დამკვეთის აყვანიდან დასკვნის მომზადებამდე რა პროცედურები უნდა იყოს ჩატარებული (მხოლოდ თეორიულად არა, პრაქტიკულ მაგალითზე დაყრდნობით). მინდა მოგახსენოთ, რომ ჩვენმა „საპილოტე პროექტმა“ მიიღო საბოლოო სახე – „ფინანსური ანგარიშგების აუდიტის გარიგების შესრულების უნარის გაუმჯობესება“, რომელიც მონაწილე აუდიტორებს პროფესიული უნარების დახვეწაში დაეხმარება. მსურველების რაოდენობამ მოლოდინს გადააჭარბა. პირველი ჯგუფი შედგა და სავარაუდოდ 20 ნოემბრიდან შევუდგებით პროექტის განხორციელებას. მინდა ვისარგებლო შემთხვევით და წინასწარ მადლობა გადავუხადო ბატონ რევაზ ძაძამიას (ვფიქრობ, მას წარდგენა არ სჭირდება ჩვენს წრეში), რომელიც დაგვთანხმდა და გვეხმარება ზემოაღნიშნული პროექტის განხორციელებაში.
თქვენ თქვით, რომ „სარასის“ მოთხოვნების შესრულება ორ-სამკაციანი კომპანიისთვის ძალიან რთულია. ამ შემთხვევაში პრობლემა უფრო მეტად კომპანიის სიმცირეშია, თუ სტანდარტების კარგად გააზრებასა და შემდეგ მისი პრაქტიკაში დანერგვაში?
ხარისხიან აუდიტს ატარებს გარიგების ჯგუფი და ამ ხარისხს პირველ რიგში განსაზღვრავს თვითონ ფირმაში დამკვიდრებული კულტურა, ეთიკური ნორმები და ქცევის წესები, გარდა ამისა ხარისხის მისაღებად აუცილებელი ფაქტორებია: აუდიტორების ცოდნა, უნარები, გამოცდილება და შესაბამისად დრო, რომელიც გამოყოფილია აუდიტის ჩასატარებლად. ცოდნა, რომელიც ჩვენ, თავის დროზე დაგვიდასტურა პარლამენტთან არსებულმა აუდიტორთა საბჭომ. შემდეგია გამოცდილება და შემდეგ – პრაქტიკული უნარ-ჩვევები. ვფიქრობ, ჩვენთან უფრო პრაქტიკულ უნარ- ჩვევების დეფიციტია. აუდიტორს ნამდვილად აქვს იმის ცოდნა, რომ სტანდარტები სწორად წაიკითხოს და გაიგოს, ასევე საკმარისი მტკიცებულებებიც მოი პოვოს, მაგრამ სწორად დადოკუმენტირების პრობლემას უფრო ვხედავ. იმ გამოცდილებასა და ცოდნას, ალბათ, პრაქტიკული უნარ-ჩვევებიც უნდა ახლდეს. ზუსტად ამიტომ გადავწყვიტეთ შეგვემუშავებინა ის საპილოტე პროექტი, რომელზედაც უკვე ვისაუბრე. უნდა ჩამოვყალიბდეთ, როგორი იქნება ის შაბლონური დოკუმენტი, რომლის მიხედვითაც ვიმუშავებთ. ზედამხედველი, თუ სხვა მაკონტროლებელი ორგანო როდესაც შემოვა, გავცემთ პასუხს, რომ სტანდარტის ყველა მოთხოვნა გავიაზრე და შევასრულე. იმას ვერ ვიტყვი, რომ აუდიტორებს სტანდარტების გასააზრებლად ან საკმარისი ცოდნა არ აქვთ, ან გამოცდილება აკლიათ.
სხვათა შორის, „ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის შესახებ“ ახალი კანონის ამოქმედების შემდეგ ბევრი მცირე აუდიტორი ამბობდა, რომ კანონში გაწერილი მოთხოვნები ძირითადად მსხვილ და საშუალო კომპანიებზეა მორგებული, ამ კანონით მცირე კომპანიებს საქმიანობა გაუჭირდებათ, ისინი შეიძლება ბაზრიდან ან საერთოდ გაქრნენ ან თუ უნდათ გადარჩნენ, სხვა კომპანიებთან უნდა გაერთიანდნენ. თქვენ თუ ხედავთ ამ კუთხით საკანონმდებლო ხარვეზს და თუ ისურვებდით კანონში რაიმეს შეცვლას?
პროფესია ყოველმა ჩვენგანმა, თითოეულმა აუდიტორმა მოიტანა აქამდე იმ სახით, როგორიც დღეს არის. ყველამ იმდენი გავაკეთეთ, რისი შესაძლებლობაც გვქონდა. საქმიანობის კუთხით ახალი არც არაფერია. პრობლემებია ახალი, ერთია ის, რომ კადრების მნიშვნელოვანი დეფიციტია. რთულია ისეთი ახალგაზრდა ადამიანის მოძიება, რომელიც შეიძლება აუდიტორად გაზარდო. ალბათ იმიტომ, რომ თავად ეს სპეციალობაც რთულია.
მომავალი წლიდან მცირე აუდიტორულ კომპანიებს კიდევ უფრო გაგვიჭირდება. ვვარაუდობ, რომ კანონმდებლობის მოთხოვნების შესრულების შემოწმება (მოკვლევა) დაიწყება. ეს მოთხოვნები მხოლოდ ფინანსური ანგარიშგების აუდიტის სწორად ჩატარებაში არ გამოიხატება. ეს არის ხარისხის მართვის სისტემა, რომელიც 2022 წლის 15 დეკემბრიდან შევიდა ძალაში და 2023 წლის 15 დეკემბრისთვის იმ ერთი წლის შედეგის, თუ როგორ განისაზღვრა კომპანიაში რისკები და რა სახის საპასუხო ზომები გატარდა, დადოკუმენტირება უნდა გაკეთდეს. ასევე, ფულის გათეთრების წინააღმდეგ ბრძოლის მიმართულებით ზედამხედველობა. (ევროკავშირის პროექტის ფარგლებში „საჯარო მმართველობის რეფორმის მხარდაჭერა საქართველოში“ შემუშავებული იქნა ფულის გათეთრების და ტერორიზმის დაფინანსების წინააღმდეგ ბრძოლის სახელმძღვანელო, რომლის შინაარსზე სრული პასუხისმგებლობა აიღო „სარასმა“, მადლობა ბატონ მალხაზ ნარინდოშვილს). ამასთანავე, კომპანიაში დაცული უნდა იყოს შრომის უსაფრთხოების მოთხოვნები, პერსონალური დაცვის კუთხით პოლიტიკის პროცედურები. ზუსტად ამას ვამბობ, სხვა საკანონმდებლო მოთხოვნებიც უნდა დავიცვათ. მარტო აუდიტის არსებული სტანდარტებით, მაღალი ხარისხის მიღწევა საკმარისი არ არის. მთლიანობაში, ჩვენ უნდა ვისწავლოთ იმ ყველაფრის სწორად დალაგება, რაც აუდიტორულ საქმიანობას ეხება. თუ აუდიტური კომპანიები არ გავერთიანდებით და ამ გამოწვევებზე ერთად არ ვიმუშავებთ, მარტო ერთი ფირმისთვის პრობლემებისგან თავის დაღწევა რთული იქნება. ყველა ერთიანი მსჯელობით აუცილებლად მივალთ სწორ გადაწყვეტილებამდე. თუმცა, კიდევ ერთხელ ვიმეორებ, როდესაც ზედამხედველობის სამსახურის ახალ ცვლილებებთან დაკავშირებით ინფორმაციას ვაგზავნით, საკუთარი აზრის დაფიქსირებას გთხოვთ და თქვენგან რეაგირება არ არის, ეს დიდ გულისტკივილს იწვევს.
კონკრეტულად რას ითვალისწინებს ეს ცვლილებები და რა იცვლება აუდიტური კომპანიებისთვის?
როგორც მოგეხსენებათ, ამჟამად მარეგულირებელი კანონმდებლობის შესაბამისად, აუდიტორისთვის, აუდიტური ფირმისთვის ხარისხის მართვის სისტემის მონიტორინგის საბოლოო შედეგების დასკვნითი შეფასება შეიძლება იყოს 6 კატეგორიის. 2024 წლის 1 იანვრიდან კი, სამსახურის მიერ განსახორციელებელი ცვლილებების შესაბამისად, რომელიც მიზნად ისახავს აუდიტორისთვის, აუდიტორული ფირმისთვის უფლებამოსილების მინიჭების სისტემის გამარტივებას და არსებული კანონმდებლობის ევროდირექტივასთან მეტად დაახლოებას, მონიტორინგის შედეგად, აუდიტორები და აუდიტური ფირმები დაიყოფიან 3 ჯგუფად:
ა) საზოგადოებრივი დაინტერესების პირის (შემდგომში – სდპ) ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორული ფირმები – როდესაც აუდიტორულ ფირმას მიენიჭა სუბიექტებისთვის აუდიტორული საქმიანობის განხორციელების უფლებამოსილება (მათ შორის, სდპ-ისთვის ფინანსური ანგარიშგების აუდიტის განხორციელების უფლებამოსილება).
ბ) სავალდებულო ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორები/ აუდიტორული ფირმები – როდესაც აუდიტორს/აუდიტორულ ფირმას მიენიჭა სუბიექტებისთვის აუდიტორული საქმიანობის განხორციელების უფლებამოსილება, გარდა სდპ-სთვის ფინანსური ანგარიშგების აუდიტის განხორციელების უფლებამოსილებისა;
გ) არასავალდებულო ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორები/ აუდიტორული ფირმები – როდესაც აუდიტორს/აუდიტორულ ფირმას მიენიჭა სუბიექტებისთვის აუდიტორული საქმიანობის განხორციელების უფლებამოსილება, გარდა იმ საწარმოებისთვის და ჯგუფებისთვის ფინანსური ანგარიშგების აუდიტის განხორციელების უფლებამოსილებისა, რომლებსაც საქართველოს კანონმდებლობის შესაბამისად მოეთხოვებათ საკუთარი ფინანსური ანგარიშგების/კონსოლიდირებული ფინანსური ანგარიშგების აუდიტი.
ზემოაღნიშნული სდპ-ის ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორული ფირმების ჯგუფში გაერთიანდებიან აუდიტორების/აუდიტორული ფირმების სახელმწიფო რეესტრში რეგისტრირებული ის აუდიტორული ფირმები, რომლებსაც მინიჭებული აქვთ პირველი ან მეორე კატეგორიის დასკვნითი შეფასება. რეესტრში რეგისტრირებული აუდიტორები/აუდიტორული ფირმები, რომლებსაც მინიჭებული აქვთ მესამე ან მეოთხე კატეგორიის დასკვნითი შეფასება, გაერთიანდებიან სავალდებულო ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორების/აუდიტორული ფირმების ჯგუფში, ხოლო არასავალდებულო ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორების/ აუდიტორული ფირმების ჯგუფში გაერთიანდებიან რეესტრში რეგისტრირებული ის აუდიტორები/აუდიტორული ფირმები, რომლებსაც მინიჭებული აქვთ მეხუთე კატეგორიის დასკვნითი შეფასება.
აღსანიშნავია, რომ სდპ-ის ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორული ფირმების ჯგუფში პირველი და მეორე კატეგორიის აუდიტორული ფირმების გაერთიანებისას, ხოლო სავალდებულო ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორების/აუდიტორული ფირმების ჯგუფში მესამე და მეოთხე კატეგორიის აუდიტორების/აუდიტორული ფირმების გაერთიანებისას, ზემოაღნიშნულ აუდიტორებს/აუდიტორულ ფირმებს შეუნარჩუნდებათ სამსახურის მიერ ბოლო მონიტორინგის შედეგად მინიჭებული უფლებამოსილება/შეზღუდვა, მომდევნო მონიტორინგის შედეგების გამოვლენამდე.
აქვე უნდა აღინიშნოს, რომ სწორედ მომდევნო მონიტორინგების ფარგლებში განისაზღვრება, თუ რომელ ჯგუფს განეკუთვნებიან ის აუდიტორები/აუდიტორული ფირმები, რომლებიც ბოლო მონიტორინგის შედეგად მინიჭებული უფლებამოსილების/შეზღუდვის მიუხედავად მიეკუთვნენ სდპ-ის ან სავალდებულო ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორების/აუდიტორული ფირმების ჯგუფს.
სწორედ ამ ცვლილებებთან დაკავშირებით ვთხოვე კოლეგებს მოსაზრების გამოთქმა. შესაძლოა ამ ჩემს განაცხადს კრიტიკული შეფასებები მოჰყვეს, მაგრამ ეს არის მხოლოდ ჩემი აზრი, როგორც ერთი რიგითი აუდიტორის: ბიზნესის 70 პროცენტმა დღესაც არ იცის, რა არის აუდიტი და აუდიტორის ერთადერთ ფუნქციად საგადასახადო პრობლემებისაგან ბიზნესის დაცვას ხედავს. მაგრამ კრიტიკა უნდა იყოს ჯანსაღი ხასიათის და მიმართული პროფესიის და აუდიტორული საქმიანობის გამოსწორებისათვის და არა ისეთი კრიტიკა, რომლის მიზანი აუდიტორების და აუდიტორული საქმიანობისთვის ზიანის მომტანი იქნება.
ამ ცვლილებებთან დაკავშირებით კონკრეტულად თქვენი ხედვა როგორია?
ახალი, გამარტივებული შეფასების სისტემით „კატეგორიის გარეშე“ ფირმებს მიეცემათ გონივრული ვადა ხარისხის გამჟღავნებისთვის. წინააღმდეგ შემთხვევაში ეს პირები გადავლენ არასავალდებულო კატეგორიაში და პროგრესის არქონის შემთხვევაში დატოვებენ რეესტრს.
ამჟამად მე-5 ხარისხობრივ კატეგორიაა, რომელიც ვარდება არასავალდებულო აუდიტის განხორციელების უფლებამოსილების მქონე ჯგუფში. ამ ჯგუფში მოხვედრილ ფირმებსაც მიეცემათ გონივრული ვადა ხარისხის გამოსწორებაზე – მათ უნდა გამოავლინონ ამისთვის კონკრეტული სამოქმედო გეგმა და მოტივაცია, წინააღმდეგ შემთხვევაში მოხდება ასეთი ფირმების/აუდიტორების რეგისტრაციის გაუქმება. მე როგორც რიგით აუდიტორს, მიჩნდება კითხვა, რა მოიაზრება გონივრულ ვადად, ნახევარი წელი, ერთი წელი, ორი წელი თუ რამდენი?
ზემოაღნიშნულ აუდიტურ ფირმებს შეუნარჩუნდებათ სამსახურის მიერ ბოლო მონიტორინგის შედეგად მინიჭებული უფლებამოსილება/შეზღუდვა, მომდევნო მონიტორინგის შედეგების გამოვლენამდე. განვმეორდები – მომდევნო მონიტორინგის ჩატარებამდე და ეს ეხება სდპ-ის ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტურ ფირმებსაც, სავალდებულო ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორებს/აუდიტურ ფირმებსაც და არასავალდებულო ფინანსური ანგარიშგების აუდიტის ჩატარების უფლებამოსილების მქონე აუდიტორებს/აუდიტურ ფირმებსაც.
ყველანი ვთანხმდებით, რომ დამოუკიდებელი აუდიტი განაპირობებს წარმოდგენილი ანგარიშგების სანდოობას, ამიტომ ჩვენი საქმიანობის კანონმდებლობასთან შესაბამისობის უზრუნველყოფა ერთ-ერთ უმთავრეს ამოცანად მესახება.
იცით, ხშირად კოლეგებისგან მსმენია, რომ მცირე აუდიტურ კომპანიებს ბიზნესი, რომლისთვისაც სავალდებულო არ არის აუდიტი, არ დაგვიკვეთავს მომსახურებას და ამიტომ იმ გონივრულ ვადაში, რომელიც ჯერ არც ვიცით რა იქნება, შეუძლებელია საჭირო რაოდენობის აუდიტორული მომსახურების გაწევა. ხაზგასმით ვიტყვი ეს მხოლოდ ჩემი ხედვაა და გამოსავალს ვხედავ შემდეგში: საგადასახადო აუდიტს მაინც ყველა აუდიტორი ატარებს, შესაბამის ანაზღაურებასაც იღებს, ნუ გავუძვირებთ დამკვეთს მომსახურების საფასურს და იმიტომ რომ ეს ჩვენ, აუდიტურ კომპანიას უფრო გვჭირდება, საგადასახადო აუდიტთან ერთად ჩავუტაროთ ფინანსური ანგარიშგების აუდიტის მომსახურებაც. გეთანხმებით, უფრო მეტი დრო და შესასრულებელი პროცედურების ჩატარება მოგვიწევს, მაგრამ არა მგონია რომელიმე აუდიტორს გაუჭირდეს დამკვეთის დათანხმება ამ უკვე გაცილებით შეღავათიან ფასზე, მითუმეტეს რომ დამკვეთსაც აქვს 1 ოქტომბრამდე ფინანსური ანგარიშგების ატვირთვის ვალდებულება. თუ შესრულებულ სამუშაოებს ისე დავადოკუმენტირებთ, რომ მესამე მხარისთვის გასაგები იქნება, რატომ და როგორ მივედით გამოთქმული მოსაზრების ჩამოყალიბებამდე, ვფიქრობ კითხვებიც არ უნდა გაჩნდეს. არავინ არ გვავალდებულებს პირდაპირ სდპ, პირველი ან მეორე კატეგორიის ბიზნესის აუდიტი ჩავატაროთ. ვფიქრობ მეთოდოლოგია, აუდიტის ფაილები და კითხვარები (მეოთხე კატეგორიის ბიზნესისთვის რა კითხვაც არ არის დასასმელი, მივუთითებთ რომ არ არის რელევანტური) თუ გვექნება დამაკმაყოფილებლად, არა მგონია ზედამხედველობის სამსახურის მიდგომა და მიზანი აუდიტური კომპანიების რეესტრიდან ამოღება და განადგურება იყოს.
„სარასის“ მიერ კომპანიებისთვის კატეგორიების მინიჭების პროცესი რამდენად გამჭვირვალე და სამართლიანია? ხომ არ იკვეთება ხოლმე სუბიექტური მიდგომები?
ამ მიმართულებით სამართლიანობის პრინცი პი ვერასოდეს იქნება დაცული, ვინაიდან როდესაც შემმოწმებელი შემოდის, ყოველთვის თავს დაჩაგრულად გრძნობ. „სარასი“ თავის სტრატეგიულ გეგმებში გვპირდება, რომ ყოველი მიმოხილვის შედეგად გამოვლენილი შეუსაბამობების აღმწერ დოკუმენტს გამოსცემს. ასევე გვეუბნება, რომ ხარისხის ინდიკატორებს გაგვაცნობს. ადრე იყო დანართი 1, სადაც იყო გაწერილი ის კითხვარები, რომელიც არკვევდა, გქონდა თუ არა ის სტანდარტები სრულად გამოყენებული, რომლის მიხედვითაც ხდებოდა შემოწმება. 2024 წლიდან ველოდებით მსგავს დოკუმენტს, სადაც ძირითადი შეუსაბამობები იქნება გაწერილი. თითის გაშვერა ყოველთვის ადვილია – დამნაშავის პოვნა, ოღონდ მე არ ვიყო დამნაშავე. ეს არ არის სწორი მიდგომა, შემმოწმებელმა იცის როგორ შეგამოწმოს, მას ეს პროცედურები გაწერილი აქვს, მთავარია ჩვენ ვიყოთ მობილიზებული, რომ არსებული სტანდარტები სრულად დავნერგოთ და შევასრულოთ.
ბაფი არის ის ორგანიზაცია, სადაც ის საკითხები, რაზედაც თქვენ საუბრობთ, აქტიურად უნდა განიხილებოდეს, ზოგიერთი აუდიტორისგან მომისმენია, რომ ორგანიზაციაში კრიტიკული პოზიციების გამოხატვას ერიდებიან. წინა წელს საკმაოდ დიდხანს გრძელდებოდა ერთ-ერთ აუდიტორსა და ბაფის გამგეობის წევრებს შორის დაპირისპირება. თქვენი მოსაზრება როგორია ამასთან დაკავშირებით?
პატივი სცე ან არ სცე ადამიანს ეს შენი საქმეა, მაგრამ პატივისცემით მოეპყრო – ეს უკვე ზრდილობის ამბავია. 2000 წლიდან ვარ ბაფის ნამდვილი წევრი, შესაბამისად მეტ-ნაკლებად მაქვს 23-წლიანი ურთიერთობა ყველა იქ მოღვაწე აუდიტორთან. მეტსაც გეტყვით – მაქვს მეგობრული ურთიერთობა აუდიტორთან, რომელსაც თქვენ გულისხმობთ. არ შეიძლება ზრდასრული პიროვნებები (მით უმეტეს ჩვენს ასაკში) დასხდნენ, ისაუბრონ და ვერ მიაღწიონ ორივე მხარისთვის მისაღებ შეთანხმებას. ჩემი აზრით, აქ ურთიერთობის დეფიციტი უფროა, გამომდინარე იქიდან რომ ორივე მხარე უზომოდაა შეყვარებული პროფესიაზე და მაქსიმალურად ცდილობს მის გაზრდა-განვითარებას. როგორც პატრიარქმა ბრძანა, ერთმანეთის გახარება და გაბედნიერება უნდა ვისწავლოთ, თორემ გულის ტკენა ყველას შეუძლია.
ასევე მინდა შევეხო კადრების საკითხსაც, აუდიტურ კომპანიებში ერთ-ერთ პრობლემად დაასახელეთ კადრების დეფიციტი. თქვენ როგორ ახერხებთ კადრების შენარჩუნებას და ამ კუთხით მსხვილ კომპანიებთან კონკურენციის გაწევას?
ეს ალბათ ჩვენი თაობის ბრალი უფროა, იმიტომ რომ ჩვენ ამ თაობას რა დავახვედრეთ? ნებისმიერ ახალგაზრდას ცხოვრებისთვის საჭირო პირობები სჭირდება, თითქმის ყველას კრედიტი (ან კრედიტის საჭიროება) აქვს. რომ მოდის, ეკუთვნის თუ არ ეკუთვნის, ითხოვს იმდენს, რაც ესაჭიროება. 2014 წლიდან დღემდე ძალიან ბევრი ახალგაზრდა მივიღე, გამოვზარდე. პროფესიონალად აქცევ და მერე მას შენზე ძლიერი აუდიტური კომპანია, უფრო მაღალი ანაზღაურების სანაცვლოდ, წაიყვანს… ვერც გააჩერებ და არც იქნები მართალი. გამოსავალი ერთია – აუდიტური კომპანია, რომელშიც ჩვენ ვსაქმიანობთ, უნდა გავზარდოთ, გავაძლიეროთ, რათა იმ დასაქმებულსაც მივცეთ იმდენი რაც მას სჭირდება. კომპანია ისეთი ძლიერი უნდა გახდეს, რომ აქ დასაქმებულ ადამიანს სხვაგან წასვლა აღარ მოუნდეს.
თქვენი სტრატეგია რა არის კომპანიის კიდევ უფრო გასაძლიერებლად?
თუ ამ საპილოტე პროექტმა გაამართლა, არ გავჩერდებით, კიდევ უფრო მეტი საკითხის გადაწყვეტაზე ვიმუშავებ – თუ როგორ უნდა მოვიდეს კანონმდებლობასთან შესაბამისობაში აუდიტორული საქმიანობის განმახორციელებელი კომპანია. საერთაშორისო ქოლგის ქვეშ მყოფ ორგანიზაციებს ეს პრობლემა არ აქვთ, მათ სახელმძღვანელოები, მეთოდოლოგია, კითხვარები გამზადებული მოსდით. ჩვენთვის თითოეული ამ შაბლონის მოძიება რთულია. თუ გავერთიანდებით, ვფიქრობთ, რომ ჩვენ წინაშე არსებულ პრობლემებს დავძლევთ.
თქვენ ასევე ბრძანდებით ა(ა)იპ „საქართველოს არასაბანკო ფინანსური ორგანიზაციათა გაერთიანების“ დირექტორი. რა იყო ამ გაერთიანების შექმნის მიზანი და ამჟამად თუ ფუნქციობს?
2017 წლის 10 ოქტომბერს ჩამოვაყალიბეთ ა(ა)ი პ „საქართველოს არასაბანკო ფინანსური ორგანიზაციათა გაერთიანება“ – პერსონალის სერტიფიკაციის ორგანო, რომელიც აკმაყოფილებდა ეროვნული სტანდარტის სსტ ისო/იეკ 17024:2012/2014-ის მოთხოვნებს. ჩვენი მიზანი იყო არასაბანკო ფინანსურ ორგანიზაციებში, კერძოდ ვალუტის გადამცვლელ პუნქტებში (ვგპ) მოგვემზადებინა მონიტორინგის განმახორციელებელი პირები ვალუტის ყიდვა/გაყიდვის ოპერაციებთან დაკავშირებით, რომლებიც დაიცავდნენ და დანერგავდნენ ,,ფულის გათეთრების და ტერორიზმის დაფინანსების წინააღმდეგ ბრძოლის“ პოლიტიკა პროცედურებს. ამ პროცესების განვითარებას სჭირდებოდა ძალიან დიდი დრო და რესურსი, თუმცა არ გვქონდა შესაბამისი დაინტერესება და უკუკავშირი, ამიტომ ამ ორგანიზაციის ფუნქციონირება დროებით შეჩერებულია.
დაბოლოს, როგორია თქვენი თავისუფალი დრო? სამსახურის გარეთ თუ გაქვთ სხვა გატაცებები?
რამდენიმე საყვარელი საქმიანობა მაქვს, რომელსაც თავისუფალ დროს ვუთმობ. პირველია ღვინის დაყენება. ღვინის მოვლა, მოფერება მიყვარს, დაძველება, დავარგება. მიყვარს, როდესაც ღვინო სუნთქავს და მას განსაკუთრებული არომატი და გემო მოაქვს. 25 წელიწადზე მეტია, რაც ღვინოს ვაყენებ და მგონია, რომ ყოველ ჯერზე უკეთესად გამომდის.
მეორე არის თევზაობა. მიყვარს როდესაც კარგ თევზს დავიჭერ, მოვეფერები და გავუშვებ.
მესამეა – თაფლის სანთელთან მუშაობა. პატრიარქის კურთხევით მეუღლესთან ერთად შევქმენით საწარმო – „მათეს მადლი“ (მათე ჩემს ბიჭს ჰქვია). ბერებისგან ვისწავლეთ ეს საქმიანობა. როგორი გადაღლილი, ნერვებმოშლილიც არ უნდა მივიდე სახლში, როდესაც დავჯდები და თაფლის სანთლისგან თუნდაც ერთ ფიალას გამოვძერწავ, ვმშვიდდები.
ესაუბრა მაკა ხარაზიშვილი