


ციფრულმა ეკონომიკამ სხვადასხვა ქვეყნის ბაზარზე ფიზიკური წარმომადგენლობის გარეშე საქმიანობა და შემოსავლის მიღება შესაძლებელი გახადა. მოგების დაბეგვრის მიზნებისთვის კი საქართველოს საგადასახადო კანონმდებლობა უცხოური კომპანიის საქმიანობას კვლავ მის ფიზიკურ ყოფნას, მუდმივი დაწესებულების არსებობასა და შემოსავლის ქართულ წყაროს უკავშირებს. ამიტომ, მიუხედავად იმისა, რომ საქართველოში მყოფი მომხმარებლებისთვის გაწეული ელექტრონული მომსახურება დღგ-ით იბეგრება, უცხოური კომპანიის მიერ ამ მომსახურებიდან მიღებული მოგება შეიძლება საქართველოს დაბეგვრის მიღმა დარჩეს. ამასთან, უცხოური პლატფორმებიდან საქართველოს რეზიდენტების მიერ მიღებული შემოსავლების გამოვლენას ინფორმაციის ნაკლებობა აფერხებს, ხოლო ციფრული ოპერაციების კვალიფიკაციის არასაკმარისი სიცხადე გადამხდელს საგადასახადო ვალდებულების სწორად განსაზღვრას ურთულებს.
დღგ-ის მიზნებისთვის მომხმარებლის ადგილსამყოფელი დაბეგვრის საკმარისი საფუძველია. თუ არარეზიდენტი პირი ელექტრონულ მომსახურებას საქართველოში მყოფ დღგ-ის არგადამხდელ ფიზიკურ პირს აწვდის, იგი ვალდებულია საქართველოში დღგ-ის გადამხდელად დარეგისტრირდეს, ოპერაცია აღრიცხოს, დეკლარაცია წარადგინოს და გადასახადი გადაიხადოს. მომხმარებლის საქართველოში ყოფნა განისაზღვრება მისი ადგილსამყოფლის, გადახდის საშუალების, მოწყობილობის IP-მისამართისა და გამოყენებული სატელეფონო კოდის მიხედვით. ამდენად, დღგ-ის მოქმედი წესი უცხოური კომპანიის ფიზიკურ წარმომადგენლობას არ მოითხოვს და საქართველოში ციფრული მომსახურების მოხმარების დაბეგვრას უზრუნველყოფს.
მოგების გადასახადის მოქმედი წესი მომხმარებლის ადგილსამყოფელს დაბეგვრის დამოუკიდებელ საფუძვლად არ აღიარებს. საგადასახადო კოდექსის 29-ე მუხლი არარეზიდენტი საწარმოს მუდმივ დაწესებულებას საქართველოში საქმიანობის განსაზღვრული ადგილის არსებობას ან წარმომადგენლის მეშვეობით საქმიანობას უკავშირებს. 104-ე მუხლი კი მომსახურებიდან მიღებულ შემოსავალს საქართველოში არსებულ წყაროს მიაკუთვნებს, თუ მომსახურება საქართველოში ფაქტობრივად გაიწევა ან მის გაწევას აქ არსებულ საქმიანობასთან, მუდმივ დაწესებულებასთან, დაქირავებულ პირთან ან გაწეულ ხარჯთან რეალური კავშირი აქვს. მომხმარებლის საქართველოში ყოფნა და ადგილობრივი ბაზრიდან სისტემატურად მიღებული შემოსავალი ამ მუხლებით დამოუკიდებელ საფუძვლად განსაზღვრული არ არის. ამიტომ უცხოური ციფრული კომპანია შეიძლება საქართველოს ბაზარზე აქტიურად საქმიანობდეს, მაგრამ მისი მოგების დაბეგვრის სამართლებრივი საფუძველი საქართველოში არ წარმოიშვას.
ამ ხარვეზს საგადასახადო კოდექსის 96-ე და 97-ე მუხლებიც ვერ ავსებს. 96-ე მუხლით არარეზიდენტი საწარმოს მოგების გადასახადის გადამხდელად აღიარება მუდმივი დაწესებულების ან საქართველოში არსებული შემოსავლის წყაროს დადგენაზეა დამოკიდებული, ხოლო 97-ე მუხლით გათვალისწინებული მოგების დაბეგვრის მოდელი არარეზიდენტზე მხოლოდ საქართველოში არსებული მუდმივი დაწესებულების ფარგლებში ვრცელდება. მუდმივი დაწესებულების არმქონე არარეზიდენტის ქართულ წყაროსთან დაკავშირებული შემოსავალი 134-ე მუხლით გადახდის წყაროსთან შეიძლება დაიბეგროს, თუმცა ეს წესიც ვერ მოქმედებს, თუ მომსახურების მიმღები რიგითი ფიზიკური პირია და 154-ე მუხლის საფუძველზე საგადასახადო აგენტის ვალდებულება არ ეკისრება. შედეგად, უცხოური ციფრული კომპანიის მოგება ვერ იბეგრება ვერც მუდმივი დაწესებულების დაბეგვრის და ვერც გადახდის წყაროსთან გადასახადის დაკავების წესით.
საქართველოში დაბეგვრის უფლების გამოყენებას ორმაგი დაბეგვრის თავიდან აცილების შესახებ შეთანხმებებიც ზღუდავს. საქართველოს მიერ გაფორმებული შეთანხმებები უცხოური საწარმოს მოგების დაბეგვრის უფლებას, როგორც წესი, მისი რეზიდენტობის სახელმწიფოს ანიჭებს, თუ საწარმოს საქართველოში მუდმივი დაწესებულება არ აქვს. ამიტომ შიდა კანონმდებლობაში შემოსავლის ქართული წყაროს დამატებითი საფუძვლის განსაზღვრაც ყველა შემთხვევაში საკმარისი ვერ იქნება. ახალი წესი სრულად იმოქმედებს იმ ქვეყნის რეზიდენტ კომპანიაზე, რომელთანაც საქართველოს ასეთი შეთანხმება არ აქვს, ხოლო მოქმედი შეთანხმების არსებობისას საქართველოში დაბეგვრის უფლების გამოყენება შესაბამის საერთაშორისო ხელშეკრულებაშიც უნდა აისახოს.
დღგ-ის მოქმედი წესი საქართველოში ციფრული მომსახურების მოხმარების დაბეგვრას უზრუნველყოფს, თუმცა უცხოური კომპანიის მოგებაზე საქართველოში დაბეგვრის უფლებას ვერ წარმოშობს. ამის გამო, საქართველოში რეგისტრირებული საწარმო და იმავე ბაზარზე დისტანციურად მოქმედი უცხოური კომპანია განსხვავებულ საგადასახადო პირობებში ექცევა: ადგილობრივი საწარმო განაწილებულ მოგებაზე გადასახადს იხდის, ხოლო უცხოური კომპანია შეიძლება საქართველოს მომხმარებლებისგან სისტემატურად იღებდეს შემოსავალს და მისი მოგება საქართველოში დაბეგვრის მიღმა დარჩეს.
დაბეგვრის მეორე პრობლემა უცხოური პლატფორმებიდან საქართველოს რეზიდენტების მიერ მიღებული შემოსავლების საგადასახადო შეფასებაა. ერთი და იმავე პლატფორმის მეშვეობით შეიძლება განხორციელდეს მომსახურების გაწევა, მზა ციფრული პროდუქტის რეალიზაცია, შეკვეთით პროდუქტის შექმნა, სარეკლამო შემოსავლის მიღება ან ინტელექტუალური საკუთრების გამოყენების უფლების გადაცემა. ამ ოპერაციებს განსხვავებული საგადასახადო შედეგი აქვს, ხოლო პლატფორმის უცხოურობა თავისთავად არ ნიშნავს, რომ მიღებული თანხა უცხოური წყაროდანაა. შემოსავლის სწორი შეფასება დამოკიდებულია გარიგების ეკონომიკურ შინაარსზე, საქმიანობის განხორციელების ადგილზე და მომხმარებლისთვის გადაცემული უფლების ფარგლებზე.
უცხოური პლატფორმიდან თანხის მიღება შემოსავალს შეღავათიან რეჟიმში ავტომატურად არ აქცევს. რეჟიმის გამოყენება დამოკიდებულია საქმიანობის სახეზე, შემოსავლის წყაროსა და კანონმდებლობით დადგენილ შეზღუდვებზე. მათი არასწორი შეფასებისას გადამხდელმა შეიძლება 1%-იანი განაკვეთი ისეთ ოპერაციაზე გამოიყენოს, რომელსაც მცირე ბიზნესის რეჟიმი არ მოიცავს, ან შემოსავალი უცხოეთიდან მიღებულად მიიჩნიოს და საერთოდ არ დაადეკლარიროს. ორივე შემთხვევაში წარმოიშობა დამატებითი გადასახადის, საურავისა და სანქციის დაკისრების რისკი.
გარდა ამისა, შემოსავლის წყარო და დღგ ის მიზნებისთვის მომსახურების გაწევის ადგილი ერთმანეთისგან უნდა გაიმიჯნოს. პირველი საშემოსავლო ან მოგების გადასახადის ვალდებულებას განსაზღვრავს, მეორე კი – ოპერაციის დღგ-ით დაბეგვრას. მაგალითად, საქართველოში მყოფმა პირმა უცხოურ კომპანიას შეიძლება დისტანციურად გაუწიოს საკონსულტაციო, სარეკლამო, საინფორმაციო ან პროგრამული მომსახურება. მიღებული ანაზღაურება საქართველოში არსებული წყაროდან მიღებულ შემოსავლად მიიჩნევა, თუმცა დღგ-ის მიზნებისთვის მომსახურების გაწევის ადგილი, შესაბამისი პირობების არსებობისას, დამკვეთის ადგილსამყოფლით განისაზღვრება. შესაბამისად, ოპერაცია საქართველოში შეიძლება დღგ-ით არ დაიბეგროს, მაგრამ მიღებული შემოსავალი საშემოსავლო/მოგების გადასახადისგან არ თავისუფლდება.
ციფრული ოპერაციის არასწორი კვალიფიკაცია ცვლის შემოსავლის წყაროს, გადასახადის სახეს, შესაბამის საგადასახადო რეჟიმსა და დეკლარირების წესს. ციფრული საქმიანობის გავრცელებული ფორმები და მათი საგადასახადო შეფასების განმსაზღვრელი გარემოებები წარმოდგენილია №1 ცხრილში.
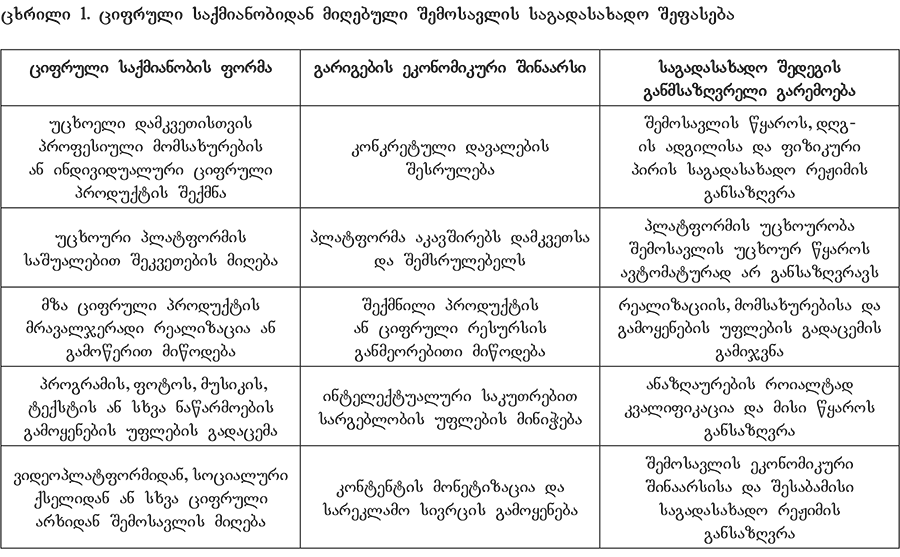
წყარო: შედგენილია ავტორის მიერ საქართველოს საგადასახადო კანონმდებლობისა და პრაქტიკაში გავრცელებული ციფრული ოპერაციების ანალიზის საფუძველზე.
ცხრილი აჩვენებს, რომ ტექნოლოგიური საშუალება შემოსავლის საგადასახადო რეჟიმს თავისთავად არ განსაზღვრავს – გადამწყვეტია გარიგების ეკონომიკური შინაარსი და მომხმარებლისთვის გადაცემული უფლების ფარგლები. სხვადასხვა ოპერაციის ერთ კატეგორიად შეფასება იწვევს შემოსავლის წყაროს, გადასახადის სახისა და დეკლარირების წესის არასწორ განსაზღვრას, რაც გადამხდელის პასუხისმგებლობისა და საგადასახადო დავის რისკს ზრდის.
ოპერაციის სწორად შეფასებას ინფორმაციის ნაკლებობაც ართულებს. საბანკო ანგარიშზე თანხის ჩარიცხვა შემოსავლის მიღებას ადასტურებს, მაგრამ არ აჩვენებს გარიგების შინაარსს, დამკვეთის სტატუსს, მომსახურების გაწევის ადგილსა და მომხმარებლისთვის გადაცემული უფლების ფარგლებს. საქართველოს კანონმდებლობა უცხოურ პლატფორმებს საქართველოს რეზიდენტების მიერ განხორციელებული ოპერაციებისა და მიღებული შემოსავლების შესახებ სტანდარტიზებული ინფორმაციის წარდგენას არ ავალდებულებს. ამიტომ საგადასახადო ადმინისტრირება ძირითადად გადამხდელის თვითდეკლარირებასა და საბანკო მონაცემებს ეყრდნობა და დაუდეკლარირებელი შემოსავლების სრულად გამოვლენას ან დეკლარირებული ვალდებულებების გადამოწმებას ვერ უზრუნველყოფს.
საქართველოს საერთაშორისო საგადასახადო ინფორმაციის გაცვლის სამართლებრივი საფუძველი უკვე აქვს – იგი 2011 წლიდან საგადასახადო საკითხებში ადმინისტრაციული ურთიერთდახმარების შესახებ კონვენციის მონაწილეა. თუმცა კონვენციაში მონაწილეობა უცხოურ პლატფორმებს საქართველოს რეზიდენტების ოპერაციების შესახებ რეგულარული ანგარიშგების ვალდებულებას ავტომატურად არ აკისრებს. შესაბამისად, ინფორმაციის გაცვლის შესაძლებლობის მიუხედავად, საგადასახადო ადმინისტრაციას პლატფორმული შემოსავლების შესახებ სისტემატიზებული მონაცემები არ მიეწოდება. ამ ხარვეზის გამო, ციფრული საქმიანობიდან მიღებული შემოსავლების ნაწილი დაუბეგრავი რჩება, თუმცა საბიუჯეტო დანაკარგის მოცულობის განსაზღვრა შეუძლებელია.
ამრიგად, პრობლემა სამ ურთიერთდაკავშირებულ ნაწილს მოიცავს: უცხოური კომპანიის მოგების დაბეგვრაზე საქართველოს შეზღუდულ საგადასახადო უფლებას, პლატფორმული ოპერაციების შესახებ ინფორმაციის ნაკლებობასა და ციფრული შემოსავლების კვალიფიკაციის არასაკმარის სიცხადეს. შედეგად, დასაბეგრი ბაზის ნაწილი საგადასახადო სისტემის მიღმა რჩება, ადგილობრივი და უცხოური კომპანიები არათანაბარ პირობებში ექცევიან, ხოლო გადამხდელს საკუთარი ვალდებულების წინასწარ განსაზღვრა უჭირს. ამ პრობლემების დაძლევა ცალკეული ნორმის შეცვლით ვერ მიიღწევა და სამართლებრივი საფუძვლის, ინფორმაციის მიღებისა და ადმინისტრირების წესების ერთობლივ მოწესრიგებას მოითხოვს.
უცხოური ციფრული კომპანიის შემოსავალზე საქართველოში დაბეგვრის უფლების გაფართოების პრაქტიკულ საფუძველს გაეროს მოდელური საგადასახადო კონვენციის 12B მუხლი ქმნის. იგი წყაროს სახელმწიფოს უფლებას ანიჭებს, დაბეგროს არარეზიდენტის მიერ მისი ბაზრიდან ავტომატიზებული ციფრული მომსახურებით მიღებული შემოსავალი მაშინაც, როდესაც მომსახურების მიმწოდებელს ამ სახელმწიფოში მუდმივი დაწესებულება არ აქვს. ამ კატეგორიას არ მიეკუთვნება ინდივიდუალური პროფესიული მომსახურება და მომხმარებლის საჭიროებაზე მორგებული სამუშაო, რომელიც მიმწოდებლის უშუალო მონაწილეობას მოითხოვს. ამ წესით ფიზიკური ყოფნის ნაცვლად მომხმარებლის ადგილსამყოფელი და ბაზრიდან მიღებული შემოსავალი ხდება დაბეგვრის უფლების წარმოშობის საფუძველი.
12B მუხლის მოქმედების სფერო მოიცავს ონლაინრეკლამას, ციფრულ შუამავლობას, სოციალურ ქსელებს, ციფრული კონტენტის მომსახურებას, ონლაინ-თამაშებს, ღრუბლოვან მომსახურებასა და სტანდარტიზებულ ონლაინ-სწავლებას. მისგან განსხვავდება ინდივიდუალური პროფესიული მომსახურება და მომხმარებლის კონკრეტულ საჭიროებაზე მორგებული სამუშაო, რომლის შესრულებაც მომსახურების მიმწოდებლის უშუალო მონაწილეობას მოითხოვს. ასეთი გამიჯვნა აუცილებელია, რათა ახალი წესი ყველა დისტანციურად გაწეულ მომსახურებაზე განურჩევლად არ გავრცელდეს და დაბეგვრის ობიექტი მხოლოდ ავტომატიზებული ციფრული საქმიანობით მიღებული შემოსავლით შემოიფარგლოს.
გაეროს მოდელური წესი წყაროს სახელმწიფოში გადახდილი მთლიანი თანხიდან გადასახადის დაკავებას ითვალისწინებს, ხოლო განაკვეთს მხარეები ორმხრივი საგადასახადო შეთანხმებით განსაზღვრავენ. არარეზიდენტ კომპანიას შეუძლია აირჩიოს კვალიფიციური მოგების მიხედვით დაბეგვრაც, რაც დაბალი მოგებიანობის შემთხვევაში ჭარბი საგადასახადო ტვირთისგან იცავს. ამ წესის გამოყენება საქართველოს კანონმდებლობაში მხოლოდ 12B მუხლის მითითებით ვერ მოხდება: ავტომატიზებული ციფრული მომსახურებიდან მიღებული შემოსავალი ქართულ წყაროს უნდა მიეკუთვნოს, განისაზღვროს მისი დაბეგვრისა და ადმინისტრირების წესი, ხოლო შესაბამისი ჩანაწერი ახალ ან გადასახედ ორმაგი დაბეგვრის თავიდან აცილების საერთაშორისო შეთანხმებებშიც აისახოს. ამ მიმართულებით გაეროს მოდელი საქართველოსთვის უფრო პრაქტიკულია, ვიდრე OECD-ისა და G20-ის ფარგლებში ჩამოყალიბებული საერთაშორისო გადაწყვეტა. OECD-ის პირველი პილარი (Pillar One) ბაზრის სახელმწიფოებისთვის მოგების ნაწილის დაბეგვრის უფლების განაწილებას ითვალისწინებს, მაგრამ მხოლოდ უმსხვილეს და მაღალმომგებიან საერთაშორისო ჯგუფებზე ვრცელდება და მრავალმხრივი შეთანხმების ამოქმედებას საჭიროებს. 12B მუხლი კი ორმხრივი საგადასახადო შეთანხმებების ფარგლებში გამოიყენება და საქართველოს საშუალებას აძლევს, ციფრული ბაზრიდან მიღებულ შემოსავალზე საგადასახადო უფლება კონკრეტულ პარტნიორ სახელმწიფოსთან შეთანხმებით განსაზღვროს. ამიტომ მცირე ბაზრის მქონე ქვეყანას მისი გამოყენება უფრო მოქნილად და ეტაპობრივად შეუძლია.
საგადასახადო უფლების შექმნა საკმარისი არ არის დასაბეგრი ოპერაციების შესახებ ინფორმაციის გარეშე. ამ პრობლემის გადაწყვეტას OECD-ის პლატფორმული ანგარიშგების მოდელი ემსახურება. იგი პლატფორმის ოპერატორებს ავალდებულებს, შეაგროვონ ინფორმაცია გამყიდველებისა და მომსახურების გამწევების ვინაობის, განხორციელებული ოპერაციებისა და მიღებული ანაზღაურების შესახებ, ხოლო DPI MCAA ამ მონაცემების მონაწილე სახელმწიფოების საგადასახადო ორგანოებს შორის ავტომატურ გაცვლას უზრუნველყოფს. ამ სისტემასთან საქართველოს მიერთება შეამცირებს ადმინისტრირების დამოკიდებულებას თვითდეკლარირებასა და საბანკო მონაცემებზე და გააუმჯობესებს დეკლარირებული შემოსავლების გადამოწმებას.
პლატფორმული ანგარიშგება უცხოური ციფრული კომპანიის მოგების დაბეგვრის პრობლემას თავისთავად ვერ წყვეტს. მისი დანიშნულებაა პლატფორმის მომხმარებელთა მიერ მიღებული შემოსავლების გამოვლენა და არსებული საგადასახადო ვალდებულებების შესრულების კონტროლი. პლატფორმის ოპერატორის საკუთარ მოგებაზე საქართველოში დაბეგვრის უფლების წარმოშობას კი ცალკე სამართლებრივი საფუძველი სჭირდება. ამიტომ ეკონომიკური კავშირის განსაზღვრა და პლატფორმული ინფორმაციის მიღება ერთმანეთის შემცვლელი არ არის – ისინი სხვადასხვა პრობლემას წყვეტენ და ერთობლივად მოქმედებენ.
მიღებული ინფორმაციის ეფექტიანად გამოყენება ციფრული ოპერაციების კვალიფიკაციის მკაფიო წესებსაც მოითხოვს. პლატფორმიდან მიღებული მონაცემი აჩვენებს ოპერაციის მონაწილეებს, თანხის ოდენობასა და გადახდის პერიოდულობას, მაგრამ ვერ განსაზღვრავს, შემოსავალი მომსახურების გაწევას, ციფრული პროდუქტის რეალიზაციას თუ ინტელექტუალური საკუთრების გამოყენების უფლების გადაცემას უკავშირდება. ამიტომ საჭიროა პრაქტიკული განმარტებები, რომლებიც თითოეული ოპერაციისთვის განსაზღვრავს შემოსავლის წყაროს, გადასახადის სახეს, შესაბამის საგადასახადო რეჟიმსა და დეკლარირების წესს. წინააღმდეგ შემთხვევაში, ინფორმაციის ავტომატური დამუშავება შეცდომებისა და საგადასახადო დავების შემცირების ნაცვლად მათ რაოდენობას გაზრდის.
ციფრული ეკონომიკის დაბეგვრის გადაწყვეტა სამართლებრივი და საინფორმაციო კომპონენტების თანმიმდევრულ მოქმედებას მოითხოვს. ოპერაციის გამოვლენიდან საგადასახადო ვალდებულების დადგენამდე საქართველოში გასავლელი ეტაპები წარმოდგენილია ციფრული ეკონომიკის დაბეგვრის ინტეგრირებულ მოდელში (მოდელი 1).
მოდელი 1. საქართველოში ციფრული ეკონომიკის დაბეგვრის ინტეგრირებული მოდელი
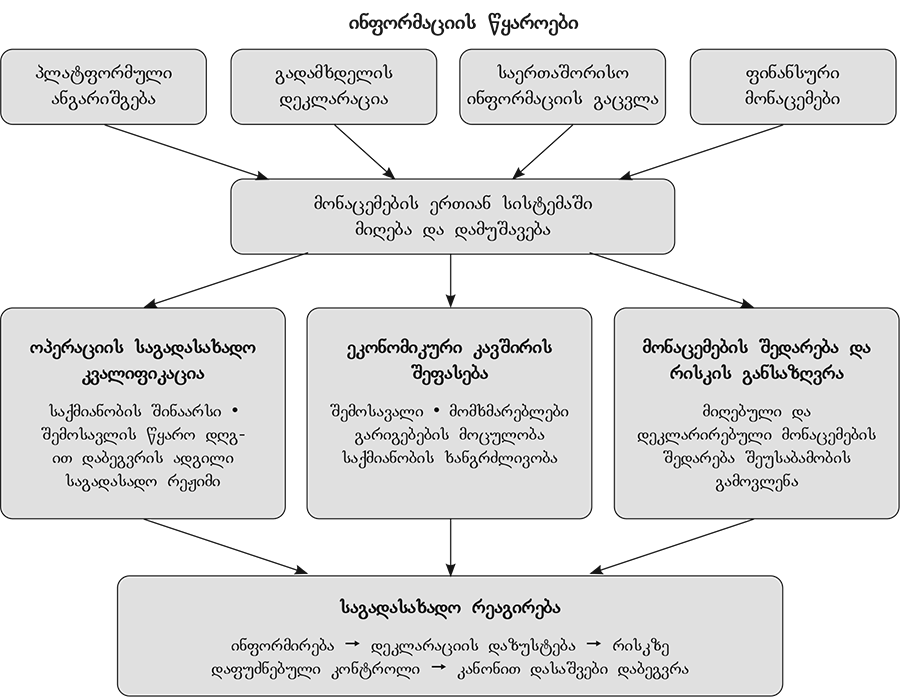
წყარო: შედგენილია ავტორის მიერ საქართველოს საგადასახადო კანონმდებლობის, გაეროს მოდელური საგადასახადო კონვენციისა და OECD-ის შესაბამისი დოკუმენტების ანალიზის საფუძველზე.
ინტეგრირებული მოდელის ეფექტიანობას კომპონენტების არსებობა კი არა, მათი ურთიერთკავშირი განსაზღვრავს. ეკონომიკური კავშირის კრიტერიუმი ადგენს, რომელი უცხოური კომპანიის საქმიანობა ექცევა საქართველოს საგადასახადო ინტერესში; პლატფორმული და საერთაშორისო მონაცემები ამ კავშირის არსებობასა და ოპერაციების მოცულობას ადასტურებს; საგადასახადო კვალიფიკაცია კი დასაბეგრ ბაზასა და შესაბამის ვალდებულებას განსაზღვრავს. რომელიმე რგოლის გამოტოვება სისტემას არასრულს ტოვებს: სამართლებრივი საფუძველი ინფორმაციის გარეშე ვერ აღსრულდება, ხოლო მიღებული მონაცემები მკაფიო კვალიფიკაციის წესების გარეშე სწორ საგადასახადო შედეგს ვერ წარმოშობს.
მოდელის ამოქმედებისთვის, უპირველესად, საგადასახადო კოდექსის 104-ე მუხლში უნდა განისაზღვროს ავტომატიზებული ციფრული მომსახურებიდან მიღებული შემოსავლის ქართული წყარო მომხმარებლის ადგილსამყოფლისა და საქართველოს ბაზრიდან სისტემატურად მიღებული შემოსავლის საფუძველზე. შესაბამისი ჩანაწერი უნდა აისახოს 96-ე მუხლშიც, რათა ასეთი შემოსავლის მიმღები არარეზიდენტი პირი მოგების გადასახადის გადამხდელად განისაზღვროს. 97-ე მუხლის მე-4 ნაწილისა და 134-ე მუხლის კორექტირება აუცილებელია მუდმივი დაწესებულების არმქონე არარეზიდენტისთვის გადახდილი თანხის დასაბეგრად, როდესაც საქართველოში დაბეგვრის უფლება შიდა კანონმდებლობით ან საერთაშორისო შეთანხმებით წარმოიშობა.
გადასახადის ადმინისტრირების წესი მომსახურების მიმღების სტატუსის მიხედვით უნდა გაიმიჯნოს. საქართველოს საწარმოსთვის ან მეწარმე ფიზიკური პირისთვის ავტომატიზებული ციფრული მომსახურების მიწოდებისას გადასახადი შეიძლება უცხოური მიმწოდებლისთვის გადასახდელი თანხიდან, გადახდის წყაროსთან დაკავდეს. რიგითი ფიზიკური მომხმარებლისთვის საგადასახადო აგენტის ვალდებულების დაკისრება კი გაუმართლებელ ადმინისტრაციულ ტვირთს წარმოშობს. ასეთ შემთხვევაში გადასახადის გადახდა თავად უცხოურ მიმწოდებელს უნდა დაეკისროს გამარტივებული ელექტრონული რეგისტრაციის, დეკლარირებისა და ანგარიშსწორების წესით, დღგ-ის ადმინისტრირების უკვე მოქმედი სისტემის მსგავსად. ამ მიზნით შესაბამისი ცვლილება 134-ე და 154-ე მუხლებშიც უნდა აისახოს.
ეკონომიკური კავშირის წესი ერთჯერად და მცირე მოცულობის ოპერაციებზე არ უნდა გავრცელდეს. უცხოური კომპანიის საქართველოს ბაზართან ეკონომიკური კავშირი უნდა შეფასდეს საქართველოში მიღებული წლიური შემოსავლის, მომხმარებელთა რაოდენობის, ოპერაციების სიხშირისა და მომსახურების უწყვეტობის მიხედვით. რაოდენობრივი ზღვარი საქართველოს ციფრული ბაზრის მოცულობისა და ადმინისტრირების მოსალოდნელი ხარჯის შეფასების საფუძველზე უნდა განისაზღვროს და პერიოდულად გადაიხედოს. ასეთი ზღვარი შემთხვევით გარიგებას სისტემური ციფრული საქმიანობისგან გამიჯნავს და საგადასახადო კონტროლს ეკონომიკურად არსებითი საქმიანობისკენ მიმართავს.
104-ე მუხლით შექმნილი დაბეგვრის უფლება სრულად იმოქმედებს მხოლოდ იმ ქვეყნის რეზიდენტ კომპანიაზე, რომელთანაც საქართველოს ორმაგი დაბეგვრის თავიდან აცილების შეთანხმება არ აქვს. სხვა შემთხვევაში უცხოური საწარმოს მოგების დაბეგვრა, როგორც წესი, საქართველოში მუდმივ დაწესებულებას მოითხოვს. ამიტომ გაეროს მოდელური კონვენციის 12B მუხლი საქართველოს ახალ საგადასახადო შეთანხმებებში უნდა აისახოს, ხოლო არსებული შეთანხმებების გადახედვა პრიორიტეტულად იმ ქვეყნებთან დაიწყოს, რომელთა რეზიდენტი კომპანიებიც საქართველოს ციფრულ ბაზარზე სისტემატურად საქმიანობენ.
პლატფორმული შემოსავლების ადმინისტრირებისთვის საჭიროა OECD-ის ანგარიშგების მოდელური წესის საქართველოს კანონმდებლობაში ასახვა და DPI MCAA-სთან მიერთება. პლატფორმების მიერ გადასაცემი ინფორმაცია უნდა მოიცავდეს საქართველოს საგადასახადო რეზიდენტი გამყიდველებისა და მომსახურების მიმწოდებლების საიდენტიფიკაციო მონაცემებს, მიღებულ ანაზღაურებასა და განხორციელებული ოპერაციების რაოდენობას. ამასთან, უნდა შემუშავდეს პრაქტიკული განმარტებები, რომლებიც ერთმანეთისგან გამიჯნავს მომსახურების გაწევას, მზა ციფრული პროდუქტის რეალიზაციასა და ინტელექტუალური საკუთრების გამოყენების უფლების გადაცემას და თითოეული შემთხვევისთვის შესაბამის საგადასახადო შედეგს განსაზღვრავს.
საქართველოსთვის დამოუკიდებელი ციფრული მომსახურების გადასახადის შემოღება ამ ეტაპზე მიზანშეწონილი არ არის. ბრუნვაზე ცალმხრივად დაწესებული გადასახადი კომპანიის რეალურ მოგებიანობას არ ითვალისწინებს, ორმაგი დაბეგვრის შეთანხმებებთან შეუთავსებლობისა და მომსახურების ფასში გადატანის რისკს ქმნის. იგი უნდა გაიმიჯნოს გაეროს 12B მუხლით გათვალისწინებული დაბეგვრისგან, რომელიც ორმხრივ შეთანხმებას, განაკვეთის შეზღუდვასა და ორმაგი დაბეგვრისგან დაცვის წესებს ეყრდნობა. საქართველოს ინტერესებს ახალი ცალკე გადასახადის შემოღებაზე მეტად მოქმედი საგადასახადო სისტემის შეთანხმებული განვითარება შეესაბამება.
ამრიგად, საქართველოში ციფრული ეკონომიკის დაბეგვრის პრობლემა ახალი გადასახადის შემოღებას კი არა, მოქმედი სისტემის ციფრული საქმიანობის თავისებურებებზე მორგებას მოითხოვს. ეკონომიკური კავშირის სამართლებრივი აღიარება გააფართოებს უცხოური კომპანიების საქართველოს ბაზრიდან მიღებული შემოსავლების დაბეგვრის შესაძლებლობას; პლატფორმული ანგარიშგება გამოავლენს საქართველოს რეზიდენტების დაუდეკლარირებელ შემოსავლებს; ციფრული ოპერაციების მკაფიო კვალიფიკაცია კი გადამხდელთა შეცდომებსა და საგადასახადო დავებს შეამცირებს. ამ ცვლილებების ერთიან სისტემაში მოქცევა გააფართოებს დასაბეგრ ბაზას, შეამცირებს ადგილობრივ და უცხოურ კომპანიებს შორის საგადასახადო უთანასწორობას და გადამხდელთა სამართლებრივ განსაზღვრულობას გაზრდის.
ცირა ბართია
საქართველოს აუდიტორთა, ბუღალტერთა და ფინანსურ მენეჯერთა ფედერაციის სტანდარტების, ინოვაციებისა და პროფესიული განვითარების კომიტეტის აღმასრულებელი მენეჯერი