


საქართველოს საგადასახადო კანონმდებლობაში შეტანილი ცვლილებები
ფინანსთა მინისტრის ახალი საჯარო გადაწყვეტილება
03.07.2026-ში გამოქვეყნდა ფინანსთა მინისტრის მიერ #208 საჯარო გადაწყვეტილება, საწარმოს წილის სანაცვლოდ აქტივების გადაცემის და საწარმოს ლიკვიდაციისას ან კაპიტალის შემცირებისას, პარტნიორზე ნატურალური ფორმით განხორციელებული განაცემის დაბეგვრის საკითხებზე.
გადაწყვეტილება განმარტავს საგადასახადო კოდექსის 151-ე მუხლით (იურიდიულ პირში წილის (აქციების) სანაცვლოდ აქტივების შეტანა) და 82-ე მუხლის (საშემოსავლო გადასახადისაგან გათავისუფლება) პირველი ნაწილის „C” ქვეპუნქტით გათვალისწინებული საგადასახადო შეღავათის გამოყენების პირობებს.
დოკუმენტი მიზნად ისახავს დაბეგვრის არსებული პრაქტიკის ანალიზის საფუძველზე ერთიანი მიდგომების ჩამოყალიბებას.
საგადასახადო კოდექსის 151-ე მუხლის თანახმად, აქტივების გადაცემა არ მიიჩნევა მიწოდებად, თუ პირი (ან პირთა ჯგუფი) იურიდიულ პირში სანაცვლოდ იღებს 50 პროცენტს ან მეტ წილს.
გამოყენების სფერო: ეს წესი ვრცელდება მხოლოდ „მეწარმეთა შესახებ” საქართველოს კანონის შესაბამისად შექმნილ საწარმოებზე. უცხო ქვეყნის კანონმდებლობით შექმნილი იურიდიული პირებისთვის აქტივების გადაცემა ამ მუხლის რეგულირებაში არ ექცევა.
ოპერაციის შინაარსი: ნორმის მიზანია თავიდან იქნეს აცილებული ისეთი ოპერაციების დაბეგვრა, რომლებიც რეალურ გასხვისებას არ წარმოადგენს, რადგან იცვლება მხოლოდ ფლობის ფორმა – პირი კვლავ ინარჩუნებს კონტროლს აქტივზე საწარმოში არსებული წილის მეშვეობით.
50-პროცენტიანი ზღვარი: მნიშვნელოვანია თავად წილის ოდენობა და არა მინიჭებული კორპორაციული უფლებები. შეღავათი მოქმედებს მაშინაც, თუ პირი უკვე ფლობდა 50%-ს და აქტივის შეტანით მხოლოდ მისი წილის ღირებულება გაიზარდა.
პირთა ჯგუფი: 50-პროცენტიანი ზღვარი შეიძლება დაკმაყოფილდეს რამდენიმე პირის მიერ ერთობლივად, თუ ისინი ინარჩუნებენ საერთო ინტერესს/კონტროლს აქტივზე.
აქტივის აღრიცხვა: ასეთ შემთხვევაში, საგადასახადო მიზნებისთვის აქტივი აღირიცხება იმ ღირებულებით, რაც მას ჰქონდა გადამცემისთვის გადაცემის მომენტში.
შეზღუდვები და ურთიერთკავშირი სხვა მუხლებთან
სსკ 151-ე მუხლი არ გამოიყენება, თუ ოპერაციის მონაწილე რომელიმე მხარე იბეგრება მოგების გადასახადის ე.წ. „ესტონური მოდელით” (განაწილებული მოგების მიხედვით), გარდა იმ შემთხვევისა, როდესაც აქტივს გადასცემს ფიზიკური პირი.
რაც შეეხება სსკ-ის 82-ე მუხლის პირველი ნაწილის „ვ.გ” ქვეპუნქტს (საშემოსავლო გადასახადისგან გათავისუფლება 2 წელზე მეტი ვადით ნაქონი აქტივის ნამეტზე):
ეს შეღავათი გამოიყენება მხოლოდ მაშინ, როდესაც ხდება აქტივის „მიწოდება”.
თუ ოპერაცია 151-ე მუხლით არ ითვლება მიწოდებად, მაშინ 82-ე მუხლი საერთოდ არ არის რელევანტური, რადგან დასაბეგრი ნამეტი არ წარმოიშობა.
თუ პირი 50%-ზე ნაკლებ წილს იღებს, ოპერაცია მიიჩნევა მიწოდებად, ფასდება საბაზრო ღირებულებით და ამ დროს შესაძლოა ამოქმედდეს 82-ე მუხლით გათვალისწინებული შეღავათი.
ლიკვიდაცია და კაპიტალის შემცირება
საწარმოს ლიკვიდაციის, კაპიტალის შემცირების ან წილის გამოსყიდვისას პარტნიორზე განხორციელებული განაცემი (ფულადი თუ ნატურალური) ექვემდებარება შემდეგ წესებს:
შენატანის ფარგლებში: განაცემი არ მიიჩნევა განაწილებულ მოგებად (დივიდენდად) იმ ნაწილში, რომელიც არ აღემატება პარტნიორის მიერ კაპიტალში განხორციელებული შენატანის ოდენობას.
ნამეტი ნაწილი: თანხა ან აქტივის საბაზრო ღირებულება, რომელიც აღემატება თავდაპირველ შენატანს, განიხილება დივიდენდად. ამ შემთხვევაში საწარმოს წარმოეშობა როგორც მოგების გადასახადის, ისე გადასახადის წყაროსთან დაკავების ვალდებულება.
ეს წესი მოქმედებს მაშინაც, თუ პარტნიორი უკან იბრუნებს იმავე ქონებას, რომელიც თავად შეიტანა, მაგრამ მისი საბაზრო ფასი გაზრდილია.
სპეციალური შეღავათი უძრავ ქონებაზე: საშემოსავლო გადასახადისგან თავისუფლდება ფიზიკური პირისთვის ლიკვიდაციისას/შემცირებისას უძრავი ქონების გადაცემით მიღებული ნამეტი, თუ მასზე საკუთრების უფლება 2 წელზე მეტია არსებობს.
მნიშვნელოვანია: აღნიშნული შეღავათი არ ვრცელდება მოძრავ ქონებაზე.
ამ ნორმის არსი მდგომარეობს იმაში, რომ ასეთ დროს არ ხდება აქტივის რეალური გასხვისება, არამედ იცვლება მხოლოდ მისი ფლობის სამართლებრივი ფორმა, ხოლო პირი საწარმოში არსებული მნიშვნელოვანი წილის მეშვეობით კვლავ ინარჩუნებს კონტროლს აქტივზე. მნიშვნელოვანია აღინიშნოს, რომ ეს შეღავათი ვრცელდება მხოლოდ „მეწარმეთა შესახებ” კანონით შექმნილ საწარმოებზე და არ გამოიყენება უცხოური იურიდიული პირებისთვის აქტივების გადაცემის შემთხვევაში. ასევე, წესის გამოყენებისთვის გადამწყვეტია წილის პროცენტული ოდენობა და არა პარტნიორისთვის მინიჭებული სხვა კორპორაციული უფლებები.
კანონმდებლობა ითვალისწინებს შემთხვევებსაც, როდესაც 50-პროცენტიანი ზღვარი პირთა ჯგუფის მიერ ერთობლივად კმაყოფილდება. მაგალითად, როდესაც რამდენიმე პირი მათ თანასაკუთრებაში არსებულ აქტივს შეიტანს საწარმოს კაპიტალში და ჯამურად მიიღებს საკონტროლო პაკეტს, ოპერაცია კვლავ არ მიიჩნევა მიწოდებად. პირთა ჯგუფად შეიძლება ჩაითვალონ ის პირებიც, რომელთა აქტივები ფორმალურად დამოუკიდებელია, თუმცა მათი მოქმედება საერთო ეკონომიკურ მიზანს ემსახურება და ერთიანი გეგმის ნაწილია. ასეთ დროს, საგადასახადო მიზნებისთვის, აქტივი აღირიცხება იმავე ღირებულებით, რაც მას ჰქონდა გადამცემისთვის გადაცემის მომენტში, მიუხედავად იმისა, თუ როგორ აისახება იგი ფინანსურ ბალანსზე.
საგადასახადო შეღავათების ურთიერთკავშირის თვალსაზრისით, საგულისხმოა 82-ე მუხლის გამოყენება, რომელიც ფიზიკური პირებისთვის 2 წელზე მეტი ვადით საკუთრებაში არსებული აქტივის რეალიზაციით მიღებულ ნამეტს ათავისუფლებს გადასახადისგან. ვინაიდან სსკ 151-ე მუხლით გათვალისწინებული ოპერაცია საერთოდ არ ითვლება მიწოდებად, მასზე 82-ე მუხლით დადგენილი შეღავათი არ ვრცელდება, რადგან დასაბეგრი ნამეტი არ წარმოიშობა. თუმცა, თუ პირი 50 პროცენტზე ნაკლებ წილს იღებს, ოპერაცია ფასდება საბაზრო ღირებულებით და მიიჩნევა მიწოდებად, რაც უკვე წარმოშობს საშემოსავლო გადასახადით დაბეგვრის ვალდებულებას, თუ არ არსებობს სხვა გათავისუფლების საფუძველი.
საწარმოს ლიკვიდაციის, კაპიტალის შემცირების ან წილის გამოსყიდვის პროცესი დაბეგვრის განსხვავებულ რეჟიმს ექვემდებარება. პარტნიორზე განხორციელებული ნებისმიერი განაცემი არ მიიჩნევა განაწილებულ მოგებად მხოლოდ იმ ფარგლებში, რომელიც არ აღემატება მის მიერ კაპიტალში განხორციელებული შენატანის ოდენობას. ნებისმიერი ნამეტი ნაწილი, რომელიც აღემატება თავდაპირველ შენატანს, განიხილება დივიდენდად და საწარმოს წარმოეშობა როგორც მოგების გადასახადის, ისე გადასახადის წყაროსთან დაკავების ვალდებულება. ეს წესი ძალაშია მაშინაც კი, თუ პარტნიორი უკან იბრუნებს ზუსტად იმავე ქონებას, რომელიც თავად შეიტანა, მაგრამ მისი საბაზრო ფასი დროთა განმავლობაში გაიზარდა.
განსაკუთრებული გამონაკლისი დადგენილია ფიზიკური პირებისთვის უძრავი ქონების გადაცემის შემთხვევებზე. კერძოდ, ლიკვიდაციისას ან კაპიტალის შემცირებისას ფიზიკური პირისთვის უძრავი ქონების საკუთრებაში გადაცემით მიღებული ნამეტი თავისუფლდება საშემოსავლო გადასახადისგან, თუ ამ პირის მიერ საწარმოს წილის ფლობის ხანგრძლივობა 2 წელს აღემატება.
„ლატარიების, აზარტული და მომგებიანი თამაშობების მოწყობის შესახებ”
პარლამენტის მიერ 03.07.2026-ში გამოქვეყნებული #1822-Vმს-XIმპ კანონით, ცვლილება განხორციელდა „ლატარიების, აზარტული და მომგებიანი თამაშობების მოწყობის შესახებ” კანონში.
კანონით განისაზღვრა „სისტემურ-ელექტრონული ფორმით აზარტული ან/და მომგებიანი თამაშობების საერთაშორისო ორგანიზება”, რაც გულისხმობს თამაშობების გამართვას ინტერნეტის, ტელეფონის ან სხვა სპეციალურად მოწყობილი ელექტრონული საშუალებების გამოყენებით. აღნიშნული საქმიანობის მთავარი პირობაა ის, რომ მასში მონაწილეობა არ არის დასაშვები საქართველოს მოქალაქეებისთვის.
სანებართვო პირობები
კანონმდებლობით დადგინდა ნებართვების შემდეგი სახეები:
სისტემურ-ელექტრონული ფორმით სამორინის თამაშობების საერთაშორისო ორგანიზება;
სისტემურ-ელექტრონული ფორმით ტოტალიზატორის თამაშობების საერთაშორისო ორგანიზება;
სისტემურ-ელექტრონული ფორმით სათამაშო აპარატების თამაშობების საერთაშორისო ორგანიზება.
საერთაშორისო ორგანიზების ნებართვა გაიცემა შესაბამისი ფიზიკური ობიექტის (სამორინის, სათამაშო აპარატების სალონის ან ტოტალიზატორის) მოწყობის ნებართვის გარეშე. თითოეული ნებართვით დასაშვებია მხოლოდ ერთი ინტერნეტდომენის სახელით არსებული ვებგვერდის ორგანიზება. ნებართვის მოქმედების ვადაა 5 წელი.
მოთხოვნები ვებგვერდის მიმართ
თამაშობის ინტერნეტით მოწყობის შემთხვევაში, ვებგვერდზე ქართულ და ინგლისურ ენებზე მითითებული უნდა იყოს:
ორგანიზატორის დასახელება, იურიდიული მისამართი და ტელეფონის ნომერი;
შესაბამისი ნებართვის ნომერი;
თამაშობების ჩამონათვალი და დეტალური წესები;
ინფორმაცია საქართველოს მოქალაქის და 18 წლამდე ასაკის უცხო ქვეყნის მოქალაქის/ მოქალაქეობის არმქონე პირის თამაშში მონაწილეობის აკრძალვის შესახებ.
შეზღუდვები და სანქციები
ნებართვა არ გაიცემა პირზე, რომლის ბენეფიციარი მესაკუთრე, დამფუძნებელი ან წარმომადგენელი მსჯავრდებულია ან ნასამართლევია განზრახი ეკონომიკური დანაშაულისთვის, განზრახი მძიმე ან განსაკუთრებით მძიმე დანაშაულისთვის. ასევე, ნებართვა არ გაიცემა აღიარებული საგადასახადო დავალიანების არსებობის შემთხვევაში.
თუ ორგანიზატორი იყენებს საკუთარი რესურსებით შექმნილ სისტემას, მან უნდა მიიღოს ავტორიზაციის სერტიფიკატი. სანებართვო პირობების დარღვევა, ისევე როგორც სანებართვო მოსაკრებლის გადახდის ვადის დარღვევა, ითვალისწინებს ჯარიმას 20 000 ლარის ოდენობით. აღნიშნული პირების მიერ კანონმდებლობის მოთხოვნების შესრულებას აკონტროლებს სათამაშო ბიზნესის კონტროლის ელექტრონული სისტემა.
აგროთანადაფინანსების სახელმწიფო პროგრამა
20.07.2026-ის მთავრობის #342 დადგენილებით, ცვლილება შევიდა „აგროთანადაფინანსების სახელმწიფო პროგრამის დამტკიცების შესახებ” მთავრობის 2026 წლის 24 ივნისის #285 დადგენილებაში.
მონაწილეობას შეძლებენ ის პოტენციური ბენეფიციარები, რომლებსაც არ აქვთ ა(ა)იპ – სოფლის განვითარების სააგენტოს პროექტების/პროგრამების ფარგლებში მიმდინარე სახელშეკრულებო დარღვევა ან/და სასამართლო დავა, გარდა „შეღავათიანი აგროკრედიტი საბრუნავი საშუალებებისთვის“ კომპონენტის პოტენციური ბენეფიციარებისა, რომლებზეც არ ვრცელდება მიმდინარე სახელშეკრულებო დარღვევისა ან/და სასამართლო დავის არქონის მოთხოვნა.
ის ბენეფიციარები, ვისთანაც გაფორმდება ხელშეკრულება/თანადაფინანსების შეთანხმება, თანადაფინანსებას მიიღებენ იმ შემთხვევაში, თუ ამ დადგენილების ამოქმედების შემდეგ ა(ა)ი პ − სოფლის განვითარების სააგენტოს პროექტების/პროგრამების ფარგლებში არ ექნებათ მიმდინარე სახელშეკრულებო დარღვევა ან სასამართლო დავა.
განახლებული წესების თანახმად, პროგრამის ბენეფიციარი შეიძლება იყოს:
საქართველოს მოქალაქე, სრულწლოვანი ფიზიკური პირი;
საქართველოს კანონმდებლობით რეგისტრირებული მეწარმე ფიზიკური ან იურიდიული პირი.
მნიშვნელოვანი პირობაა, რომ სახელმწიფო არ უნდა ფლობდეს წილს, პაის ან აქციას ამ იურიდიულ პირებში. ეს ხაზს უსვამს პროგრამის ორიენტირებულობას კერძო სექტორის გაძლიერებაზე.
სახელშეკრულებო დისციპლინა და დავების საკითხი
ერთ-ერთი მთავარი ცვლილება ეხება პოტენციური ბენეფიციარების ურთიერთობას სოფლის განვითარების სააგენტოსთან.
პროგრამაში მონაწილეობის მისაღებად სუბიექტს არ უნდა ჰქონდეს:
-მიმდინარე სახელშეკრულებო დარღვევა სააგენტოს სხვა პროექტების ფარგლებში.
-მიმდინარე სასამართლო დავა სააგენტოსთან.
თუმცა, სახელმწიფო ითვალისწინებს საბრუნავი საშუალებების საჭიროებას და საგამონაკლისო წესს ადგენს: ეს შეზღუდვა არ ვრცელდება „შეღავათიანი აგროკრედიტი საბრუნავი საშუალებებისთვის” კომპონენტის ბენეფიციარებზე.
საგადასახადო ვალდებულებები და ფინანსური ზღვარი
სახელმწიფო მხარდაჭერის მისაღებად ფინანსური კეთილსინდისიერება კვლავ პრიორიტეტად რჩება. პოტენციურ ბენეფიციარს არ უნდა ჰქონდეს საგადასახადო დავალიანება სახელმწიფო ბიუჯეტის მიმართ.
აქაც მოქმედებს გარკვეული შეღავათები:
–დავალიანება არ უნდა აღემატებოდეს 1000 ლარს.
–დავალიანება არ ითვლება დაბრკოლებად, თუ მისი გადახდა კანონის საფუძველზე გადავადებულია ან შეჩერებულია.
–აღნიშნული მოთხოვნა, ისევე როგორც დავების შემთხვევაში, არ ეხება საბრუნავი საშუალებების კომპონენტით მოსარგებლეებს.
ეს კორექტივები ემსახურება სახელმწიფო რესურსების უფრო მიზნობრივ განაწილებას. ერთი მხრივ, მკაცრდება კონტროლი იმ პირებზე, რომელთაც დარღვევები აქვთ სახელმწიფოსთან, ხოლო მეორე მხრივ, იქმნება მოქნილი მექანიზმები მათთვის, ვისაც ოპერაციული საქმიანობისთვის (საბრუნავი საშუალებებისთვის) სასწრაფო ფინანსური მხარდაჭერა სჭირდება.
აღსანიშნავია, რომ ეს ინიციატივა ავსებს მთავრობის სხვა ეკონომიკურ პროექტებს, როგორიცაა 2026 წლის 30 ივლისს დამტკიცებული „საინვესტიციო ფონდების მხარდაჭერის სახელმწიფო პროგრამა”. ორივე პროგრამა ემსახურება ქვეყანაში ფინანსებზე ხელმისაწვდომობის გაზრდასა და ეკონომიკური განვითარების სტიმულირებას.
„საინვესტიციო ფონდების მხარდაჭერის სახელმწიფო პროგრამა”
მთავრობის მიერ 30.07.2026-ში დამტკიცდა „საინვესტიციო ფონდების მხარდაჭერის სახელმწიფო პროგრამა”.
ამ პროგრამის მიზანია ქვეყანაში საინვესტიციო ფონდების დაფუძნების ხელშეწყობა, ფინანსებზე ხელმისაწვდომობის გაზრდა და კერძო კაპიტალის ბაზრის გააქტიურება.
პროგრამის განხორციელებაზე პასუხისმგებელია სს „საქართველოს ეკონომიკის განვითარების კორპორაცია”, რომელიც მჭიდროდ ითანამშრომლებს აქტივების მმართველ კომპანიებთან და საინვესტიციო ფონდებთან.
მხარდაჭერის ორი ძირითადი მიმართულება
სახელმწიფო პროგრამა ორმხრივი სტრატეგიით ხასიათდება:
-საინვესტიციო ფონდის საქმიანობის ხელშეწყობა: ეს მიმართულება მოიცავს ფონდის დაფუძნებისა და მართვის საწყისი ეტაპების თანადაფინანსებას.
-პირდაპირი ინვესტირება: კორპორაცია თავად ხდება საინვესტიციო ფონდის პარტნიორი და ახორციელებს კაპიტალში წილობრივ მონაწილეობას.
რა ფინანსურ შეღავათებს სთავაზობს სახელმწიფო ფონდებს?
პროგრამა რამდენიმე მნიშვნელოვან კომპონენტს აერთიანებს, რომლებიც ფონდებისთვის ოპერაციულ ხარჯებს მნიშვნელოვნად ამცირებს:
დაფუძნების ხარჯების თანადაფინანსება: კორპორაცია აანაზღაურებს საინვესტიციო ფონდის დაფუძნებასთან დაკავშირებული საწყისი ხარჯების 50%-ს, მაგრამ არაუმეტეს 300 000 ლარისა.
მართვის საკომისიოს სუბსიდირება: პროგრამის ფარგლებში შესაძლებელია მართვის საკომისიოს არაუმეტეს 50%-ის თანადაფინანსება 36 თვის განმავლობაში. სუბსიდიის ოდენობა დამოკიდებულია მოზიდული კაპიტალის მოცულობაზე და ერთ საინვესტიციო ფონდზე მაქსიმუმ 3 მილიონ ლარს შეადგენს.
ტექნიკური დახმარება (TA Facility): პროგრამა აფინანსებს იმ მცირე და საშუალო საწარმოების ტრენინგებსა და კონსულტაციებს, რომლებშიც ფონდი ინვესტიციას განახორციელებს. ერთი მეწარმე სუბიექტისთვის დახმარების მაქსიმალური მოცულობა 150 000 ლარია.
საგარანტიო მექანიზმი: იგეგმება ინვესტორებისთვის ზარალის რისკის შემცირება „საკრედიტო საგარანტიო სქემაში” შესაბამისი ცვლილებების განხორციელების გზით.
მოთხოვნები და კრიტერიუმები
მხარდაჭერის მისაღებად საინვესტიციო ფონდებმა გარკვეული პირობები უნდა დააკმაყოფილონ:
ფონდის კაპიტალის არანაკლებ 80% საქართველოში დაფუძნებულ კომპანიებში უნდა დაბანდდეს.
ინვესტიციების არანაკლებ 60% კერძო კაპიტალში წილობრივი მონაწილეობის (Eქუიტყ Iნვესტმენტს) გზით უნდა განხორციელდეს.
პროგრამა ორიენტირებულია ახლად დაფუძნებულ ფონდებზე.
გამჭვირვალობა და შერჩევის პროცესი
პროგრამაში ჩართვის მსურველი ფონდების შერჩევა სპეციალური კომისიის მიერ მოხდება, რომელშიც კორპორაციის, ეკონომიკის სამინისტროსა და მთავრობის ადმინისტრაციის წარმომადგენლები შედიან. კორპორაციის მხრიდან კაპიტალში ინვესტირების შემთხვევაში, პროცესი მოიცავს რამდენიმე ეტაპს: განაცხადის შეფასებას, მოლაპარაკებებს და საბოლოო დასტურს საქართველოს მთავრობისგან.
ამ პროგრამის ამოქმედება მნიშვნელოვანი სიგნალია ინვესტორებისთვის, რომ საქართველო აქტიურად უჭერს მხარს ფინანსური ინსტრუმენტების დივერსიფიკაციას და ადგილობრივი ბიზნესის გაძლიერებას საინვესტიციო ფონდების მეშვეობით.
კორპორაცია განახორციელებს საინვესტიციო ფონდის მართვის საკომისიოს არაუმეტეს 50%- ის თანადაფინანსებას, თუმცა არაუმეტეს მოზიდული კაპიტალის:
წლიური 1.5%-ის ოდენობისა, თუ მოთხოვნის მომენტში ფონდის მოზიდული კაპიტალის მოცულობა 60 მილიონ ლარამდეა;
წლიური 1%-ის ოდენობისა, თუ მოთხოვნის მომენტში ფონდის მოზიდული კაპიტალის მოცულობა 60-იდან 150 მილიონ ლარამდეა;
წლიური 0,7%-ის ოდენობისა, თუ მოთხოვნის მომენტში ფონდის მოზიდული კაპიტალის მოცულობა 150 მილიონი ლარი ან მეტია.
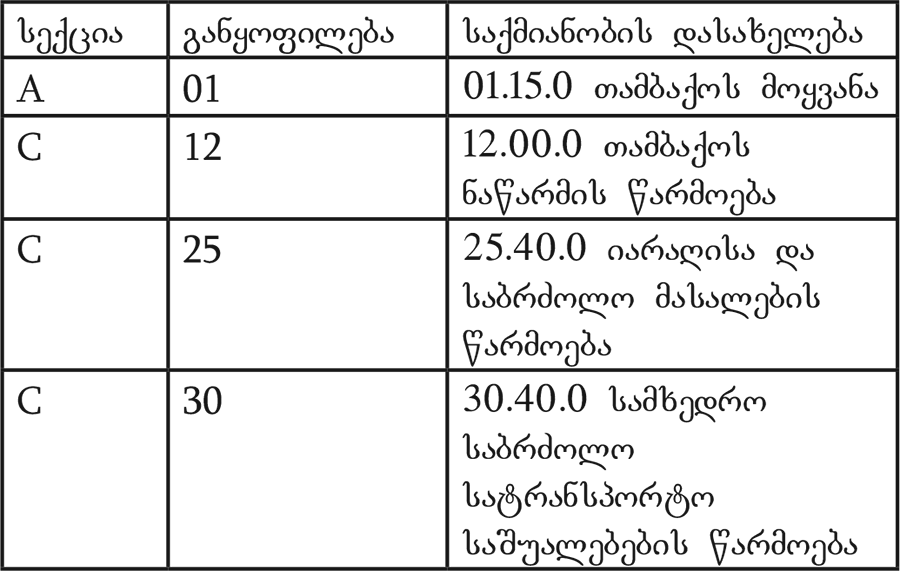
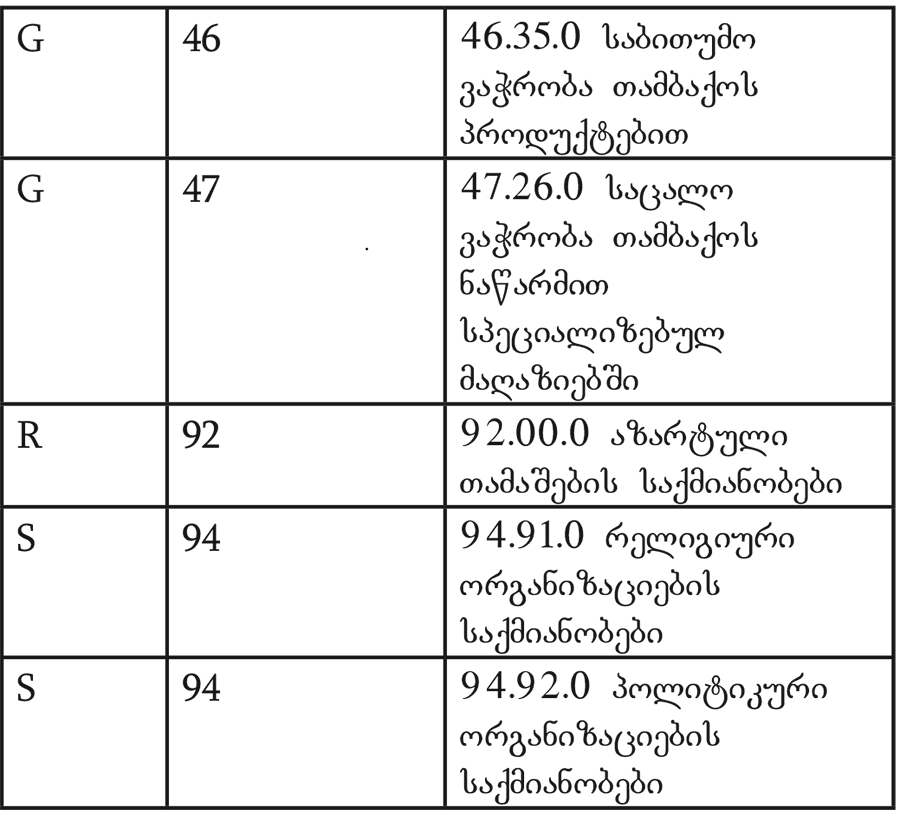
მთავრობის მიერ 20.07.2026-ში მიღებული დადგენილებით ცვლილებები შევიდა „მიკრომეწარმეობის მხარდაჭერის სახელმწიფო პროგრამაში”. რომელიც მიზნად ისახავს მცირე ბიზნესის სტიმულირებას, ფინანსური ხელმისაწვდომობის გაზრდასა და მეწარმეებისთვის განვითარების ახალი ეტაპების შეთავაზებას.
პროგრამის განხორციელებაზე პასუხისმგებლობა ეკონომიკის განვითარების კორპორაციას დაეკისრა, რომელსაც მიენიჭა ფართო დისკრეციული უფლებამოსილება სესხების გაცემის პროცესის სამართავად. კორპორაციას აქვს უფლება, რისკების ანალიზისა და სექტორული თუ რეგიონული კონცენტრაციის გათვალისწინებით, მიიღოს გადაწყვეტილება კონკრეტულ სექტორებში ან რეგიონებში პროგრამის დროებით შეჩერების შესახებ, რაც მიზნად ისახავს სახელმწიფო რესურსების ოპტიმალურ განაწილებას.
პროგრამის ფარგლებში ფინანსური მხარდაჭერა ორ ძირითად მიმართულებად იყოფა, სადაც მიკროსესხის მოცულობა ოცი ათასიდან სამოცდაათ ათას ლარამდე განისაზღვრება, ხოლო უფრო მსხვილი, განვითარების სესხი, 70 000-დან 150 000-მდე მერყეობს. მნიშვნელოვანია აღინიშნოს, რომ განვითარების სესხით სარგებლობა მხოლოდ იმ ბენეფიციარებს შეუძლიათ, რომლებმაც უკვე წარმატებით აითვისეს პირველი მიკროსესხი და დაადასტურეს მისი მიზნობრივი გამოყენება. ამასთან, ასეთი შესაძლებლობა მეწარმეს ეძლევა პირველი სესხის დადასტურებიდან ოცდათექვსმეტი თვის განმავლობაში.
ბენეფიციართა შერჩევის კრიტერიუმები საკმაოდ მკაცრია და ორიენტირებულია იმ სუბიექტებზე, რომელთა წლიური შემოსავალი არ აღემატება 500 000 ლარს, ხოლო მათი დამფუძნებელი ფიზიკური პირების შემოსავალი 100 000 ლარის ფარგლებშია. პროგრამაში მონაწილეობის მისაღებად აუცილებელია საგადასახადო დავალიანების არქონა და სუფთა საკრედიტო ისტორია სახელმწიფო პროგრამების ფარგლებში, რაც იმას ნიშნავს, რომ სუბიექტები, რომლებმაც წარსულში დეფოლტი განიცადეს ან შეუწყდათ მხარდაჭერა „აწარმოე საქართველოში” მსგავსი პროექტებით, პროგრამაში ვერ ჩაერთვებიან.
სახელმწიფო სთავაზობს მეწარმეებს უპრეცედენტო შეღავათებს, რაც პირველ რიგში გულისხმობს მიკროსესხზე დარიცხული საპროცენტო განაკვეთის სრულ, ასპროცენტიან სუბსიდირებას ხუთი წლის განმავლობაში. ბანკები ასევე ვალდებული არიან დააწესონ მინიმუმ ექვსთვიანი საშეღავათო პერიოდი ძირი თანხის დაფარვაზე და არ დააკისრონ ბენეფიციარებს მომსახურების თუ წინსწრებით დაფარვის საკომისიოები. განსაკუთრებული წახალისებაა გათვალისწინებული ტურიზმის სექტორისთვის, კერძოდ პროექტ „მზის კარის” მონაწილეებისთვის, რომლებსაც ათვისებული სესხის ოცდახუთი პროცენტის ოდენობით გრანტის მიღების შესაძლებლობა აქვთ.
მიუხედავად ფართო მხარდაჭერისა, პროგრამა აწესებს კონკრეტულ შეზღუდვებს რესურსების მიზნობრივ ხარჯვაზე, კრძალავს რა თანხების გამოყენებას უძრავი ქონების შესაძენად, გუდვილის საყიდლად ან სატრანსპორტო საშუალებების შესაძენად, გარდა სპეციალიზებული ტექნიკისა. ასევე იკრძალება სასტუმრო საქმიანობის დაფინანსება მრავალბინიან საცხოვრებელ კორპუსებში. ბენეფიციარები ვალდებული არიან უზრუნველყონ სესხის სრული და მიზნობრივი ათვისება ერთი წლის ვადაში, წინააღმდეგ შემთხვევაში მათ შესაძლოა შეუწყდეთ ბენეფიციარის სტატუსი და დაეკისროთ მიღებული სუბსიდიის უკან დაბრუნების ვალდებულება.
საფინანსო სფეროში შეტანილი ცვლილებები
ცვლილებები ვალუტის გადამცვლელი პუნქტების დაჯარიმების წესში : რა უნდა იცოდნენ სექტორის წარმომადგენლებმა
– 02.07.2026-ის 163/04 ბრძანებით, ცვლილებები შევიდა ვალუტის გადამცვლელი პუნქტებისა და მათი ადმინისტრატორების მიმართ ფულადი ჯარიმების განსაზღვრისა და დაკისრების წესში. რეგულაციები, რომლებიც ძალაში 2026 წლის 1 სექტემბრიდან შედის, მკაცრ სანქციებს აწესებს სხვადასხვა სახის დარღვევებზე.
ძირითადი დარღვევები და ფულადი სანქციები
ახალი რედაქციის თანახმად, ჯარიმების ოდენობა მნიშვნელოვნად არის დიფერენცირებული დარღვევის სიმძიმის მიხედვით:
10000-ლარიანი ჯარიმა: ეს სანქცია გამოიყენება ვიდეომეთვალყურეობის სისტემასთან დაკავშირებული
ვალდებულებების დარღვევისას, ასევე რეგისტრაციისა და რეგულირების წესით განსაზღვრული გარკვეული მოთხოვნების შეუსრულებლობისთვის.
2000-ლარიანი ჯარიმა: აღნიშნული ოდენობით დაჯარიმდება პუნქტი სარეგისტრაციო პირობების დარღვევის, მომხმარებელთა ინფორმირებასთან დაკავშირებული ვალდებულებების შეუსრულებლობის ან სხვა ზოგადი მოთხოვნების დარღვევის შემთხვევაში.
მნიშვნელოვანია აღინიშნოს, რომ განმეორებითი დარღვევა სანქციების გაორმაგებას ან გაოთხმაგებას იწვევს. მაგალითად, ვიდეომეთვალყურეობის წესების კვლავ დარღვევა 20000-ლარიან, ხოლო მომხმარებელთა ინფორმირების წესის განმეორებითი დარღვევა – 5000-ლარიან ჯარიმას გამოიწვევს.
ანგარიშგება და დოკუმენტაციის წარდგენა
ეროვნული ბანკი მკაცრად აკონტროლებს ინფორმაციის დროულ და ზუსტ მიწოდებას:
ყოველთვიური ანგარიშგების დადგენილ ვადაში წარუდგენლობა ან არაზუსტი ინფორმაციის მიწოდება ისჯება 1000 ლარით ყოველ ფაქტზე.
ნებისმიერი დოკუმენტაციის წარუდგენლობა ან წერილობითი მითითების შეუსრულებლობა ასევე 1000 ლარიან ჯარიმას ითვალისწინებს, ხოლო ამ ქმედების განმეორება სანქციას 10000 ლარამდე ზრდის.
ფულის გათეთრების აღკვეთა და საერთაშორისო სანქციები
განსაკუთრებული ყურადღება ეთმობა ფულის გათეთრებისა და ტერორიზმის დაფინანსების აღკვეთის ხელშეწყობას:
პროგრამული სისტემები: სათანადო ელექტრონული სისტემის არქონა, რომელიც უზრუნველყოფს საეჭვო ოპერაციების გამოვლენას და პირების გადამოწმებას სანქცირებულთა სიებში, ისჯება 10 000 ლარით.
სანქცირებული პირები: გაეროს უშიშროების საბჭოს რეზოლუციებით ან სხვა სანქციათა რეჟიმებით განსაზღვრულ პირებთან ოპერაციების განხორციელება გამოიწვევს ჯარიმას 7 000 ლარის ოდენობით თითოეულ ფაქტზე.
კლიენტთა მონიტორინგი: კლიენტთან საქმიანი ურთიერთობის მონიტორინგის ან ფულადი სახსრების წარმომავლობის შეუსწავლელობა ისჯება 3 000 ლარით თითოეულ კლიენტთან მიმართებაში.
ფულის გათეთრების რისკის ზედამხედველობის ანგარიშგების დაგვიანებით (30 დღემდე) წარდგენა პირველ ჯერზე 2 000 ლარი, ხოლო განმეორების შემთხვევაში 4 000 ლარი დაჯდება. მისი საერთოდ წარუდგენლობა კი 3 000-დან 6 000 ლარამდე ჯარიმას ითვალისწინებს.
ეს ცვლილებები მიზნად ისახავს ვალუტის გადამცვლელი პუნქტების საქმიანობის მეტ გამჭვირვალობას და ფინანსური სექტორის უსაფრთხოების სტანდარტების გაუმჯობესებას.
ეროვნული ბანკის პრეზიდენტის მიერ 02.07.2026 ში მიღებული #164/04 ბრძანებით ცვლილება შევიდა „ვალუტის გადამცვლელი პუნქტების რეგისტრაციისა და რეგულირების წესის დამტკიცების შესახებ” 2025 წლის 9 ივლისის #167/04 ბრძანებაში.
ბრძანება ამოქმედდება 2026 წლის 1 სექტემბრიდან და ის აძლიერებს კონტროლს სექტორზე, განსაკუთრებით ფინანსური გამჭვირვალობის, უსაფრთხოებისა და ფულის გათეთრების აღკვეთის მიმართულებით.
ფინანსური რესურსები და ფართის ფლობა
ახალი წესით, პუნქტი, რომელსაც აქვს ვალუტის უნაღდო ფორმით გადაცვლის უფლება, უფლებამოსილია საბრუნავი ფულადი სახსრები მოიზიდოს მხოლოდ უშუალო მესაკუთრისგან, ბენეფიციარი მესაკუთრისგან ან ფინანსური ინსტიტუტებიდან. გარდა ამისა, რეგისტრაციისთვის სავალდებულო ხდება იმ უძრავ ქონებაზე სარგებლობის ან საკუთრების უფლების დამადასტურებელი დოკუმენტაციის წარდგენა, სადაც პუნქტი საქმიანობას ახორციელებს.
აღრიცხვა და პროგრამული უზრუნველყოფა
პუნქტები და მათი ფილიალები ვალდებული არიან უზრუნველყონ ყველა ოპერაციის იმავდროული აღრიცხვა სპეციალურ საოპერაციო პროგრამაში. პროგრამული მონაცემები (ოპერაციები და ნაშთები) ნებისმიერ მომენტში უნდა ემთხვეოდეს საოპერაციო ფართში არსებულ ფაქტობრივ ნაშთებს.
განსაკუთრებული ყურადღება ეთმობა ნაღდი ფულის მოძრაობას:
ნებისმიერი თანხის შეტანა/გატანა უნდა აისახოს პროგრამულად და ამოიბეჭდოს ქვითარი.
ქვითარი უნდა შეიცავდეს დეტალურ ინფორმაციას, მათ შორის: მხარეთა საიდენტიფიკაციო მონაცემებს, თანხის ზუსტ დანიშნულებას, ოპერაციის დროს (წამების სიზუსტით) და ორივე მხარის ხელმოწერას.
სხვა ფინანსურ ინსტიტუტებთან (ბანკები, მიკროსაფინანსოები და სხვა) განხორციელებული გადაცვლის ოპერაციები ასევე საჭიროებს პროგრამულ აღრიცხვასა და ქვითრის შენახვას.
ვიდეომეთვალყურეობის ახალი სტანდარტები
უსაფრთხოების ნორმები მკაცრდება: ვიდეომეთვალყურეობის სისტემა უნდა განთავსდეს როგორც პუნქტის შიგნით, ისე გარე პერიმეტრზე.
შიდა კამერა ისე უნდა იყოს დამონტაჟებული, რომ შესაძლებელი იყოს პირის იდენტიფიკაცია და ქვითრის გადაცემის ფაქტის დაფიქსირება, ვიდეოჩაწერა უნდა მიმდინარეობდეს მუდმივად და უწყვეტად.
ჩანაწერების შენახვის ვადები განსხვავებულია: გარე პერიმეტრის ჩანაწერები უნდა ინახებოდეს არანაკლებ 30 დღისა, ხოლო შიდა პერიმეტრის – არანაკლებ 180 დღისა.
ზედამხედველობა და სანქციები
ეროვნულ ბანკს უფლება აქვს უარი თქვას ფილიალის გახსნის ნებართვაზე, თუ პუნქტს აქვს გადაუხდელი ჯარიმები ან არ ასრულებს ზედამხედველის მითითებებს. რეგისტრაციის გაუქმების საფუძველი შეიძლება გახდეს ფულის გათეთრების წინააღმდეგ ბრძოლის კანონმდებლობის დარღვევა ან ისეთი სამეწარმეო პრაქტიკა, რომელიც საფრთხეს უქმნის საფინანსო სექტორის ჯანსაღ ფუნქციონირებას.
ანგარიშგების წარდგენა პუნქტებმა უნდა განახორციელონ ყოველთვიურად, საანგარიშგებო თვის დასრულებიდან არაუგვიანეს 15 კალენდარული დღისა, სპეციალური NBFI დისტანციური ზედამხედველობის პორტალის მეშვეობით.
იხილეთ ასევე:
09.07.2026-ის მთავრობის #321 დადგენილება, „შრომით იმიგრანტსა და თვითდასაქმებულ უცხოელზე შრომითი საქმიანობის უფლების გაცემის წესის დამტკიცების შესახებ” 2026 წლის 20 თებერვლის #70 დადგენილებაში ცვლილების შეტანის თაობაზე.
20.07.2026-ის მთავრობის #340 დადგენილება, „სამედიცინო საქმიანობის ლიცენზიისა და სტაციონარული დაწესებულების ნებართვის გაცემის წესისა და პირობების შესახებ დებულებების დამტკიცების თაობაზე” ამავე პირის 2010 წლის 17 დეკემბრის #385 დადგენილებაში ცვლილების შეტანის შესახებ.
28.07.2026-ის მთავრობის #357 დადგენილება, „ტექნიკური რეგლამენტის − „სატრანსპორტო საშუალებებით სახიფათო ტვირთების გადაზიდვის წესის” დამტკიცების თაობაზე” ამავე პირის 2019 წლის 15 თებერვლის #89 დადგენილებაში ცვლილების შეტანის შესახებ.
30.07.2026-ის მთავრობის #362 დადგენილება, „საერთაშორისო ვაჭრობის მხარდაჭერის სახელმწიფო პროგრამის” დამტკიცების შესახებ.
29.07.2026-ის საქართველოს ოკუპირებული ტერიტორიებიდან დევნილთა, შრომის, ჯანმრთელობისა და სოციალური დაცვის მინისტრისა და ფინანსთა მინისტრის ერთობლივი #40/ნ/#247 ბრძანება, „იმ საქონლის ნუსხის დამტკიცების თაობაზე, რომელთა მიწოდება ან/და იმპორტი გათავისუფლებულია დამატებული ღირებულების გადასახადისაგან” ამავე პირთა 2020 წლის 29 დეკემბრის #01-132/ნ- #322 ერთობლივ ბრძანებაში ცვლილების შეტანის თაობაზე.
მარიამ აფრასიძე